01 股市
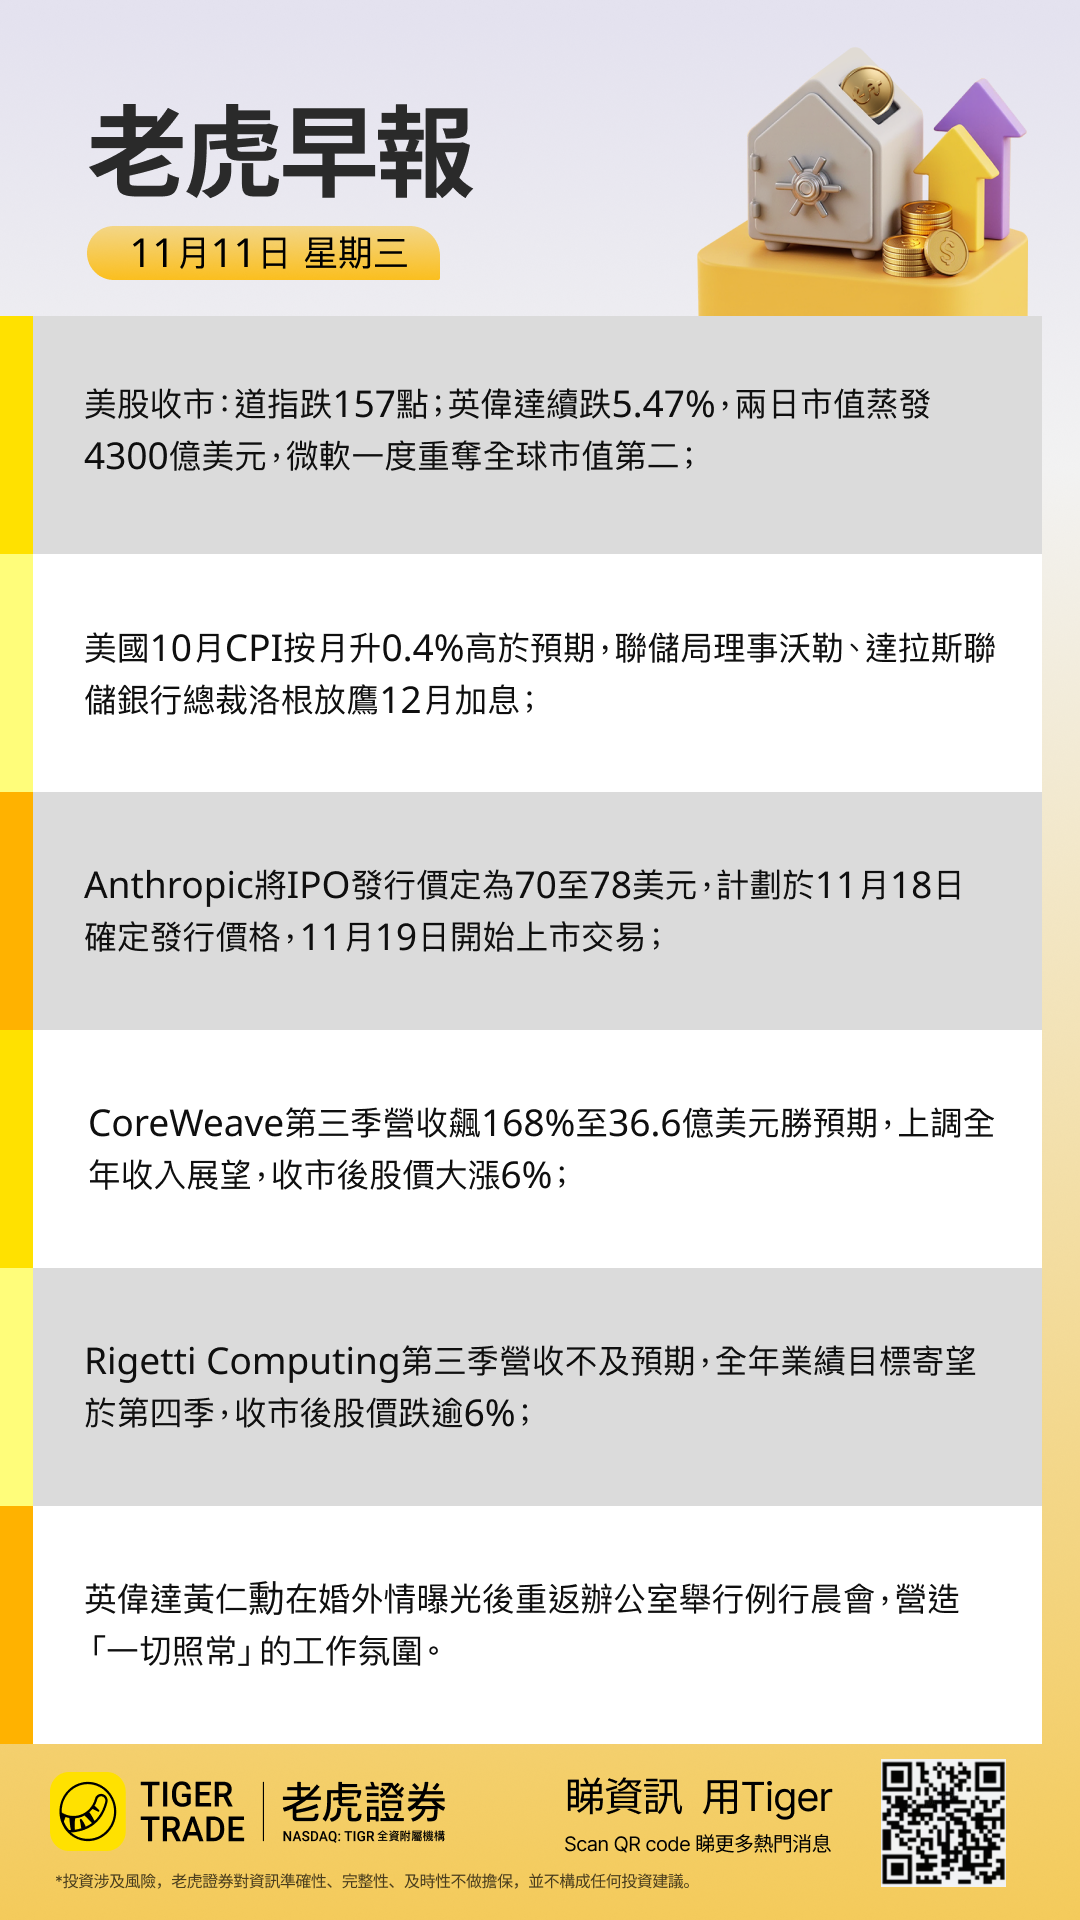
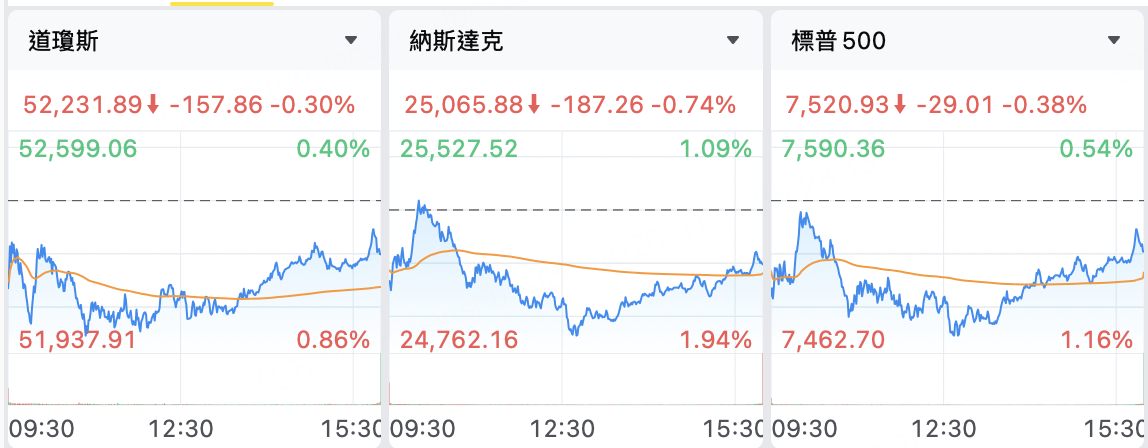
截至11月11日,美股三大指數收盤情況及分析:道瓊斯指數收跌0.30%,報52 231.89點;標普500指數收跌0.38%,報7 520.93點;納斯達克綜合指數收跌0.74%,報25 065.88點。投資者消化聯儲局官員連續「放鷹」與美國10月CPI高於預期的組合衝擊,收益率高位企穩令股指當日延續調整。
熱門股異動:AI 芯片龍頭英偉達收跌5.47%至168.89美元,兩日累計回調顯著;服務器芯片商AMD逆勢收漲1.30%至515.21美元;代工巨頭台積電收高2.02%至396.48美元,成為少數上漲的大盤科技股。東南亞電商Sea在財報後股價承壓,收跌1.49%報76.80美元。
中概股方面:平台股整體承壓,阿里巴巴收跌2.52%至102.72美元;拼多多收跌1.37%至79.40美元。新能源車股表現分化,理想汽車收漲1.22%至12.49美元,小鵬汽車小幅下挫0.88%至10.13美元。休閒消費股名創優品續漲1.47%至11.08美元。
02 其他市場
11月11日十年美債收益率上升0.00%,最新收益率為5.00%。
11月11日美元兌離岸人民幣上升0.0015%,報6.72;美元兌港幣下降0.0087%,報7.84。
11月11日美元指數持平,上升0.0000%,報102.23。
11月11日WTI原油主連期貨上漲0.42%,報86.40美元/桶;黃金主連期貨上漲0.31%,報4 042.70美元/盎司。
03 國際宏觀
美國10月CPI按月升0.4%高於預期,聯儲局理事沃勒、達拉斯聯儲銀行總裁洛根放鷹12月加息;
美國10年期國債票面利率重返5%,需求降溫引發長端孖展擔憂。最新一次規模420億美元的拍賣得標收益率升至5.020%,投標倍數低於近期均值,顯示市場對高收益但高風險的美債需求邊際走弱。
美國能源信息署上調未來兩年油價預期,全球庫存緊張支撐布油維持高位。EIA預計供應恢復緩慢,而美國原油產量有望在2027年創新高,暗示能源價格波動或持續影響通脹走勢。
04 公司新聞
Anthropic將IPO發行價定為70至78美元,計劃於11月18日確定發行價格,11月19日(下周四)開始上市交易;
CoreWeave第三季營收飆168%至36.6億美元勝預期,上調全年收入展望,收市後股價大漲6%;
Rigetti Computing第三季營收不及預期,全年業績目標寄望於第四季,收市後股價跌逾6%;
英偉達黃仁勳在婚外情曝光後重返辦公室舉行例行晨會,營造「一切照常」的工作氛圍;
OpenAI推出「Businesses in ChatGPT」測試版,搶灘企業搜索與廣告市場。該功能允許商家在 ChatGPT 內建立官方主頁和專屬 AI 代理,實現信息管理、數據分析與用戶對話,直接對標谷歌商業生態。
Anthropic發布多款企業辦公 AI 工具,正面挑戰微軟 Office 版圖。新推 Claude Meetings、Whiteboards 及 Sheets 等產品,強化其在視頻會議、協同白板與電子表格場景的滲透。
Anthropic確認赴納斯達克上市,擬募資最高904億美元並衝擊約1 萬億美元估值。招股文件顯示,七大科技巨頭將以私募方式注資260億美元,公司計劃於近期定價並掛牌交易。
MiniMax開源 H3 Image 模型,可10秒生成4K圖像並支持多圖協同。官方稱在生成速度、畫面細節及指令遵循上居於開源同類模型領先位置,首周高分辨率版本提供五折優惠。
阿里巴巴擬分拆旗下全資子公司平頭哥於港交所主板上市。平頭哥定位為數據中心全棧芯片供應商,已祕密遞交申請,未來仍將保持阿里巴巴子公司地位。
Sea披露三季度財報,營收超預期但盈利遜色引發股價承壓。公司調整後每股盈利0.78美元低於市場共識,導致盤中股價出現明顯回調。
On Holding公布三季度利潤受一次性關稅退款提振,但維持全年盈利率目標。營收僅略超預期,市場擔憂未來增長與成本控制,股價盤前走低。
CoreWeave業績將出爐,市場聚焦管理層如何應對數據中心建設阻力與債務壓力。選舉結果推高監管不確定性,公司股價半年累跌逾六成,財報後或繼續波動。
智譜宣佈最高40億港元H股回購計劃,彰顯對長期成長的信心。公司將利用現金流在公開市場回購不超過已發行股份1%。
禾賽三季度激光雷達出貨量大增65%,機器人新業務仍處投入期。期內營收增長34%至10.68億元,核心車載訂單加速落地。
---
資料來源 :公開市場數據
免責聲明 :本內容僅供參考,不構成任何投資建議。