01 股市
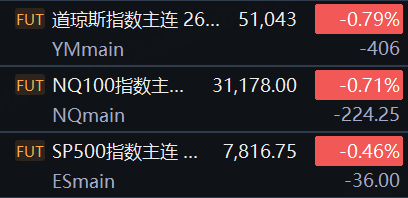
10月8日,美股三大期指集体下挫。道琼斯指数期货报51,043点,跌0.79%;标普500期货报7,816.75点,跌0.46%;纳斯达克100期货报31,178点,跌0.71%。美债收益率再度冲高、国际油价跳涨,叠加地缘局势紧张,令风险偏好回落,投资者在通胀与融资成本上行的双重压力下偏向谨慎。
原油股普涨,英国石油、阿帕契涨超3%,西方石油、埃克森美孚、雪佛龙、康菲石油涨超2%;
半导体板块普跌,ARM跌超3%,迈威尔科技、英特尔、超微电脑、安森美半导体、Cerebras Systems跌超2%;
光通信概念股普跌,Applied Optoelectronics跌超5%,Coherent、Ciena科技、康宁、Lumentum、Astera Labs跌超3%,Fabrinet、Credo跌超2%;
存储概念股普跌,美光科技、希捷科技跌超2%,SK海力士、闪迪、西部数据、慧荣科技跌超1%;
Wolfspeed涨近14%,该公司宣布获美国防部最高15亿美元贷款承诺;
百事可乐涨超2%,Q3业绩全线跑赢预期,上调全年内生收入增长目标;
Argenx跌超16%,旗下干燥综合征药物临床试验宣告终止;
Resources Connection跌超15%,Q1营收不及预期,亏损同比扩大;
李维斯跌超3%,Q3营收16.1亿美元,不及市场预期。
02 其他市场
10月8日十年美债收益率上升1.06%,最新收益率为5.33%
10月8日美元兑离岸人民币上升0.08%,报6.74;美元兑港币下降0.01%,报7.85
10月8日美元指数上升0.16%,报102.42
10月8日美原油主连期货上升4.58%,报92.32美元/桶;纽约金主连期货上升0.18%,报4,148.30美元/盎司
03 要闻
1. 美联储理事沃勒称仍需进一步加息但时点将更灵活。沃勒在伊斯坦布尔表示,若经济数据保持强劲,利率可能继续上调,但无需在每次议息会议都采取行动,并暗示点阵图或在2027年呈现“先加后降”的路径,显示政策空间仍存不确定性。
2. 伊朗宣称已关闭霍尔木兹海峡并封锁非法航道。伊朗革命卫队高层表示海峡将保持封锁直至其诉求获满足;原油日内上涨逾4%,布伦特一度突破102美元,全球能源运输风险骤增。
3. 胡塞武装导弹袭击沙特机场致多名死伤。短期内上百次空袭和导弹行动引发沙特联军大规模报复,区域安全局势升级,推高油价与避险资产需求。
4. 美国要求五角大楼筹划对伊朗军事打击方案。美国官员透露,相关行动可能在中期选举前执行,市场担忧中东局势或导致油价进一步攀升并扰动全球资产。
5. SpaceX拟筹集400亿美元购买英伟达芯片。新一轮融资计划包括100亿美元银行贷款和300亿美元投资级债券,引发公司CDS飙升至历史高位并导致存量债券走低,市场关注大规模举债对整体信贷环境的冲击。
6. 花旗预测近九成美股科技公司将录得盈利惊喜。最新量化研究显示,AI及能源板块成为上修主要来源,英伟达、AMD等被列入“正向财报惊喜+买入”候选,市场期待财报季继续为科技股提供动能。
7. 三星第三季度营业利润暴增近八倍。初步数据显示公司盈利达107.4万亿韩元,存储芯片业务复苏成主因;花旗维持“买入”并给出高达60%上行空间的目标价。
8. 巴克莱首评美股医疗科技26家公司并上调行业展望。报告称板块估值已跌至十年低位,看好史赛克、雅培等龙头,认为明年营收企稳将触发估值修复。
9. 优衣库母公司迅销利润逆势增长32%。在汇率不利及成本上升背景下,公司依托海外强劲销售创历史新高,并上调下一财年盈利指引,凸显全球快消需求韧性。
10. 特斯拉FSD获德国官方支持加速欧盟推广。德国交通部长表示支持尽快批准特斯拉驾驶辅助系统在欧盟使用,但仍需解决速度限制和安全评估等争议,欧盟统一表决最早或延至12月。
资料来源:公开市场数据
免责声明:本内容仅供参考,不构成任何投资建议