Meta Platforms将于2026年10月21日(美股盘后)发布新一季财报,市场关注广告动能与成本纪律下的利润表现及Reality Labs投入节奏。
市场预测
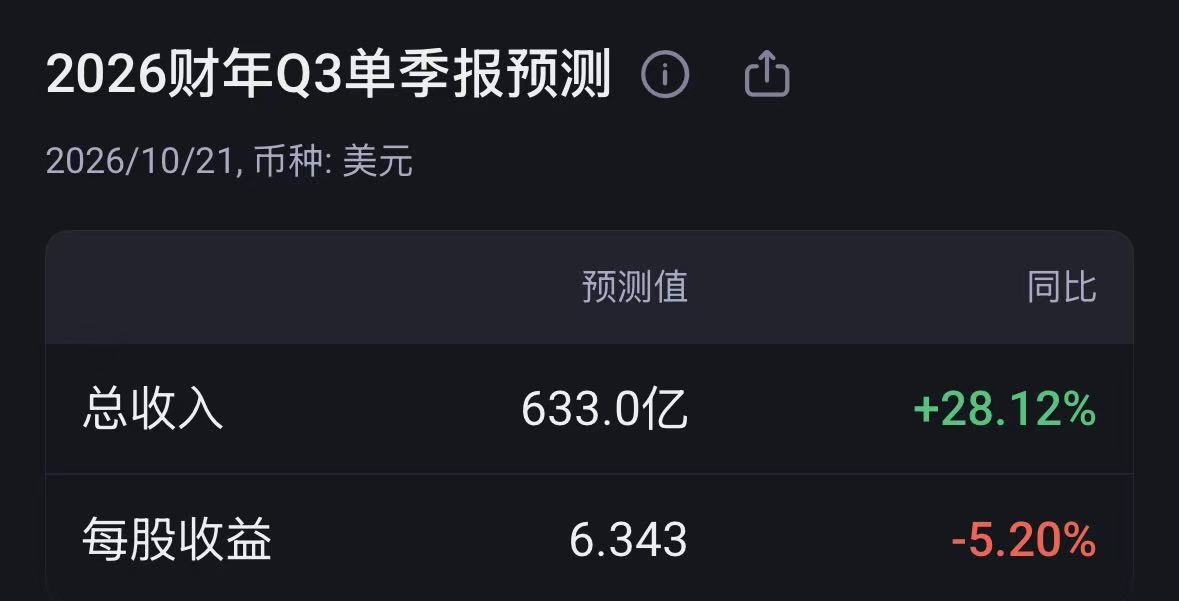
市场一致预期本季度Meta Platforms营收为633.04亿美元,同比增长23.54%;调整后每股收益为6.34美元,同比增长为-12.51%;息税前利润为193.24亿美元,同比增长为-5.90%。公司上季度管理层对本季度的收入、毛利率、净利润或净利率及调整后每股收益未在工具数据中给出明确预测。公司主营业务亮点在于“应用程序系列”贡献营收603.70亿美元,占比99.29%,广告货币化效率与Reels与AI推荐的协同仍是关键抓手;发展前景最大的现有业务为“现实实验室”,上季度营收4.31亿美元,同比数据未由工具给出,但其在空间计算与XR生态投入被视为中长期选项。
上季度回顾
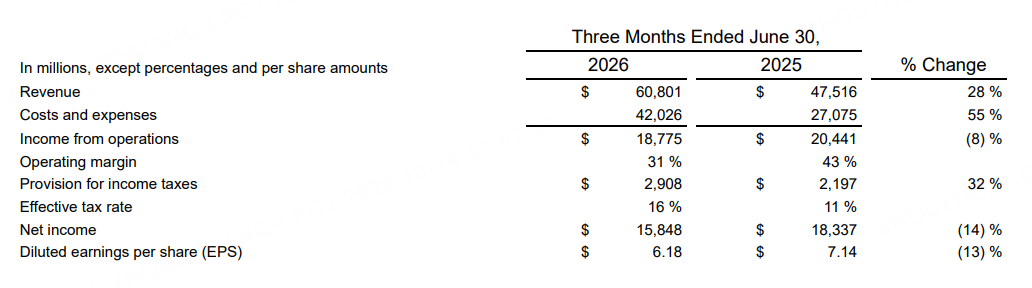
上季度Meta Platforms营收为608.01亿美元,同比增长27.96%;毛利率为81.37%;归属于母公司股东的净利润为158.48亿美元,环比增长率为-40.81%;净利率为26.07%;调整后每股收益为6.18美元,同比下降13.45%。分项看,公司重要看点是费用侧基数回升与Reality Labs持续投入,对利润季节性与环比带来压力。主营业务方面,“应用程序系列”营收603.70亿美元,占比99.29%;“现实实验室”营收4.31亿美元,占比0.71%,同比情况未由工具提供。
本季度展望
广告需求韧性与AI驱动的单位变现
广告业务是公司现金流的核心,市场对本季度营收增长23.54%的共识意味着广告需求在北美与国际市场保持稳健,叠加短视频场景流量占比提升。AI推荐系统对内容分发与广告匹配的改进,有助于提升广告主投放回报率,带动预算回流与留存,缓冲宏观波动下的行业波动。若Reels继续优化变现效率,用户停留时长的提升将转化为更高的千次展示收益,从而对收入形成持续支撑。
成本纪律与利润弹性
市场预计本季度息税前利润为193.24亿美元,同比增速为-5.90%,意味着营业利润端短期受到费用与折旧摊销的扰动。管理层过去数季在人员与基础设施投资上实施了更严格的成本纪律,使运营费用增速显著低于收入增速,为利润率创造了弹性。若广告收入如预期增长,同时资本开支节奏保持可控,毛利率有望维持在高位区间,而净利率则取决于Reality Labs与AI基础设施投入的阶段性峰值。
Reality Labs的投入节奏与中长期回报
Reality Labs上季度营收4.31亿美元、占比0.71%,规模仍小,但作为空间计算和XR生态的战略布局,对中长期平台化机会具有杠杆意义。短期看,该业务在研发、人力与硬件链条上的投入将压制集团利润率,使调整后每股收益的同比表现承压。若硬件产品迭代与应用生态丰富度提升,开发者与企业级客户的渗透率提高,有望在未来几季改善单位经济性并探索与广告业务协同的新型变现路径。
跨应用生态与商业工具的深化
“应用程序系列”上季度营收603.70亿美元,接近总盘子的全部,支撑点在于跨应用的社交与内容生态,以及对商家工具与广告解决方案的整合。随着商业化工具向中小商家普及,转化率和留存的提升将增强广告预算的粘性,并在旺季营销期带来结构性增量。若在支付、私域流量运营与短视频电商探索中取得进展,将进一步提升ARPU,形成对宏观周期的对冲。
分析师观点
从近期机构研报口径看,看多观点占主导,占比约为多数机构中的高比例区间;多数机构认为广告需求与AI驱动的效率提升将支持收入保持两位数增长,而成本侧纪律帮助利润在2026年维持韧性。
部分知名机构的研究指出,本季度收入共识为633.04亿美元,反映北美与国际广告投放的持续恢复,短视频与AI推荐带来平台时长与广告填充率改善;另一方面,Reality Labs的投入对利润短期形成压力,但被视为平台长期竞争力的必要成本。整体而言,看多派的核心逻辑在于:1)广告系统的AI化提升投放回报,驱动预算回流;2)运营费用受控,利润率具备上行弹性;3)在高基数下仍给出23.54%的收入增速预期,显示需求基础稳固。看空观点主要集中在硬件投资周期与宏观不确定性,但当前在机构分布中占比相对较小,未改写对本季度的偏积极预期。