TradingKey - 全球最大饮料制造商可口可乐(KO.US)将于4月28日美股盘前公布2026财年第一季度财报。这是新CEO Henrique Braun上任后的首份季度成绩单。
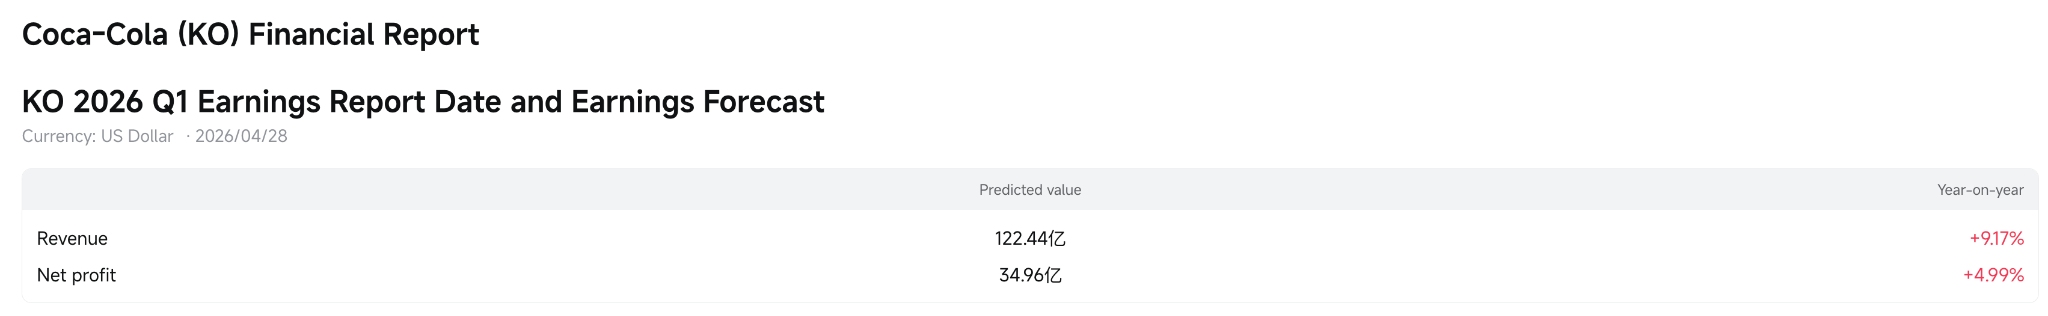
华尔街普遍预计,Q1营收约122.44亿美元,同比增长约9.17%;调整后每股收益0.81美元,较上年同期0.73美元增长约11%。
可口可乐年初至今股价累计上涨约7.49%,跑赢标普500指数4.27%的涨幅,以及苹果等部分科技大盘股。在科技股持续承压的地缘博弈与高利率环境中,可口可乐的低波动、高股息属性正重新获得资金青睐。
关税与地缘冲突背景下仍有望维持营收韧性
Jefferies将目标价从90美元下调至88美元,理由涵盖投入成本通胀和中东地缘冲突对供应链的潜在扰动;摩根大通则在财报前将Q1每股收益预期小幅下调至0.82美元(仍高于共识的0.81美元),重申83美元目标价和增持评级,预计涨势仍有延续空间。
摩根士丹利分析师Dara Mohsenian在3月23日重申买入评级,目标价87美元,强调可口可乐拥有强于同业的盈利能见度,即使在伊朗冲突等潜在供应链扰动下,也能依靠强大的定价权、装瓶系统成本吸收及部分外汇对冲保持稳健运营。
摩根大通同日进一步指出,尽管地缘政治紧张局势的缓解可能在短期内推动资金回流风险资产,但可口可乐有能力抵御通胀成本压力。
护城河依旧稳健:巴菲特“永久持股”的底气
在新任CEO聚焦AI转型的同时,支撑可口可乐长期复利增长的核心护城河并未动摇。可口可乐拥有两大坚不可摧的结构性壁垒:品牌护城河与运营护城河。在品牌层面,当消费者想到碳酸饮料时,第一时间想到的往往是“Coke”,其品牌辨识度已近乎品类代名词。
在运营层面,可口可乐通过“浓缩液生产、装瓶系统、区域分销”的轻资产特许经营模式,将高利润的浓缩液制造保留在总部,将低利润率的装瓶与物流环节授权给独立装瓶商,覆盖全球200多个国家和地区,建立了难以复制的低资本密度的全球化分销网络。
这使其能够长期维持约60%的毛利率和超过20%的营业利润率,即便原材料价格大幅波动时也能保持财务韧性。
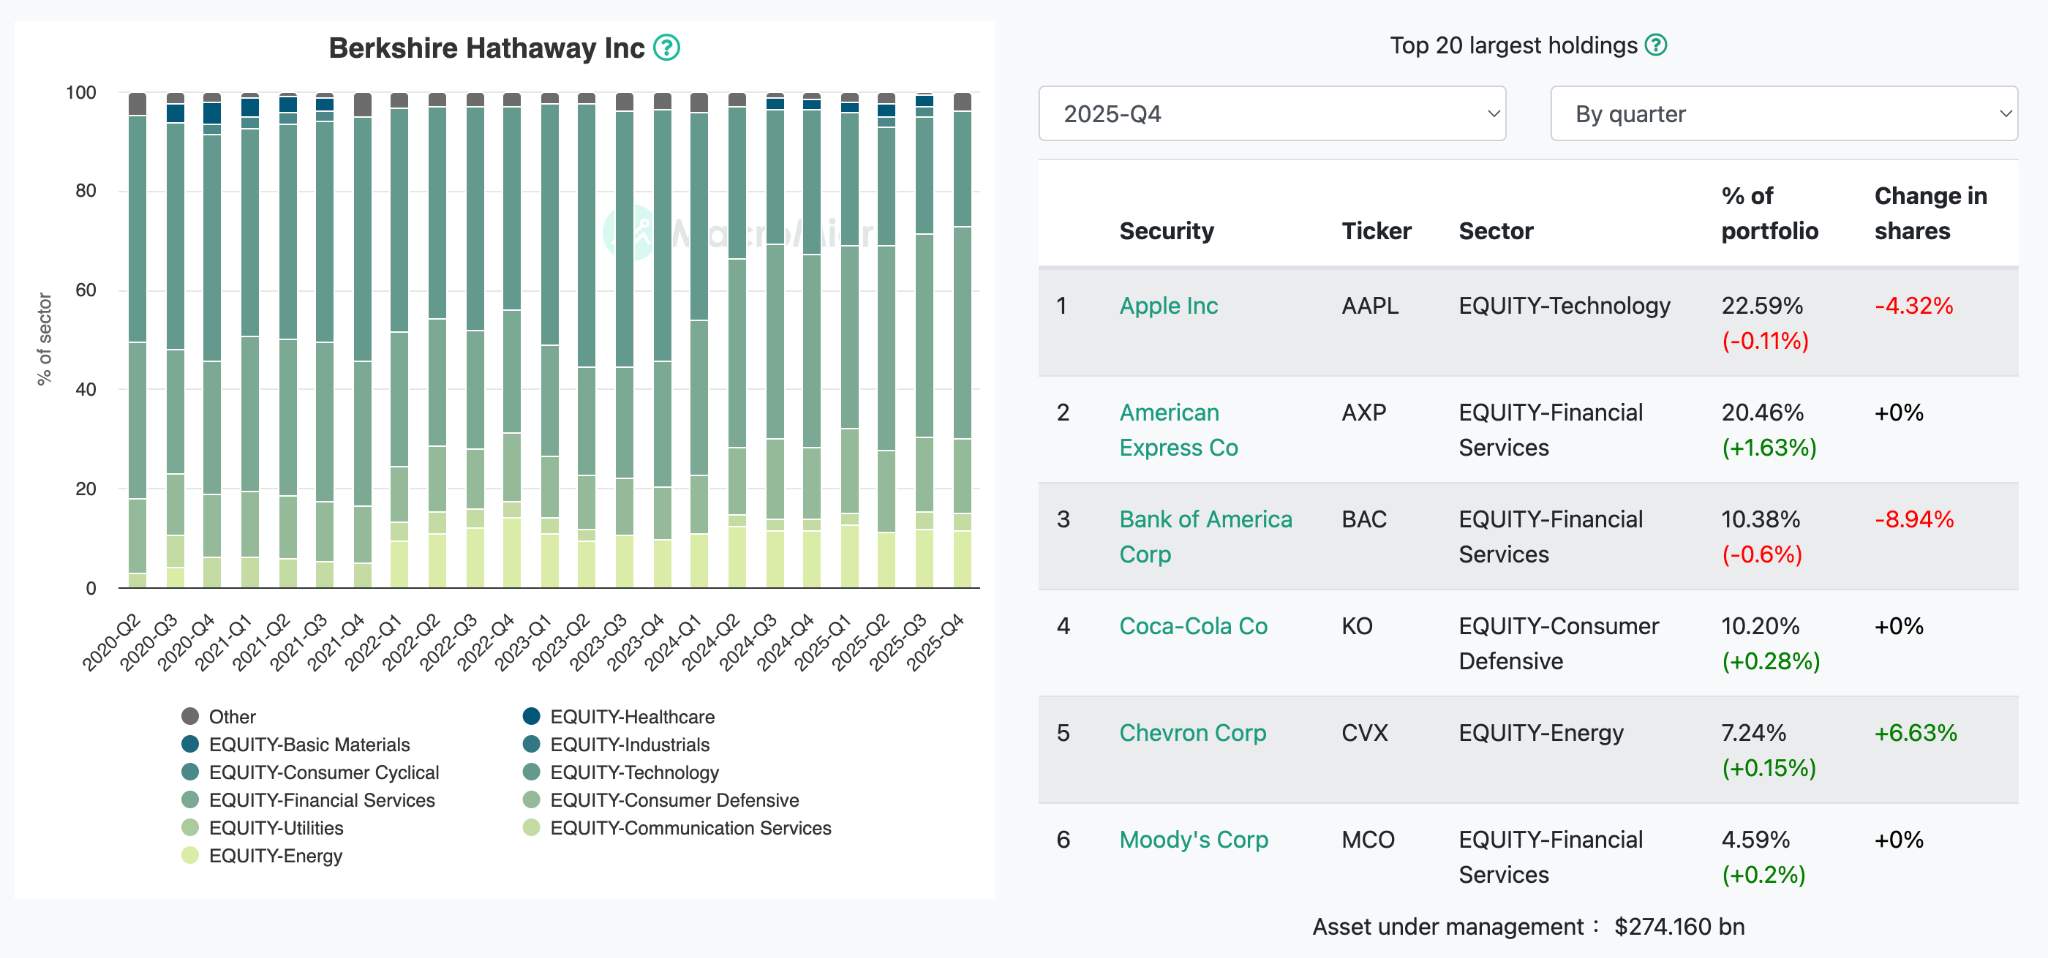
【可口可乐稳居Hathaway持仓前列,来源:Macromicro】
伯克希尔·哈撒韦新任CEO格雷格·阿贝尔在首封股东信中,将可口可乐列为公司的四大“核心持股”之一,明确暗示“永久不变”,这是对可口可乐护城河最直接的背书。
阿贝尔指出,这些企业是伯克希尔“充分了解、高度认可其管理层,并预期将在数十年内持续复利增长”的标的。以伯克希尔的购入成本约每股3美元计算,可口可乐持仓数十年来的复合增长率印证了消费品巨头穿越周期的能力。
AI转型下防御资产的重新定价
美东时间3月31日,现任首席运营官Henrique Braun正式接替James Quincey出任CEO,Quincey转任执行董事长。Quincey在交接时明言:“AI时代带来巨大转变,企业需要有充沛精力推动新一轮转型的领导人。”
可口可乐正在多场景推进AI赋能:
- 以生成式AI加速广告素材产出与A/B测试,即通过AI做到精准投放,有望提升行销投报率与新品上市命中率。
- 通过AI机器学习做需求预测、库存配置与运输排程,降低缺货与过量,改善营运资金周转与毛利率。
- 通过AI辅助价格弹性分析、促销深度与包装组合设计,在不同通路精准落地,放大定价权而不牺牲量能。
从财务层面看,可口可乐预计2026年调整后营收增长4%–5%,非GAAP每股收益增长7%–8%,自由现金流约122亿美元。
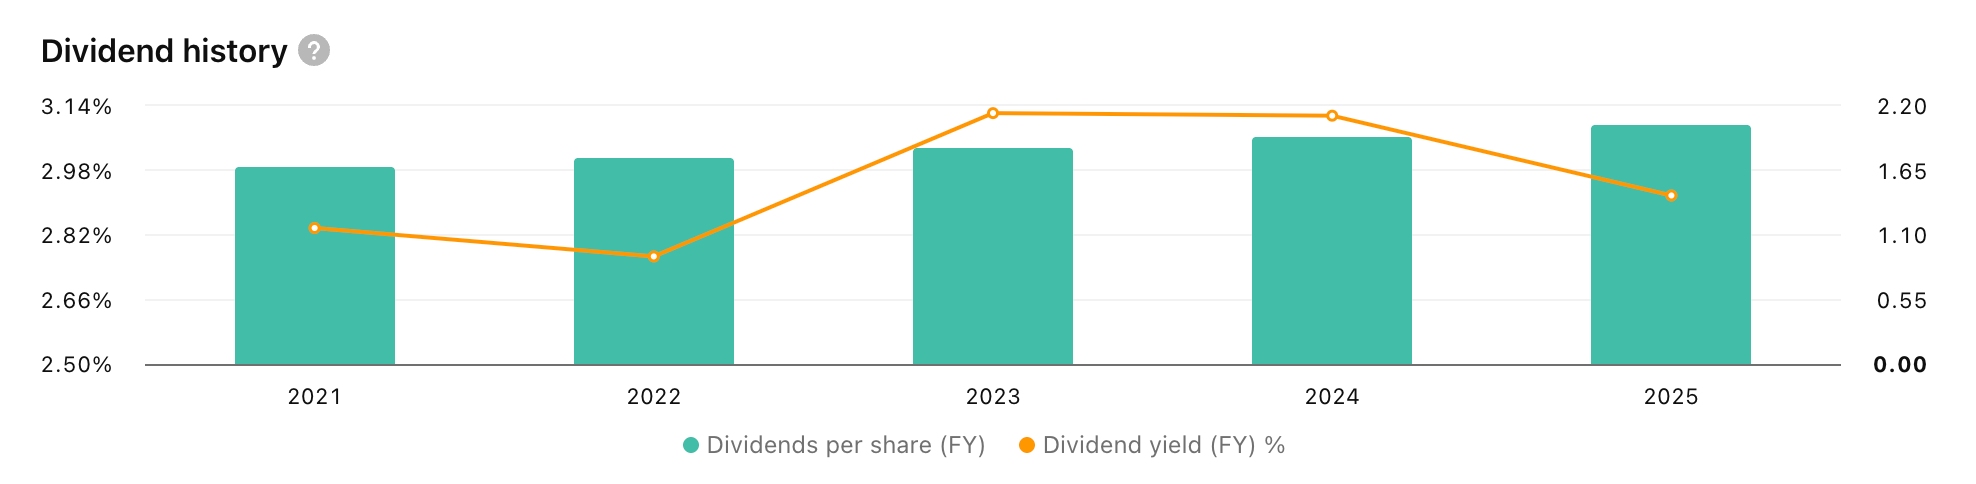
需要指出的是,股息已连续逾60年增长,2025年年化的股息收益率约2.92%。凭借逾700亿美元的庞大自由现金流基础,AI的投入完全在可控范围内。
综合来看,即将发布的Q1财报大概率交出一份“营收符合预期、EPS逼近上限、业绩指引维持稳定”的成绩单。
在避险情绪持续升温的宏观环境中,可口可乐凭借品牌定价权、全球运营网络和稳健现金回报构筑的护城河,依然稳健。
市场将进一步验证这家穿越百年的饮料巨头能否在新的管理层和AI时代中继续兑现“穿越周期”的承诺。
原文链接