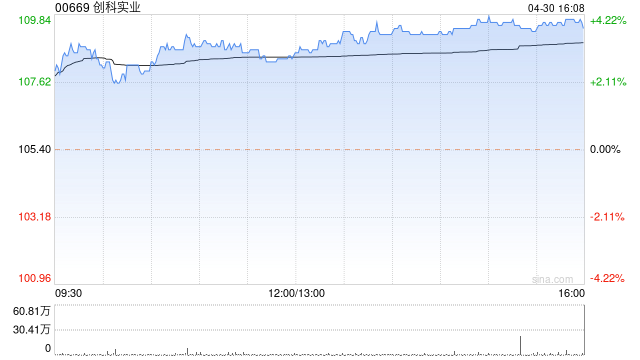
花旗:创科实业目标价升至168港元 盈利扩张超预期

新浪港股
08/06
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  花旗发布研报称,创科实业(00669)上半年收入及净利润表现均胜预期,主要受到关税缓解、产品组合升级带动EBIT利润率扩张超出预期,以及消费业务收入增长向好的推动,憧憬美国劳动力短缺将为Milwaukee工具创造更强需求。

  管理层亦透露,受惠于Milwaukee产品组合持续改善、美国关税影响缓解的全年效应,以及下半年户外销售季节性占比较低,下半年毛利率及EBIT利润率预期存在上行空间。花旗给予创科“买入”评级,认为该公司盈利复苏势头明确,今年起市占率提升速度可加快,过去15年来在推出新产品及持续夺取市占率方面成绩优异,列为中国工业股首选之一,目标价由150港元上调至168港元,并将2026至2028年盈利预测上调4%至5%。

  该行在全球工具供应链板块,偏好依次为创科、巨星科技(002444.SZ)、泉峰控股(02285),最后为史丹利百得(SWK.US)。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10