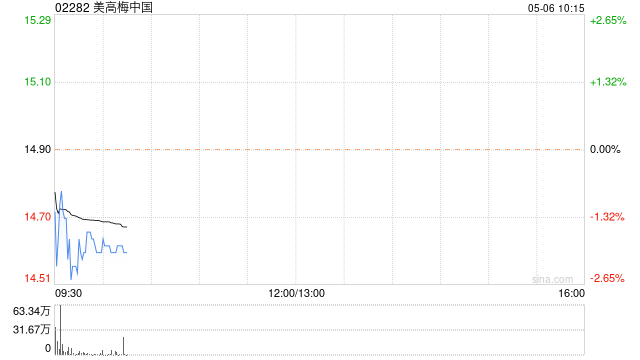
高盛:美高梅中国给予“买入”评级 目标价为16港元

新浪港股
08/09
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  高盛发布研报称,美高梅中国(02282)第二季业绩符合该行及市场预期,物业EBITDA为23.3亿港元,按季跌5%,符合市场预测介乎22亿至24亿港元区间之内。若剔除低于假定理论的VIP赢率因素,经调整后EBITDA为约23.5亿港元,按季跌8%,同比跌3%。该行微调美高梅中国2026至2028财年EBITDA预测,变动幅度最多1%,维持目标价为16港元,评级“买入”。

  该行引述管理层指,在世界杯结束后约两星期已重新观察到强劲的积压需求释放,访客量及博彩量均按周显著回升,过去一至两周行业每日博彩收入已重返首季水平,而美高梅表现更跑赢大市。高盛估算7月份行业赌收或接近210亿澳门元,同比跌幅收窄到5%至6%,对比6月跌幅达12%。

  高盛估计美高梅7月份市占率已回升至约16.5%,环比回升1.1个百分点,并预期下半年市占率将介乎16%至16.2%,假设行业博彩收入及推广环境于下半年维持平稳,预期每季物业EBITDA可达24.4亿至24.5亿港元。

免责声明:投资有风险,本文并非投资建议,以上内容不应被视为任何金融产品的购买或出售要约、建议或邀请,作者或其他用户的任何相关讨论、评论或帖子也不应被视为此类内容。本文仅供一般参考,不考虑您的个人投资目标、财务状况或需求。TTM对信息的准确性和完整性不承担任何责任或保证,投资者应自行研究并在投资前寻求专业建议。

热议股票

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10