外资当前买入美股的规模超过美债。这一罕见现象的背后,市场担忧通胀与美国快速膨胀的债务规模,正在侵蚀美债的“无风险资产”属性。
德意志银行对美国财政部数据的分析显示,截至6月的过去一年,流入美股的国际资金平均规模达到美国GDP的2.8%,超过流入美债资金占GDP比重的2%。本世纪内,除新冠疫情期间与全球金融危机后的短暂阶段外,这种情况尚属首次。
这一变化反映出美股吸引力持续走高,标普500指数有望连续第四年实现两位数涨幅。FactSet自2009年以来的数据显示,大规模AI投资推动企业利润率创下新高,支撑本轮股市上涨。
与此同时,美债作为全球无风险资产的传统地位正承受越来越大压力。投资者对向高负债政府出借资金愈发谨慎,并开始质疑美联储的独立性,这一变化或将重塑美元的交易逻辑。周一,10年期美债收益率自2023年后首次突破5%。
德意志银行全球外汇研究主管乔治・萨拉沃斯称,这是“美国资产市场的重大转变”,体现出“美国私人部门资产负债表持续向好,但公共部门资产负债表不断恶化”。

萨拉沃斯补充称,美元的币值如今可能更多与美股资金流入挂钩,而非美债资金流入。这意味着,随着风险偏好抬升,美元或将走强。这与以往的交易模式出现重大背离:过去在所谓避险阶段,外资会抛售高风险资产,涌入美债寻求避险,美元往往随之上涨。
萨拉沃斯写道,美国资产“不再是‘安全资产’,而是投资者首选的风险资产”。
去年年初,美国资产一度承压。特朗普总统4月推出大规模“解放日”贸易税,引发市场担忧,美国在金融市场的主导时代或将落幕,美股、美债与美元同步走弱。
但这短暂的“抛售美国资产”情绪很快消退,投资者害怕错过AI股票的进一步上涨行情,推动华尔街股指刷新高位。不过美债市场持续承压,全球多地发达经济体的债务水平与通胀问题引发广泛担忧,美债也被卷入这股抛售浪潮。

贝莱德欧洲、中东和非洲地区全球固定收益主管詹姆斯・特纳表示:“主权债券不再像过去那样具备无风险属性。以当前(政府)赤字水平,如果这是一家企业主体……你绝不会认为它处于无风险状态。”
与此同时,美国政府债务规模上月突破40万亿美元,政府财政持续维持赤字,进一步加剧市场担忧:美国财政路径不具备可持续性。上周,特朗普承诺,如果共和党在中期选举中保住国会控制权,将向每位美国成年公民发放5000美元“红利”,该举措成本或将超过1万亿美元。
今年截至目前,30年期美债收益率已从4.83%攀升至5.32%。债券价格下跌时,收益率上行。
曼氏集团资深投资组合经理马特・罗称:“我从未见过市场围绕‘无风险’究竟是什么含义,产生如此多的担忧与争论。”
他补充道,对美债日益感到焦虑的投资者很快发现其他债券市场也存在类似问题,例如债券供给增加。“颇具戏剧性的是,股票市场反而在争夺这部分资金。”
本月早些时候,规模达2.3万亿美元的挪威主权石油基金管理人提议减持约800亿美元美债,转而购买政府机构担保的抵押贷款支持证券等债券品种。
道富银行股票研究主管玛丽亚・韦特马内表示,该行机构客户群体也显现出相同趋势:增配股票,而配置资金似乎从主权债券中分流。
“如果你担心美国政府的财政审慎性,再把股票基本面和政府财政放在一起对比……企业基本面显得非常稳健,”韦特马内说,“盈利增长势头强劲。”
尽管美国财长斯科特・贝森特推出回购长期国债的计划,但美债收益率依旧走高。上周官方公布60亿美元回购额度,令投资者感到失望。
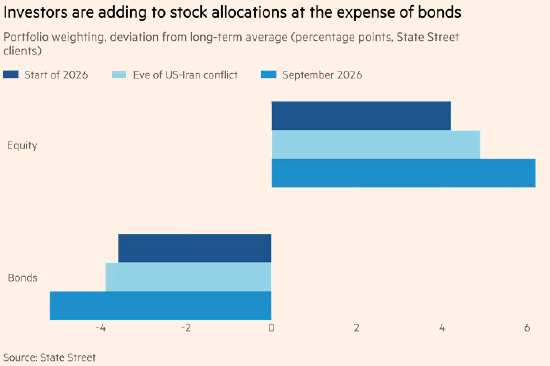
相比之下,蓝筹股指标普500今年累计上涨约12%。企业盈利大幅向好,使得交易员对霍尔木兹海峡近乎封锁、能源价格飙升可能带来的冲击预警不以为意。
FactSet数据显示,该指数成分股2026年第二季度盈利同比增长52%;若剔除亚马逊与字母表公司,盈利增幅为34%。这两家企业因持有其他AI公司股权,获得了大额一次性收益提振。
不过部分投资者与分析师仍保持警惕:今夏股指几乎原地踏步,倘若美债收益率继续上行,股市或将承压。收益率走高会抬升企业融资成本,同时增强固收资产的吸引力。
资管机构荷宝全球股票主管米希尔・普拉克曼表示,债市抛售是“股票市场当下最关注的问题”。
“一旦债市出现动荡……通常股市也会随之承压。”