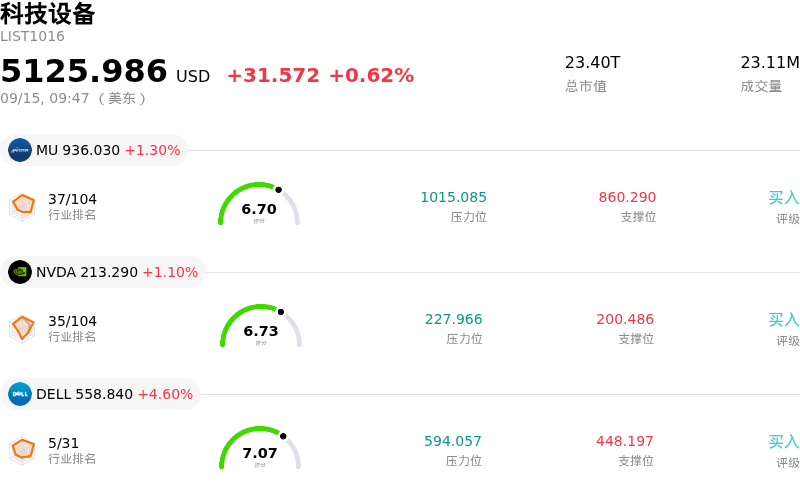
希捷科技公司 (STX) 开盘下跌3.42%, 所属行业科技设备上涨0.62% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.15%;英伟达 (NVDA) 上涨 1.27%;Dell Technologies Inc (DELL) 上涨 4.67%。
今日是什么导致了希捷科技公司(STX)股价下跌?
希捷科技(Seagate Technology Holdings plc)股价面临下行压力且盘中波动剧烈,这主要是受高管内部交易披露以及估值驱动的获利回吐影响。近期监管文件显示,包括首席财务官和执行副总裁在内的多位高管进行了多笔股票交易及拟议减持。尽管其中部分交易源于限制性股票单位(RSU)解禁后为履行纳税义务而由发行人强制执行的“卖股扣税”(sell-to-cover)安排,但在该股经历连续多个季度的巨幅上涨后,内部人士的累计减持仍成为了市场参与者锁定收益的战术性催化剂。
该股的回调也反映了数据存储和硬件板块内更广泛的行业动态与估值重估。在此前受益于对大容量企业级硬盘、热辅助磁记录(HAMR)技术以及云人工智能基础设施的强劲需求而大幅飙升后,希捷科技的市盈率估值已处于历史平均水平的高位。随着机构投资者在高 Beta 值科技股中重新平衡风险敞口,市场在消化此前涨幅并评估未来资本支出周期节奏的过程中,数据存储概念股表现承压。
尽管短期交易存在阻力,希捷科技的基本面依然受到长期强劲增长驱动因素的支撑。该公司近期公布了强劲的季度财报,业绩超越市场普遍预期,给出了建设性的业绩指引,并通过清偿未到期的可交换高级票据优化了资本结构。基于结构性 AI 存储需求,华尔街主流分析师对其未来多个季度的前景仍保持积极预期,尽管近期股价走势对管理层减持及更广泛的科技板块持仓调整依然较为敏感。
希捷科技公司(STX)技术分析
希捷科技公司 (STX) 技术面来看,MACD(12,26,9)数值-8.740,处于卖出状态,RSI数值41.393处于中性状态,Williams%R数值90.792处于超卖状态,注意关注。
希捷科技公司(STX)媒体舆情
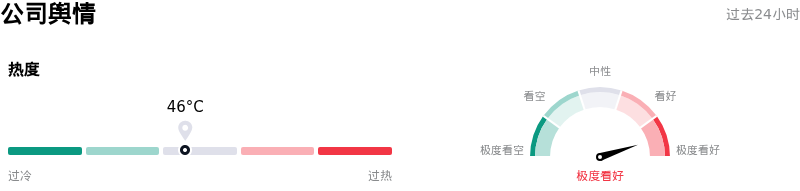
希捷科技公司 (STX) 公司舆情热度来看,当前热度46,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
希捷科技公司(STX)基本面分析
希捷科技公司 (STX) 处于科技设备行业,最新年度营业收入$12.20B,处于行业10,净利润$3.18B,处于行业5。“公司简介”
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1090.19,最高价为$1400.00,最低价为$714.00。
关于希捷科技公司(STX)的更多详情
公司特定风险:
- 高管内部减持: 近期提交给美国证券交易委员会(SEC)的文件显示,包括首席执行官威廉·莫斯利(William Mosley)、首席财务官吉安卢卡·罗曼诺(Gianluca Romano)和执行副总裁约翰·莫里斯(John Morris)在内的核心高管进行了大量内部减持并提交了Rule 144通知,股票抛售总额超过400万美元,引发了市场负面情绪并带来盘中股价压力。
- 数据中心基础设施瓶颈: 管理层在最近的投资者会议上强调了运营风险,警告称外部客户的电力限制、许可审批延误以及数据中心零部件短缺,可能会放缓大容量近线硬盘的部署和收入确认节奏。
- 估值压缩脆弱性: 在经历过去一年的大幅上涨后,该股目前的历史市盈率接近60倍的高位;如果季度营收或毛利率扩张不及市场预期,STX将极易受到获利回吐和剧烈回撤的影响。
- 超大规模云厂商资本支出敏感性: 延伸至2027和2028日历年的长期EB级容量分配使希捷面临客户集中度风险;如果主要超大规模云厂商因变现延迟而调整AI资本支出,可能会导致采购订单推迟。
原文链接