
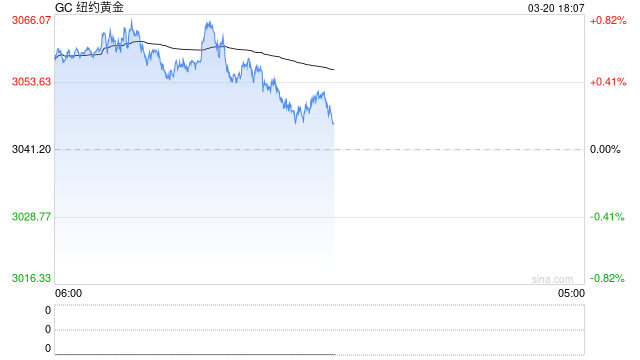
上周贵金属与各国风险资产市场普遍偏弱。过高的油价对商品与股票估值形成持续压制,周五符合预期的CPI与超预期的核心CPI放大了利空,市场在FOMC会议前已近乎完全定价加息周期的开启——9月加息概率约85%,至明年6月累计加息预期升至至少三次。这种极端定价意味着短期利空已接近穷尽边缘,我们认为以COMEX黄金为例,12月合约底部支撑依然存在。
当前,原油的风险溢价并未被完全证伪,这使得在此前的高基数下,“通胀叙事顶点”开启主升浪的时机继续后移。此外,铂族金属供给端扰动持续发酵:美国唯一原生钯矿Stillwater罢工进入第二周,铂族金属的供应扰动明显,叠加白银受铜矿供应端扰动供给依然偏紧,非金贵金属的供给收缩逻辑较黄金更为扎实。
本周亦是超级央行周,我们依然建议操作上建议决议落地前控制仓位、不裸卖波动率,等待右侧交易的机会。仅供参考。
行情回顾
上周COMEX黄金12月活跃合约收报4390美元/盎司,周跌约1.9%,连续第三周收跌。全周呈“周初承压—周三反弹—周四重挫—周五反转”的曲折节奏:周二美联储理事Barr鹰派表态叠加10年期美债收益率触及4.8%,金价自周高4441.64美元回落约90美元;周三美元走弱,金价反弹约1%;周四8月PPI同比5.4%超预期、欧央行加息,金价重挫近2%;周五核心CPI环比0.3%超预期,数据发布瞬间金价急挫至4330美元附近,临近9月2日创下的低点,随后快速收复并转涨。值得注意的是,本周美元指数基本持平,压制可能主要来自实际利率和加息。
COMEX白银12月活跃合约收报65.020美元/盎司,周跌约2.3%,弹性显著大于黄金。周三一度涨近3%至68.980后回落,周四单日重挫5.65%、抹去全部反弹涨幅,周五CPI发布时最低触及63.150美元后回升。白银本周走势和黄金较为类似,工业属性在市场计价时偏弱。
超级央行周来临,FOMC会议加息板上钉钉
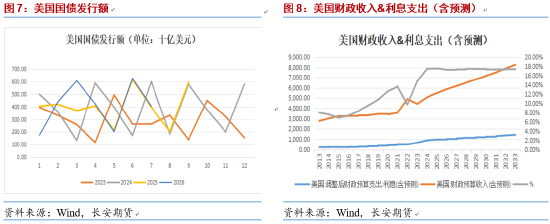
本周美联储(9月15-16日)与日本央行相继召开议息会议,构成名副其实的超级央行周。市场对9月加息的定价已接近极致:CME FedWatch显示加息25个基点的概率达85-90%,年内已完全定价两次加息;“美联储传声筒” Nick Timiraos撰文指出,市场已不再将9月会议视为单次会议问题,至明年6月的累计加息预期已升至至少三次。
1990年代以来联储仅有一次“一次性”加息,在过往的周期中加息周期起码维持一年的时间,且沃什7月曾公开表示不认为联储擅长“微调”,上月又称“没有太多证据显示借贷条件正在限制经济活动”——若以此为由加息,市场必然追问限制性水平何在。因此本次加息一旦落地,大概率意味着加息周期而非单次调整的确认,周三的决议已经完全被市场定价,但重点在点阵图揭示的终端高度与沃什发布会对未来经济的回答。与周期叙事形成对冲的是政治约束的显性化:特朗普13日称“美国应支付全球最低利率”,哈塞特表示“美联储在选举前保持现状很重要”,白宫施压或意味着周期的高度可能存在真实的政治天花板。
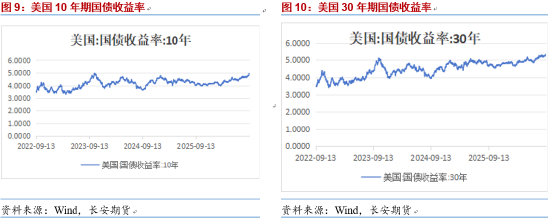
海外央行共振强化了紧缩氛围:欧洲央行9月10日加息25个基点(年内第二次)并上调通胀预期;金十对52位日本央行观察人士的调查显示,100%预期下周加息、约93%预期明年1月前再度加息,政策正常化明显提速。全球债市同步承压:10年期美债收益率4.97%附近,30年期一度突破5.42%创2007年以来新高,澳大利亚10年期收益率5.38%创2011年5月以来新高。
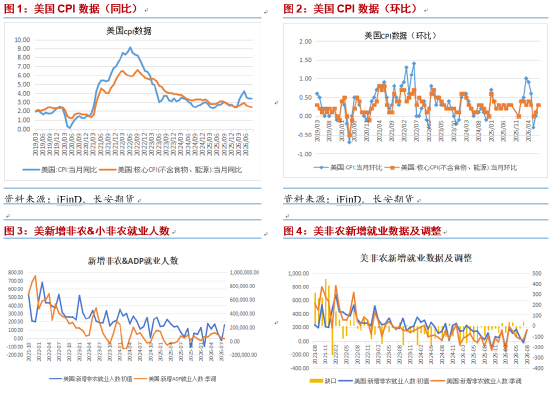
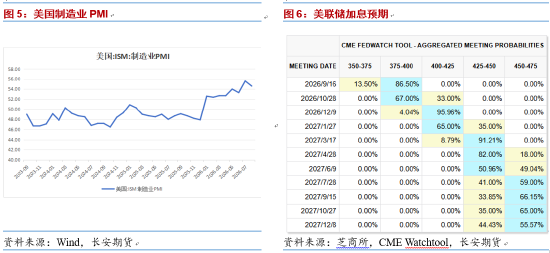
“通胀加息同步见顶”叙事需要等待,但美债问题依然存在
“通胀加息同步见顶”的确认需要更多时间:原定本周的塞拉莱地区会议推迟、沙特输油管道临时关闭,通胀的能源底色短期难以消退,这意味着加息预期与通胀同步回落、贵金属开启主升浪的宏观组合当前并不具备。我们对油价本身不做过多判断,仅需明确一点:主升浪的条件缺位,是“不追高”的理由,而不是“转空”的理由。
支撑“不看空”的基本面基石是美债问题的持续发酵。美国国债总额已突破40万亿美元,10年期美债收益率、30年期美债收益率均创下新高,美债利率负担愈发沉重;财政部9月9日虽将10-20年期国债回购规模扩大至60亿美元,但实际执行仅51.87亿美元,买盘偏弱得到确认,可能使得美债持有回报继续升高。美债对于贵金属的拖地关键在于矛盾的自强化属性:加息周期一旦确认,存量债务的滚动付息压力同步上升,财政约束与美元信用折价随之加深——紧缩越深,黄金的“美债替代价值”反而越高,这是本轮加息周期与以往最大的不同。
除去我们在上周的月报中论证的各国央行较为稳定的需求外,盘面同样印证基本面并未实质性转差。9月11日核心CPI超预期、9月加息概率冲上90%的当天,金价盘中先跌后涨——以当前的主力COMEX GC12来看,最差的宏观组合带来的4小时线收盘价低点高于9月2日砸出的盘中低点。综合而言,“主升浪缺位”与“基本面未转差”并存,决定了贵金属短期仍是宽幅震荡而非趋势转空:上有加息周期确认后的利率压制,下有美债信用折价与央行购金构筑的底盘。操作上维持谨慎但不悲观的立场,控制仓位、等待FOMC落地后的右侧信号。
贵金属供给市场亦有扰动,关注非金贵金属供给端的收缩
铂族金属供给端出现年内最具戏剧性的事件:SMM等公开消息来源称,9月3日起,Stillwater位于蒙大拿州的Stillwater East矿与Columbus冶金综合体约420名工人开始罢工,目前已进入第二周且尚无和解迹象。这两处设施分别是美国唯一的原生钯矿和唯一的铂族金属冶炼精炼厂,Stillwater East上半年产量76,334盎司(2E口径,占公司美国业务55%)。受到铂族金属长周期价格整体下行的影响,公司称美国业务已接近盈亏平衡(上半年自由现金流为负),CEO Stewart警告若改革方案受阻,罢工走向关停的风险真实存在,上周罢工首日钯金即大涨4.92%至1441美元。需要注意的是,年初机构预测2026年钯金市场小幅过剩;尽管如此,美国铸币局9月3日发售的5000枚2026-W钯金Eagle在几分钟内售出4778枚。此外,根据世界白银协会的统计,白银年度供需缺口或连续出现连续六年,叠加当前铜矿、锌矿供给端本身的扰动,使得白银逼仓行情依然具备一定启动的条件,但当前市场对于其供需缺口计价明显不如铂族金属明确。我们依然认为本年度市场对于金的实物需求可能存在一定外溢,导致银、铂、钯等非金贵金属面临明显的底部买盘支撑。
小结
综合来看,本周贵金属的核心矛盾不在于“方向”,而在于“节奏”:上有超级央行周密集落地、加息周期确认带来的利率压制,下有美债信用折价、央行购金与非金贵金属供给收缩构筑的多层底盘,价格大概率维持高波动下的承压震荡格局,趋势性转空的条件尚不充分。具体而言,后市需重点跟踪三条线索:
第一条是政策路径的“预期差”。9月加息本身已基本被price in,真正决定波动幅度的变量是点阵图揭示的终端利率高度与沃什对“限制性水平”的界定——若加息节奏被限定在本轮两次之内,紧缩溢价反而可能在决议落地后快速出清,但倘若市场对中性利率最终定价更高,紧缩溢价或不断攀升。同时需警惕政治约束的扰动,白宫对低利率的公开诉求与美联储独立性的拉锯,意味着本轮周期的高度存在真实的天花板。
第二条是通胀叙事的“退坡时点”。原油风险溢价尚未被证伪,能源底色未退,决定了“通胀与加息同步见顶”的组合短期无法成立,主升浪缺位是我们不追高的核心理由;但只要油价未进一步失控式上行,当前定价已接近利空穷尽边缘,COMEX黄金12月合约底部支撑依然有效,操作上切忌在低位裸卖波动率、直接看空。
第三条是供给端的“事件溢价”。Stillwater罢工若延续、或谈判僵局扩散至East Boulder矿,钯、铂的政策溢价与逼空风险将持续发酵;叠加白银受铜矿供应扰动偏紧、钯金实物投资需求外溢,非金贵金属的供给收缩逻辑较黄金更为扎实,金银比、铂钯比存在阶段性修复机会,可作为组合对冲的观察方向。
在操作方面,本周日、美央行决议落地前以控制仓位、保留流动性为先,不裸卖波动率,等待FOMC与点阵图尘埃落定后的右侧信号;方向上维持“谨慎但不悲观”——激进者可依托COMEX黄金12月合约关键支撑4300轻仓试多并严格止损,稳健者等待加息周期高度明朗后再行介入;套利层面关注非金贵金属相对黄金的超额表现。
作者:闫隽永 从业资格号:F03135728,投资咨询号:Z0024434,长安期货贵金属分析师。