
大地期货研究院
观点小结
核心观点:Brt90-120
东西管道遇袭推升风险溢价,现货抢购加剧升水格局,短期油价偏强上行。
上周沙特的东西管道受到袭击暂停运行,目前确认泵站受损,但修复时间传1-4周不等,yanbu港口loading量级已降至100万桶日以内。考虑到沙特库容能力有限,若修复时间超过两周,那么沙特很有可能再次面临胀库倒逼上游进一步减产的风险。
沙特这边供应减量达到300万桶日,加剧了现货的紧张格局。买方寻求其他供应来源,但短时间内,俄罗斯出口维持在500左右,11月到ESPO已报到+20以上;北海、西非升贴水也飙升至7月底水平,目前炼厂排产和利润能够支撑现货的集中采购,以价换量,现货的缺口暂时没有很好的解决办法。可能性在于沙特快于预期回归,或SoH出来的量级超预期。
节奏上,地缘方面关注的是双海峡的战局烈度和美伊是否出现缓和的契机;基本面需要关注现货抢购的持续性,和炼厂利润的走势;博弈角度关注资金盘的变化,比如cta仓位、资金仓位等,目前多头高度集中,一旦出现反转信号,可能会引发踩踏风险。
01、东西管道被炸;现货暂时无解
东西管道遇袭,沙特四处危机
上周后半段,沙特东西管道遇袭,据消息源确认,大概是11号泵站受损,预计修复时间在一周到一个月不等。
这将直接冲击yanbu港口的出口能力,目前loading量级已从maximum400万桶日降至不足100万桶日。
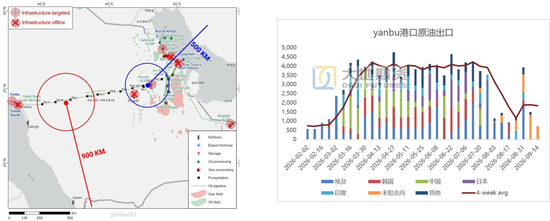
考虑到沙特库容水平有限,如果按照当前水平极限库容还剩2000万桶,仅东西管道缺口300+,那么沙特将在1周左右的时间再次面临胀库危机。
更有可能是沙特评估战局风险和维修周期,优先减产,产量可能再次降至700万桶日以下。

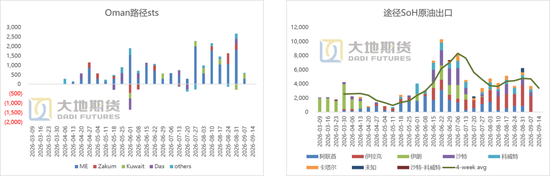
而SoH这边仍然主要依靠sts渠道过境
上周SoH过境原油量级接近400万桶日,sts仍是主要的出海峡方式。
其中伊拉克的量级占比来到60%,伊朗可观测数据源仍为0。
俄罗斯loading维持在500左右
作为炼厂替代中东油的常见渠道,俄罗斯由于黑海港口被反复袭击、自身油田被迫小幅减产等因素影响,出口较3-6月封锁时期降幅约为60-80万桶日。
俄罗斯近几周原油loading都维持在500万桶日左右,而11月到的ESPO现货已经报到+20以上,对比两周前4-5的报价可以说是现货一货难求。

现货暂时无解
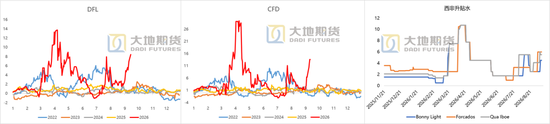
同样地,北海和西非现货贴水也飙升至7月底水平。
各地11月能到的货至少都报到+20以上了。
目前排产和利润支撑现货的集中采购,以价换量;现货贴水的回落可能是阶段性行情告落的信号。
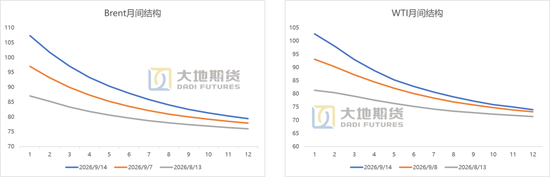
原油前端大幅走强
现货推升前端结构大幅走阔,远期曲线陡峭。
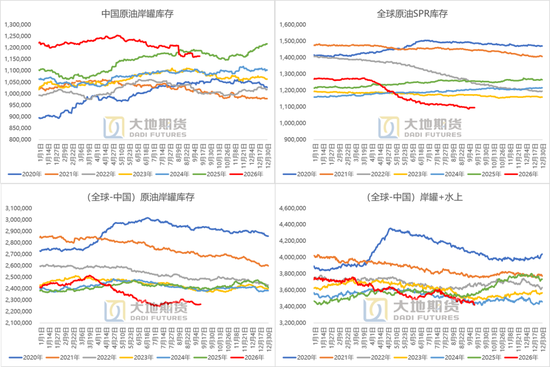
库存更新:持续去库中

02、油品支撑炼厂开工
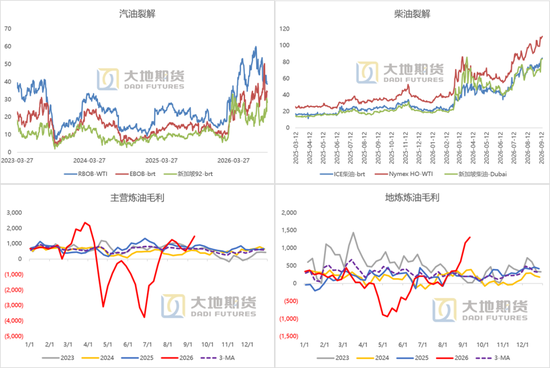
柴油仍处于紧缺状态
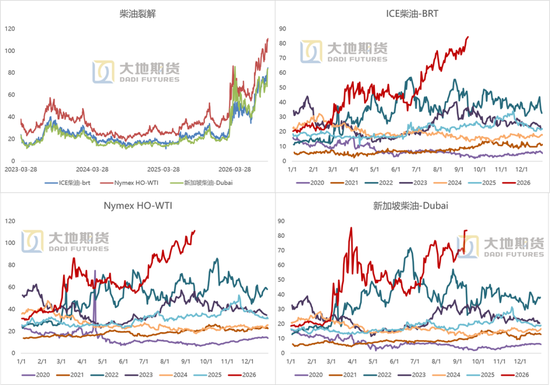
柴油crk持续走高;俄罗斯炼厂未恢复,出口低位,美国已经max prod.但目前看来还是不够补欧洲的缺货。

炼厂利润不断创新高
所以当利润有拐头迹象时,传导至现货的买盘支撑将有所松动,也是目前需要关注的主要指标之一。
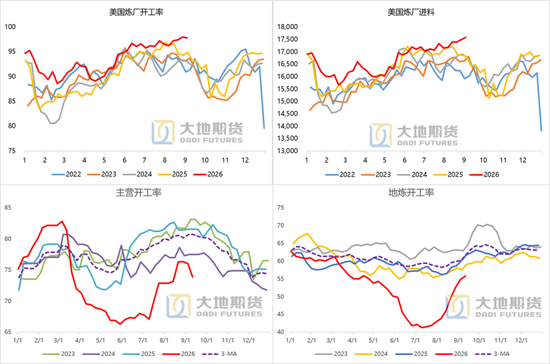
炼厂开工打满
03、结构数据更新
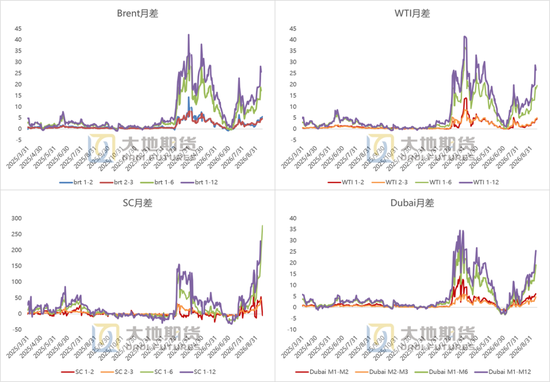
月差back加深
截至9月11日,ti近次月价差收于4.11,近2-3收于4.51;brt近次月收于4.83,近2-3收于4.09;SC近次月收于53.2。
油品裂解持续走高

Brt净多继续回升
9月8日当周,brt基金多头增加4375手,空头减少5142手,净多增加9517手。
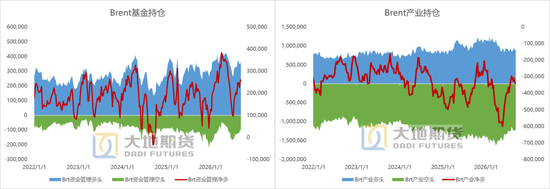
ti净多维持低位
9月8日当周,TI基金多头增加13660手,空头减少3790手,净多增加17450手。

黄琬喆
从业资格证号:F3075583
投资咨询证号:Z0020508
联系方式:huangwz@ddqh.com