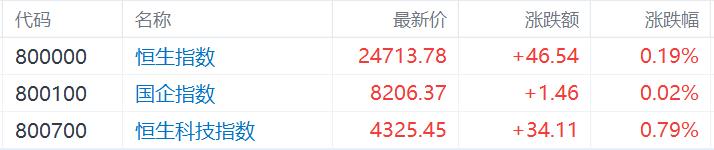
9月16日,港股三大指数走出探底回升行情,核心驱动力是AI硬件以及芯片板块的拉升助力,恒生科技指数表现最强,最终收涨0.79%,恒生指数涨0.19%,国企指数微涨0.02%。
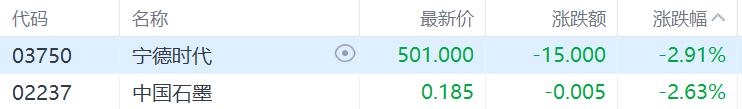
盘面上,大型科网股集体走低但总体跌幅不大,腾讯、小米跌1.2%;戴尔CEO关于芯片短缺的预警,半导体股、光通信概念股、PCB概念集体拉升;现货黄金回升突破4320美元,黄金股带领有色金属股齐涨,连续回调的内银股再度活跃。另一方面,受外围消息影响,重型机械股下跌明显;锂电池板块继续走低,龙头宁德时代继续下跌近3%,石油股、濠赌股、猪肉概念股普遍弱势。
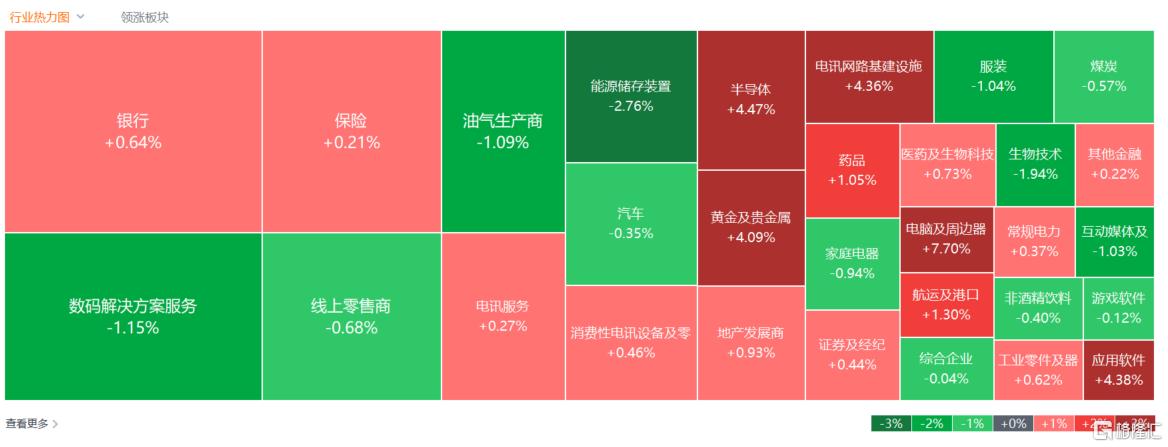
具体来看:
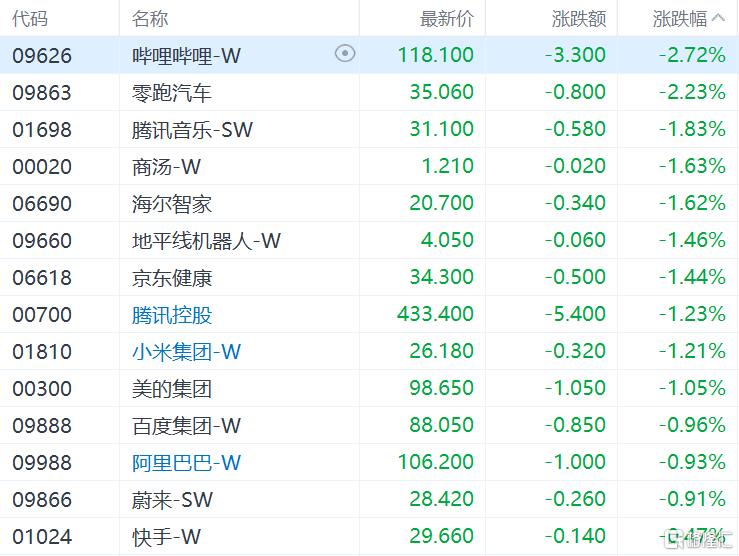
大型科网股集体走低但总体跌幅不大,腾讯、小米跌1.2%,百度、阿里巴巴跌0.9%。
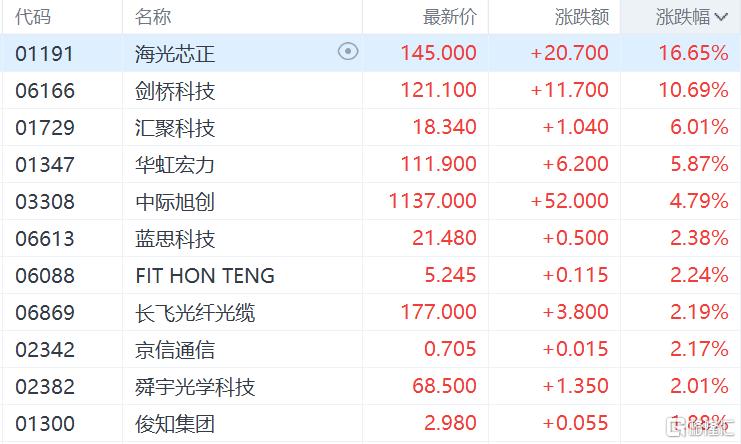
光通信概念股表现强势,海光芯正涨超16%,剑桥科技涨超10%,汇聚科技涨超6%,中际旭创、长飞光纤光缆跟涨。
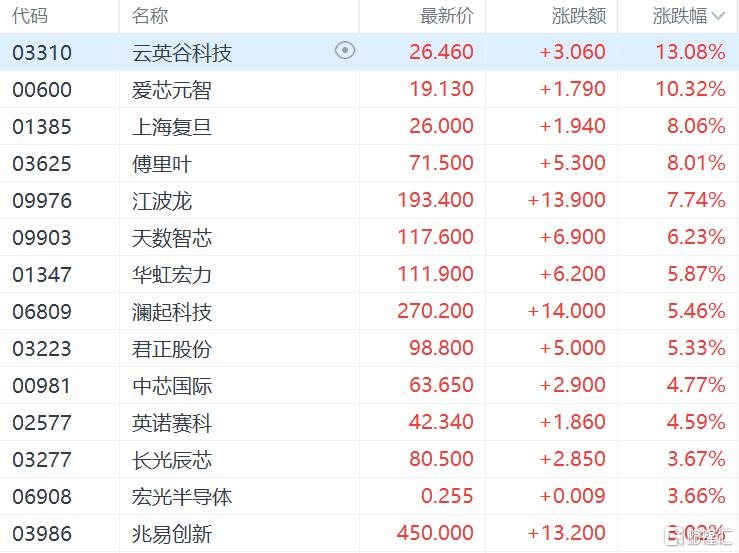
半导体股集体上涨,云英谷科技涨超13%,爱芯元智涨超10%,上海复旦、傅里叶涨超8%,江波龙涨超7%,天数智芯、华虹宏力、澜起科技、中芯国际跟涨。
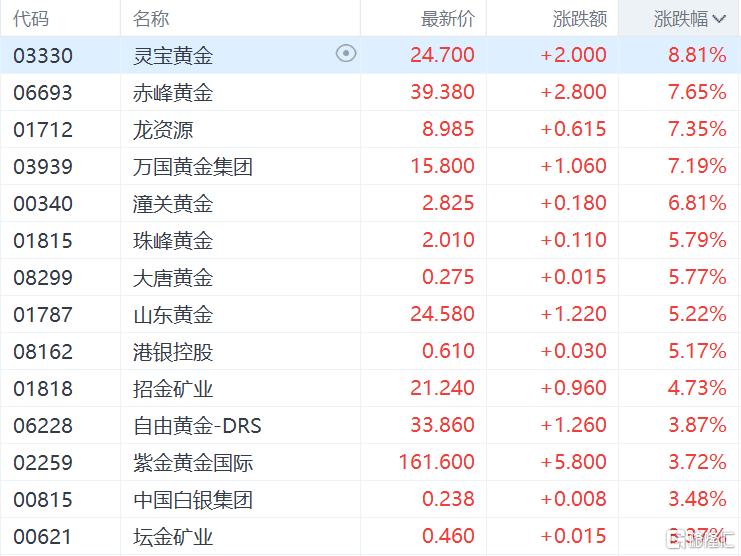
黄金及贵金属板块表现活跃,灵宝黄金涨超8%,赤峰黄金、龙资源、万国黄金集团涨超7%,潼关黄金涨超6%,珠峰黄金、大唐黄金、山东黄金涨超5%。
消息面上,随着金价在4280美元/盎司附近获得初步支撑,部分资金开始博弈“利空出尽”。市场对美联储加息的定价已接近 90%-92%,这意味着加息本身已被充分消化,黄金股借势展开反弹。反弹能否持续,取决于美联储利率决议的措辞。如果主席沃什将此次加息描述为应对油价驱动通胀的“保险”举措,金价可能趋于稳定;若暗示开启更广泛的紧缩周期,黄金仍将面临压力。
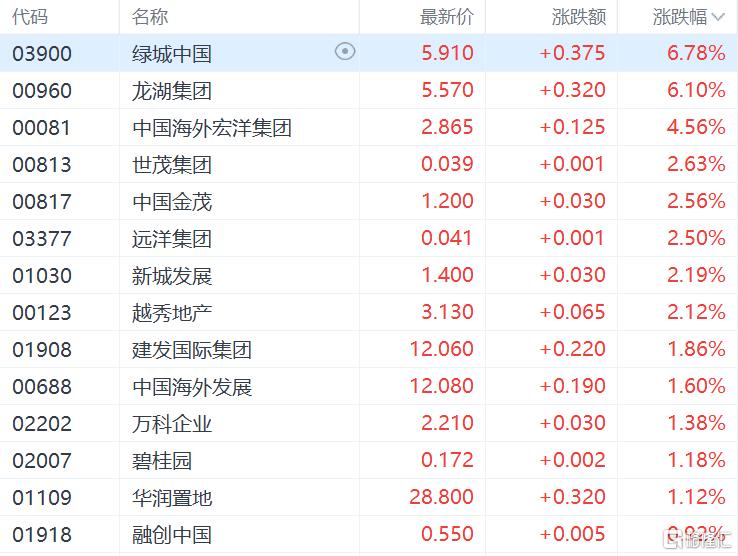
内房股普涨,绿城中国、龙湖集团涨超6%,中国海外宏洋集团涨超4%,世茂集团、中国金茂、远洋集团、新城发展、越秀地产涨超2%。
消息面上,国家统计局数据显示,8月一线城市商品住宅销售价格环比上涨,二三线城市环比降幅总体收窄。国信证券指出,8月地产基本面指标整体偏弱,但房价趋势相对积极,地产股折价幅度已对未来房价跌幅充分甚至过度悲观定价,重申地产股具备价值空间、股价处于中期底部,现房销售新规力度相对温和且对行业长期影响利大于弊。
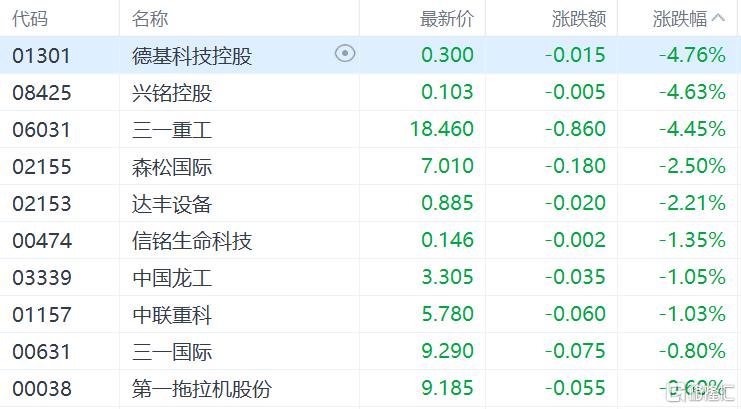
重型机械股集体下跌,三一重工跌4.45%,中国龙工、中联重科跌超1%,三一国际跌0.8%。
消息面上,2026年9月9日,应美国行业协会Hydraulic Cylinders Fair Trade Coalition及其成员公司提交的申请,美国商务部宣布对进口自中国、印度、墨西哥的线性液压缸及其部件(Certain Linear Hydraulic Cylindersand Parts)发起反倾销和反补贴调查、对进口自加拿大和韩国的涉案产品发起反倾销调查。
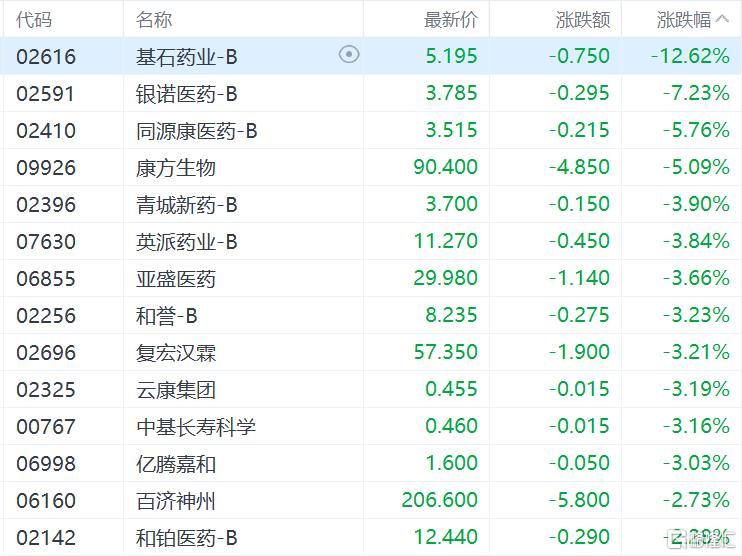
生物技术股多数下跌,基石药业-B跌超12%,康方生物、同源康医药-B跌超5%,亚盛医药、和誉-B、复宏汉霖、云康集团跌超3%。
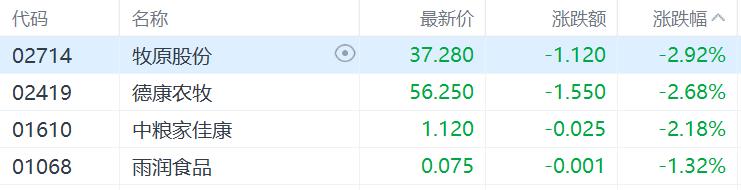
猪肉概念下跌,牧原股份、德康农牧、中粮家佳康跌超2%。
锂电池板块部分走低,龙头宁德时代继续下跌近3%。
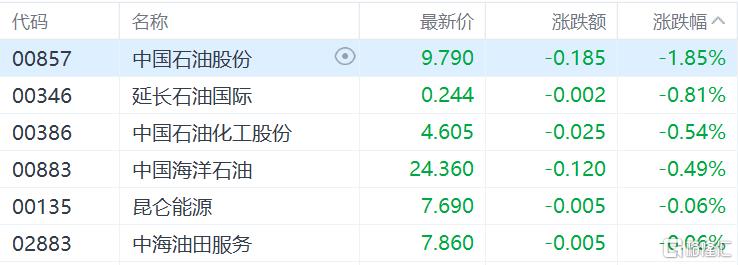
石油股集体走低,中国石油股份跌1.85%,中国石油化工股份、中国海洋石油、昆仑能源、中海油田服务跟跌。
濠赌股继续跌势,新濠国际发展跌3.03%,美高梅中国跌2.95%,金沙中国、百乐皇宫跌超1%,永利澳门、银河娱乐跟跌。
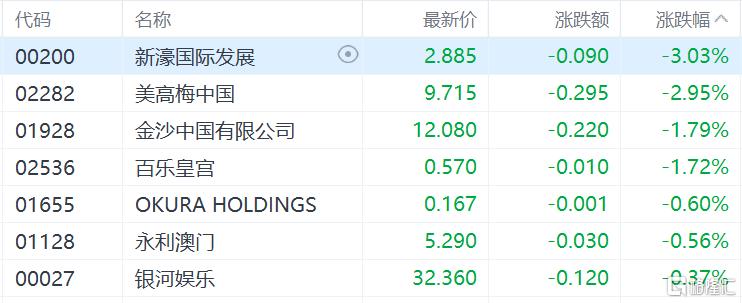
消息面上,近期澳门博彩收入数据疲软。8月博彩毛收入218.91亿澳门元,按年下跌1.2%,逊于预期。市场正关注“金九银十”传统旺季能否带来实质性改善。花旗仍维持9月赌收按年升2%的预测,野村预计增约2-3%,大和预计升3%。但机构普遍认为,在贵宾厅业务持续收缩、中场增长放缓的背景下,濠赌股短期仍面临盈利压力。
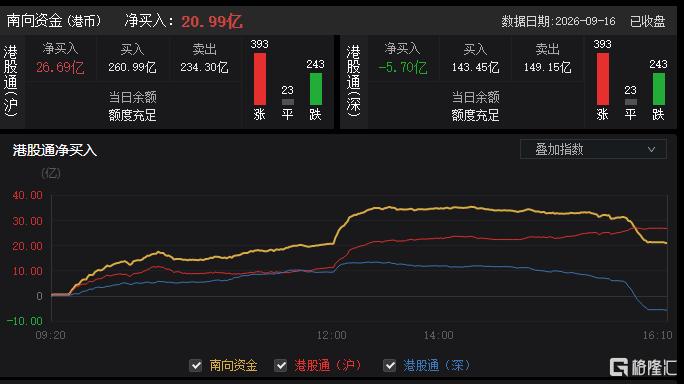
今日,南向资金净买入20.99亿港元,其中港股通(沪)净买入26.69亿港元,港股通(深)净卖出5.70亿港元。
展望后市,东吴证券指出,从数据上看,美联储存在不加息的可能,但市场加息交易已经较满。若美联储按兵不动,市场不会买账;若如期加25个基点,属于预期兑现。不论哪种情况,长端若不能明显回落,港股都会承压。