来源:中信建投证券研究
文|曾羽 周博文
展望未来,多元资产配置是“固收+”长期发展的必然趋势。随着资本市场改革持续深化、多元资产生态不断完善、投资者教育持续深化,“固收+”将在守住稳健底色的基础上,持续拓宽资产配置广度、深耕策略管理深度,从“固收底+单一增强”、注重“保底”的初级形态,升级为“多资产协同、全周期波动管理”的成熟形态。“固收+”语境下的多资产配置仍存独特约束,但依托资产配置框架优化组合仍是破局低利率困境的核心路径。
作为多资产固收+系列报告的第二篇,本文重点梳理了此轮“固收+”快速发展的低利率环境背景、多资产配置的演进特征,以及相较于多资产配置的独有实务约束。
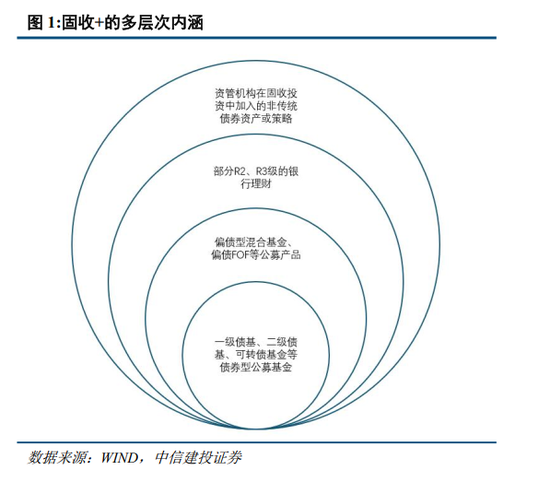
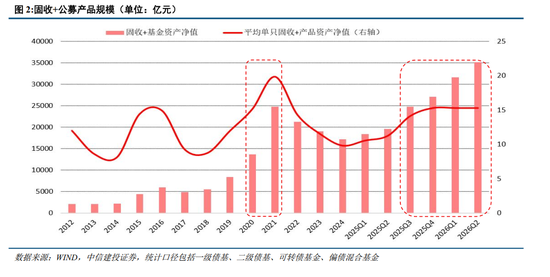

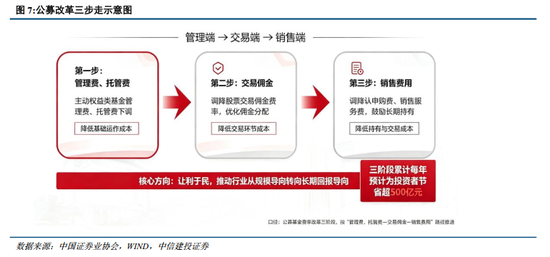
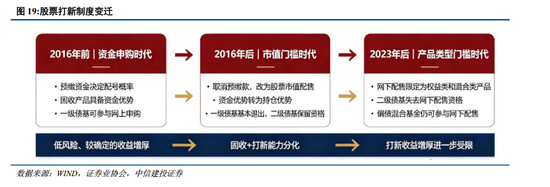
本轮“固收+”的快速发展本质是低利率环境下传统收益增厚手段逐步退坡后的主动转型,核心主线是从单一资产、注重保底的传统模式,向多元资产、波动管理的多资产模式演进。①资产维度上,股票打新制度变革、可转债市场规模约束与估值高位共同削弱增厚效果,倒逼“+”的收益来源从单一高确定性资产(股票打新、转债等),走向股票、REITs、商品、衍生品、跨境资产等多元品类的系统配置;②策略维度上,CPPI、TIPP 等传统类保底策略的安全垫支撑持续弱化,产品目标从追求“保本基础上增强”迭代为拥抱合理波动,尾部风险管控、波动平滑优化、波动-收益转化构成的波动管理能力有望逐步成为产品的核心竞争力;③持有人维度上,机构资金仍是“固收+”的基本盘,但居民财富配置迁移与投资者教育持续深化推动零售端正在快速扩容,持有人结构从机构主导向机构与零售并重转变。


“固收+”语境下的资产配置在目标函数、能力边界与资金性质方面仍存在独特约束,与传统多资产配置的理论假设存在差异,但基于资产配置的框架视角拆解“固收+”的配置逻辑、优化多资产组合的风险收益,是应对低利率挑战、突破传统“固收+”发展瓶颈的核心路径。我们将在后续报告中系统回顾现代资产配置的核心理论体系,结合“固收+”的产品特性与实务约束,深入拆解资产配置理论在固收+场景下的适配方法与实践路径,为多资产“固收+”的组合构建与优化提供完整的分析框架。

大类资产波动风险:多资产固收+组合覆盖债券、股票、可转债、REITs、大宗商品、跨境资产等多类资产,单一资产价格大幅波动均可能对组合净值形成冲击。若权益市场出现大幅调整,权益类资产及可转债持仓可能带来较大回撤;若利率大幅上行,债券底仓与长久期资产将面临估值压力;大宗商品价格受地缘政治、全球供需影响波动剧烈,跨境资产受汇率波动、海外政策影响,均可能增加组合收益不确定性;极端市场环境下还可能出现股债双杀、大类资产相关性短期抬升的情形,分散配置效果弱化,导致组合短期回撤超预期。
流动性风险:一方面,可转债、REITs 等部分细分资产市场容量有限、日均成交额偏低,若市场情绪快速恶化,流动性可能大幅收缩,冲击估值水平与调仓效率;另一方面,伴随零售投资者占比逐步提升,产品申赎波动有所加大,极端行情下若出现集中赎回,可能形成负反馈循环,加剧组合净值波动与流动性压力。
策略失效风险:CPPI、TIPP等传统组合保险策略高度依赖安全资产的票息积累与价格稳定性,低利率环境下债券安全垫积累速度放缓,策略进攻性与保本效果均可能弱化;同时多资产配置模型基于历史相关性与波动率假设构建,若市场环境发生结构性变化,资产间相关性、波动特征偏离历史规律,可能导致配置策略失效,影响组合风险收益表现。
监管与政策风险:多资产固收+的投资运作受监管政策约束较强,股票打新制度、衍生品投资范围、REITs 投资比例、公募基金仓位限制等监管规则的调整,均可能改变产品的可投资产范围与策略空间;资本市场改革、资管行业监管政策的变动,也可能对产品运作模式与收益预期产生短期扰动。
信用风险:组合底仓以债券类资产为主,若信用债发行人经营恶化、信用评级下调,可能出现估值下跌甚至违约兑付风险;可转债、REITs 等资产亦受底层主体信用资质影响,若对应正股或底层资产信用状况恶化,可能引发相关资产价格大幅调整。
曾羽:中信建投证券固定收益首席分析师,研究发展部总监。四川大学经济学学士、硕士,金融硕导。曾从事房地产监管及市场分析工作,现深耕固定收益研究领域,对地方政府债务及房地产债务有长期深入研究。多年新财富、水晶球等评比最佳上榜分析师,其中 2016 年新财富固定收益第一名。
周博文:中信建投证券固收分析师,伦敦政治经济学院金融学硕士,2018年加入中信建投证券从事商贸零售行业研究。2022年从事固定收益研究,目前主要研究方向为可转债、固收+。