影石创新发了半年报,持续引发市场关注。
上半年卖了55亿,到手利润3040万,同比跌了一大截。
更奇怪的是,它的营收还在涨,同比增长50%。
一家正在快速奔跑的公司,利润却突然掉到了地板上。
增收不增利,是网络上最多的一种声音,
可是,为什么会这样,未来又会怎么样,却少有人说明白。

一、1/5的营收,砸进了研发
先看一组数字。
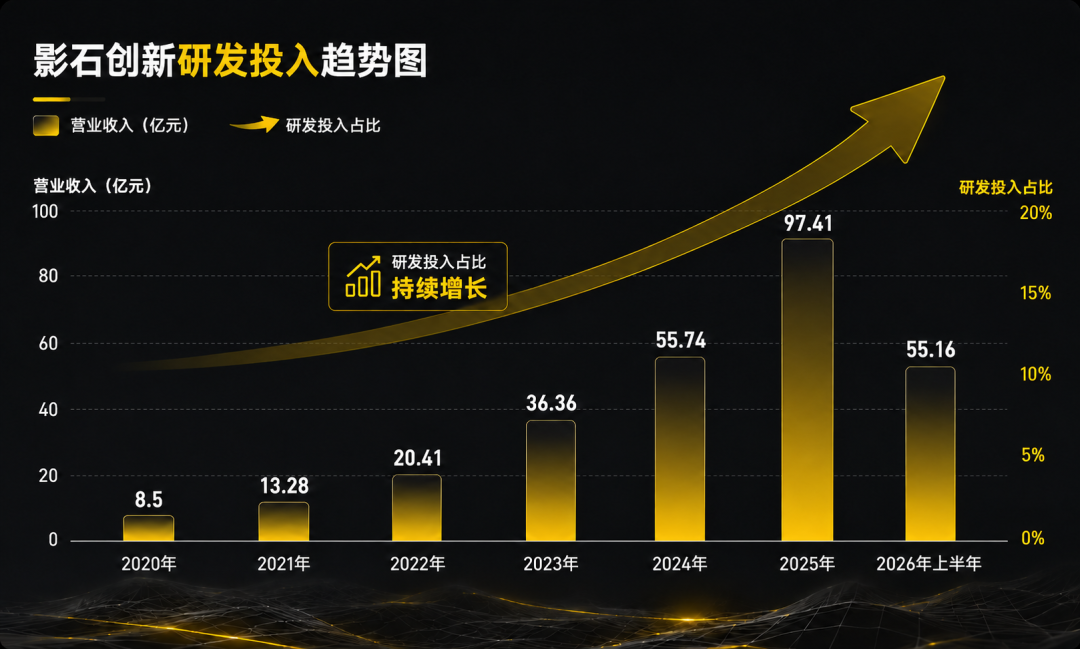
2026年上半年,影石研发费用超过10亿元,同比增长近80%,占营业收入的比例攀升至18.78%。

换句话说,影石每赚100块钱,就有接近20块投进了研发。
这个数字在消费电子行业是什么概念?
放在整个A股上市公司里,18%的研发费用率已经超过了绝大多数科技公司。
再看长一点的时间维度:
2025年全年,影石研发投入15.30亿元,同比增长96.95%,占营收比例15.70%。
2026年一季度,营收继续增长83.11%,研发投入同比增长约101%。
也就是说,营收增速越快,研发投入增速越快。
“此起彼更起”
看起来,这不是被动承压,而是主动选择。
创始人刘靖康上次的年报股东信里说得很直白:
“高强度的战略投入支撑公司长期发展布局,也导致公司短期相关利润指标下降。”
他还在信里透露了一个更详细的数字,2025年全年,影石在原有业务之外,战略投入研发无人机、云台相机、无线麦克风等新品类以及三款定制芯片,金额达7.62亿元,相当于同期归母净利润的80%。
到了2026年一季度,这个比例飙升至300%,每赚1块钱利润,将近3块投向未来。
对于资本来说,这很重要。
二、钱花出去了,产品来了吗?
很多投资者最关心的问题是:钱烧了这么多,到底烧出了什么?
答案是:2026年,影石的产品密度创下历史新高。
我们按时间线捋一遍:
3月,影石推出Snap手机自拍屏,磁吸直连、实时预览,切入手机影像配件市场,售价499元起。
5月,发布旗舰级无线麦克风MicPro,布局音频创作生态。
6月,推出与徕卡联合研发的Luna Ultra 8K双摄云台相机。
搭载双徕卡Summicron光学镜头,支持8K30fps杜比视界、4K120fps慢动作,上市首日拿下抖音、京东运动相机单品销售额第一、天猫直播间带货总榜第一,还登顶了美国亚马逊BestSeller榜。
没过多久,单摄版LunaPro发布,将手持云台产品起售价拉至3399元。
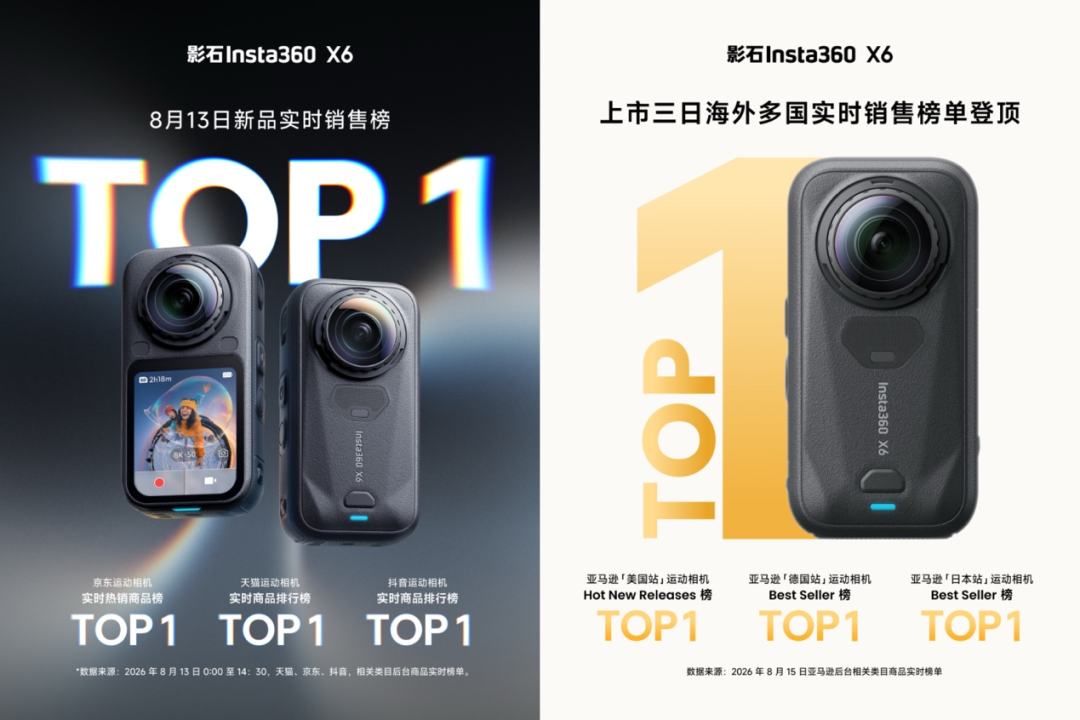
8月,旗舰全景相机X6正式发布。搭载索尼定制1/1.1英寸方形大底传感器,支持8K50帧全景视频和1.2亿像素全景照片。
更关键的是,X6延续了上代产品的AI三芯设计:4纳米高通芯片提供5倍算力,两颗定制专业影像芯片分别服务于降噪和画质调校。
此外,拇指相机GoUltra搭载AI语音助手,接入通义千问大模型及GoogleGemini大模型,率先实现运动相机领域的AI语音交互体验突破。
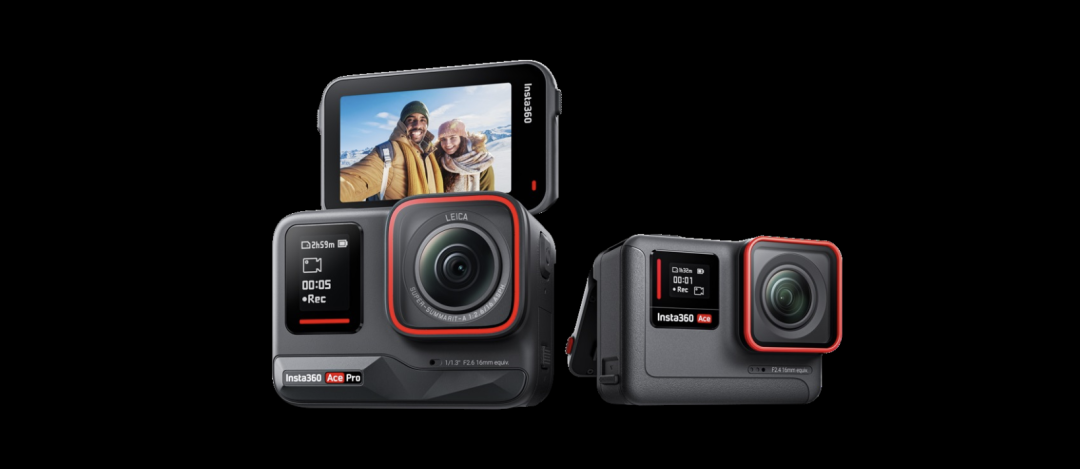
还有消息透露,影石有望在今年底更新运动相机Ace Pro 3,传感器将从1/1.3英寸升级至1英寸大底。
半年时间,密集发布五款以上新品,覆盖云台相机、全景相机、麦克风、手机配件等多个品类。
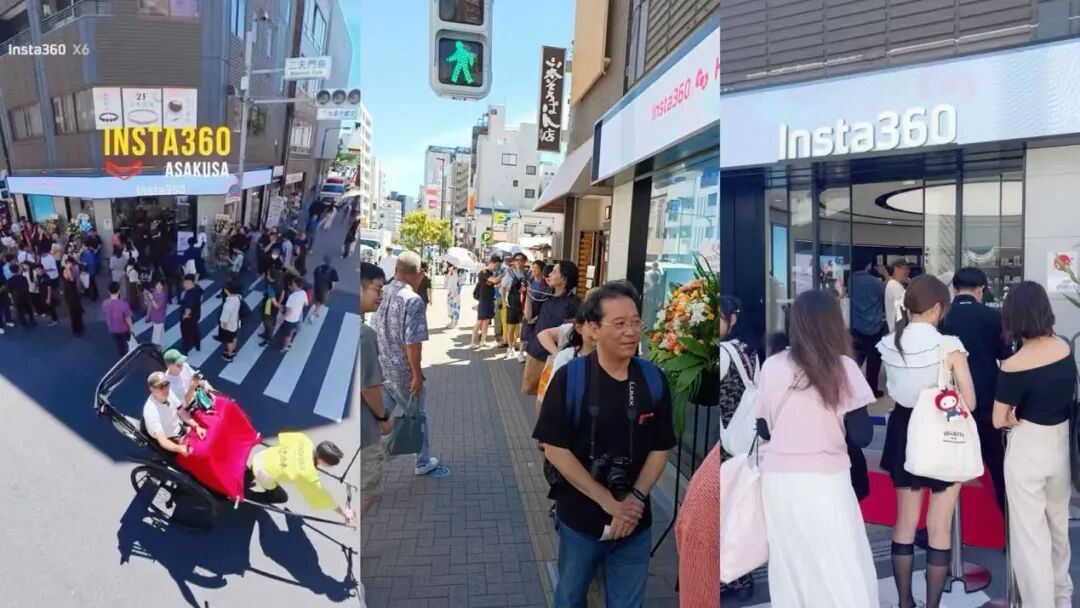
而且每个产品都是妥妥的“显眼包”,比如,Luna上市的时候,全球多个零售点都是排队抢购,甚至在日本这样的传统相机大国都引发很大响动,东京的零售点一度为了Luna“排长龙”
这哪里像是在”烧钱”,这分明是在”点兵点将”。
三、20亿囤芯,一场有准备的过冬
如果说密集推新品说明影石在”进攻”,那另一笔支出则暴露了它的”防守”思路。
半年报显示,影石上半年针对存储芯片的战略采购金额接近20亿元。
为什么是存储芯片?
原因很简单,全球DDR等存储芯片价格持续走高,影石选择在这个时间点大量备货。
财报原文是这样写的:“预计此次前瞻备货能使公司获得稳定的存储芯片供应量及成本,为后续公司发展提供强有力的支持。”

翻译一下就是:现在不买,以后更贵。
事实上,多家半导体行业机构和全球顶尖投资银行的研究都指向同一个结论,AI需求引发的结构性供需失衡下,存储芯片价格持续上涨的趋势大概率将贯穿2026全年,甚至延续至2027-2028年。
影石这一波操作,本质上是在做两件事:
第一,锁定成本。提前以当前价格囤积芯片,等价格涨上去之后,成本优势就出来了。
第二,锁定供应。在全球芯片紧缺的背景下,能拿到货比便宜多少钱更重要。
从结果来看,这个策略已经体现在财报的存货科目上,截至报告期末,公司存货账面价值62.12亿元,较期初增长112.82%,其中仅存储芯片一项的账面余额就高达17.48亿元。
当然,“囤芯”也有风险。一旦存储芯片价格出现回落,这些存货面临跌价风险。影石也在财报中做了风险提示。
但换个角度想,一家公司愿意在利润已经承压的情况下,掏出接近20亿的真金白银提前备货,说明它对未来的销量有足够的信心。
否则,囤一堆芯片压在仓库里,那才是真的危险。
四、相机只是入口
把研发、新品、囤芯这三件事放在一起看,影石的棋局就清晰了。
它不想只做一家”卖相机”的公司。
刘靖康在股东信里描绘了一个场景:
“将来是否有一种可能,人们都有一个便携的’摄影机器人’,就像你旅行团建时雇佣的专业摄影师一样,自动地在空间中移动、找角度、抓拍下那些精彩的瞬间,而你,只需尽情地享受当下。”
为了实现这个目标,影石在过去6年做了三件事:
通过不同相机品类积累光学模组、传感器、影像算法等技术,这是”眼睛”。
做两类无人机和云台技术,这是”躯干”。
从6年前开始研发自动剪辑技术,开发全景飞行仿真、全景深度预测等技术,这是”大脑”。
现在,“眼睛”和”躯干”已经有了实物产品,“大脑”也在加速进化。
X6里的PanoMind多模态模型,已经能自动识别场景、智能匹配运镜与滤镜,实现零剪辑一键成片。
GoUltra上的AI语音助手,让用户可以用自然语言控制相机。App的云端自动剪辑功能”时刻Pro”导出率已提升至60%。
用户拍完继续剪,剪完继续存,设备和用户之间的关系被不断拉长。
这才是影石真正想做的生意。
五、一场有准备的仗
回到最初的问题:影石在下注什么?
它在下注一件事,用研发换时间,用产品换空间。
过去几年,影石验证了一条路径:找到新品类,做出爆品,卖到全球。

这条路上,它已经跑通了。
接下来要验证的是一条更难的路:用硬件接住用户,再用软件、AI和数据把人留下来。
这条路上,Luna Ultra、X6、Go Ultra、Mic Pro、影翎无人机……每一款产品都是落子。
20亿芯片备货,是给这场仗备足弹药。
1/5的研发投入,是在为下一阶段的竞争修筑护城河。
短期利润承压,是这场转型必须支付的门票。
现在判断影石,还太早。
但有一点可以确定,这家公司的管理层,打的是一场有准备的仗。
初见端倪,未来可期。
对影石持续加大研发投入这个话题,您怎么看?期待您在留言区文明理性发布高见。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。