
国泰君安期货市场分析师
陈骏昊
投资咨询证号:Z0021546
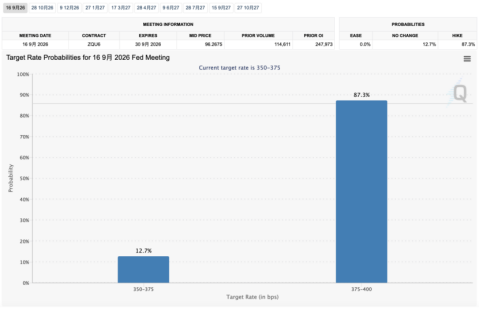
9月15日至16日,美联储联邦公开市场委员会(FOMC)将如期举行议息会议。自今年连续五次利率按兵不动以来,市场对美联储9月是否重启加息路径的期待程度空前高涨。根据CME美联储观察工具显示,短短几周之内,市场对于9月美联储加息的概率预期发生了剧烈变化,从杰克逊霍尔会议之前的35%左右,到美联储主席沃什在会议上发表鹰派讲话后的近60%,再到美国8月通胀数据公布后,一度飙升到了近90%。市场对加息预期不断强化。那么9月FOMC会议除了具体的政策行动之外,我们还需要关注哪些方面?
9月FOMC会议加息的概率预期一度飙升至近九成
 资料来源:CME“美联储观察”
7月会议分歧已现,近期内部表态不一
我们先简单回顾一下7月议息会议的情况。虽然维持利率不变,但会议的投票结果为9:3,三位地方联储主席投下反对票,主张加息。这是自2016年以来,美联储首次在同一次政策决议中出现三张立场一致的反对票,反映出美联储内部支持收紧政策的声音正在增强。而7月会议纪要则进一步显示出美联储内部的分歧深度,许多与会者明确表示,如果通胀未能下降,进一步收紧货币政策可能是必要的。
另外,从近期美联储官员的公开表态来看,虽然出现鹰鸽分歧,但差异更多体现在行动时机上。
鹰派方面,美联储主席沃什在杰克逊霍尔会议上释放了明确的鹰派信号,表示如果通胀不能继续以“令人满意的速度”下降,那么进一步加息将成为更可能的政策选择;克利夫兰联储主席哈马克多次重申她主张现在就提高基准利率,并对近期通胀放缓迹象能否持续提出质疑。
鸽派方面,美联储理事沃勒表示,如果8月通胀数据延续回落趋势,他倾向于支持维持利率不变,但他并未彻底关闭加息选项,他强调如果通胀反弹、去通胀进程出现逆转,即便通胀没有大幅飙升,也会考虑小幅加息;纽约联储主席威廉姆斯也释放了较为谨慎的信号,他表示目前尚无明确迹象表明,当前货币政策是否足以在未来一两年内推动通胀回到2%的目标,还是需要进一步采取行动,同时认为不能仅根据一两个月的通胀数据作出判断,需要综合评估所有经济信息。这样的“有条件”鸽派立场,可能会令美联储内部对于货币政策行动时机上产生分歧。可关注具体的投票结果。
除了利率结果,我们还需关注哪些方面?
当前市场已经相对充分地计价了9月加息预期,在9月FOMC会议上,有许多内容比单次决议结果本身来得更为重要。
首先,美联储主席沃什将迎来“两难”局面。他在杰克逊霍尔会议上的讲话,是本轮加息预期升温的导火索,所以本次议息对沃什来说不仅是一次政策的选择,更是其政策信誉能否建立的关键窗口。如果在就业、通胀数据的支撑下仍选择按兵不动,那么美联储的公信力和政策框架将受到市场的挑战和质疑。近期美债市场传递出明显的信号,长端美债收益率持续攀升。如果市场对美联储的抗通胀决心产生质疑,美联储信誉受损,那么市场或要求更高的期限溢价,从而令长端美债存在进一步被抛售风险,推高收益率。
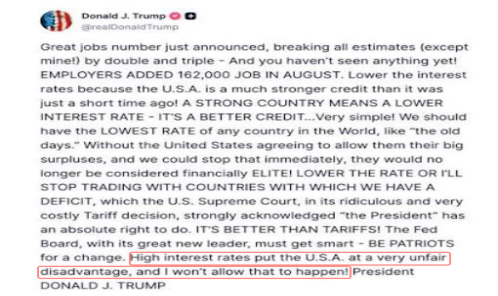
但从另一方面来说,随着中期选举临近,白宫对美联储频繁施压,希望借助货币宽松来提振短期经济信心。近期白宫核心层面几乎全员出动,向美联储释放出不应在9月加息,甚至应该降息的信号。美联储能否在反复的干预下维持独立性,也值得我们重点关注。
特朗普声称高利率将美国置于非常不公平的处境中
 资料来源:特朗普社交媒体截图
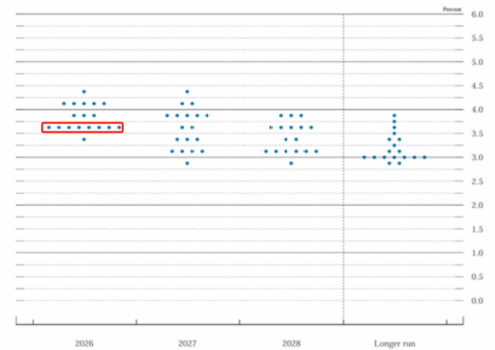
其次,未来路径如何演变,比单次议息的结果更重要。6月点阵图将2026年底利率中位预期由3月的3.4%上修至3.8%,当时市场出现了典型的紧缩交易,美元与短端美债收益率上行,黄金和风险资产下跌。9月发布的点阵图或将成为市场定价未来加息路径的核心依据。如果9月加息,但点阵图并未上修,市场可能会将9月加息视为“一次性调整”,而非紧缩周期的开始;如果加息的同时,点阵图进一步上修利率中位预期,那么市场或将重新定价“更高更久”的利率环境。值得注意的是,自美联储在20世纪90年代将联邦基金利率确定为影响借贷成本的主要工具以来,仅在1997年出现过一次加息后便停止本轮加息周期的情况。
6月FOMC会议点阵图情况
 资料来源:美联储
另外,政策声明如何解读政策行动,较7月会出现哪些变化。FOMC政策声明通常是一份简短且高度标准化的官方文件,核心内容可能包括:政策决定本身、对经济状况的评估、政策依据、投票结果与分歧等。对于9月会议来说,可关注声明可能会出现的几方面变化:
1. 政策依据:如果9月开启加息,可关注声明中是否会对政策行动做出解释,这在一定程度上可以作为判断未来利率路径的依据;
2. 对通胀的描述:7月议息的声明中提到了通胀“仍处于较高水平”,沃什近期也表示在通胀方面还有很多工作要做,关注9月相关表述会否变化;同时当前中东地缘局势再度升温,可关注在9月声明中是否会保留或强化7月关于中东地区冲突导致经济不确定性的相关表述。
3. 投票分歧:声明结尾会公布具体投票情况,这能直观反映委员会内部对于政策的分歧程度。7月FOMC会议三张方向一致的反对票显示出内部对于政策预期的分歧在逐渐显现,从当前表态来看,内部鹰鸽力量或仍存在激烈博弈,关注9月分歧会否延续。
未来路径是否变化取决于哪些因素?
既然对于未来加息路径的预期是本次会议的重要关注点,那么对于路径的变化与否,我们需要关注哪些方面呢?
1.核心变量仍是通胀的持续性和广度:沃什此前明确表示,近两个月优于预期的月度通胀读数“尚不足以表明通胀趋势已出现实质性改善”。如果后续的通胀数据显示价格上涨正在从能源领域向更广泛的商品和服务领域扩散,通胀将变得更具粘性,或将影响远期加息路径预期。
2.劳动力市场能否维持强势:8月非农数据表现较强,如果后续就业数据持续强劲,并且失业率维持在低位,美联储采取紧缩的政策立场或将有据可依。
3.AI资本开支能否持续对需求形成拉动:美联储已开始将AI等结构性变量纳入更长期的宏观分析框架,AI叙事或对未来货币政策产生显著影响。当前AI的巨额资本开支正在持续支撑需求,如果AI基础设施建设持续拉动相关产业需求扩张,并推动美国经济保持强劲,加息路径将存在进一步上移的可能。
4.中东局势与能源价格:中东冲突推高能源价格是当前通胀上行的核心外部驱动力。地缘局势会否长期持续,令油价维持高企?能源供应冲击会否演变为更广泛的价格压力?这些问题将是美联储考虑未来利率路径的重要因素。
决议前后,资产短期可能会面临怎样的波动风险?
决议前后相关资产的波动,很大程度上或将取决于点阵图的情况。
一、9月如基准预期加息25个基点,但点阵图中位预期维持6月水平。
当前美国联邦基金利率目标区间维持在3.50%–3.75%,6月点阵图将2026年底的联邦基金利率中位预期上修至3.8%,这暗示了当时多数官员预期年内可能存在一次加息。如果9月加息25个基点落地,而点阵图中位预期不变,那么市场可能会将9月加息视为“一次性调整”,而非紧缩周期的开始。
美债:短端或对加息有所反应,收益率短期或走高,但对于长端来说,远期路径不变或将一定程度缓解长端收益率的上行压力。
美元:关注“买预期卖事实”,如果点阵图未上修,或限制美元上行空间。
黄金:决议后短期或出现情绪波动,但如果利率上行预期有限,金价压力或相对可控。
二、9月加息25个基点的同时,点阵图中位预期上移
加息的同时暗示未来或将继续加息,这可视为比较鹰派的信号,市场或将重新定价“更高更久”的利率环境。
美债:各期限收益率或上行,短端收益率受加息预期推动或更为明显。
美元:加息路径上移或将强化美元强势逻辑。
黄金:无息资产的机会成本或受加息预期推动而提高,金价或面临压制。
三、如果9月不加息,点阵图的指引或将更为关键
如果9月不加息,则需要从点阵图中判断到底是“推迟”还是“风向的改变”。
如果点阵图中位预期维持不变,说明中位预期仍指向年内行动,短期市场分歧或加大,可进一步关注政策声明及发布会的进一步指引。
如果点阵图中位预期上修,说明加息预期或集中于10月和12月的两次FOMC会议上,短端美债收益率或将面临较为直接的上行压力;加息路径上移或将提振美元,压制金价。
当然,以上不同情景带来的影响作用仅供参考,点阵图虽然是一个对于未来路径的重要参考依据,但我们仍需关注政策声明、发布会的情况以及短期市场情绪的变化,对于相关资产的短期波动我们仍需谨慎看待,注意风险。
决议前后,我们需注意哪些风险?
议息会议前后或是相关资产波动率集中释放的窗口,投资者需重点关注单边持仓,做好风控。
1. 避免单边“押注”:在CPI公布后,金价、美债收益率短期内走出了与“教科书”相反的“利空出尽”格局,议息会议后,市场短期内或也将出现较大的情绪波动,任何单边“押注”都存在较高的风险,投资者应避免在FOMC决议前后过度暴露单边头寸。
2. 关注点阵图“意外”风险:9月点阵图存在较大的不确定性,如果更多官员支持多次加息,将引发市场对利率环境的重新定价;
3. 对于利率决议结果的“解读”:除了结果本身,也要关注政策声明、发布会及会议纪要对决策逻辑以及经济状况的“解读”,市场也会从“解读”中寻找可以作为投资依据的“蛛丝马迹”,从而引发短期市场波动。
几乎每一次的FOMC会议都会引发市场的高度关注,但是在决议前后的关键时间,做好风控措施比预测结果更为重要。市场中的机会永远存在,但是盲目的猜测和操作,可能会令我们面临的风险远大于机会。希望大家理性看待每一次的“大事件”,在充分全面的考量之下做出恰当的决策。
资料来源:美联储、CME“美联储观察”、公开资料整理
完稿时间:2026.9.15 16:50
本内容仅用于学习交流,不构成投资建议。接收本文不代表国泰君安期货与读者建立任何业务关系。本公司不对信息的准确性、完整性和可靠性提供保证,投资者须自行承担风险。本文观点仅为作者个人分析,不代表公司立场。未经书面授权,禁止任何形式的复制、修改或引用。如需转载,请注明出处为国泰君安期货,确保内容完整性,且不得对本点评进行有悖原意的引用、删节和修改。