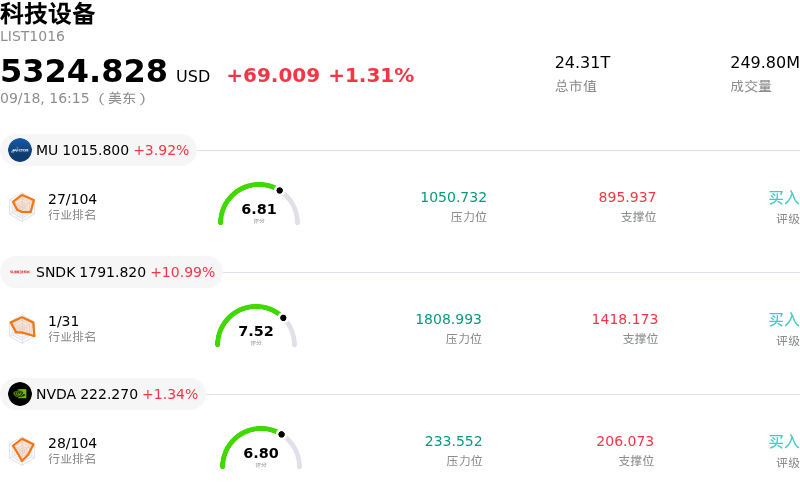
德州仪器 (TXN) 收盘上涨3.29%, 所属行业科技设备上涨1.31% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.92%;闪迪 (SNDK) 上涨 10.99%;英伟达 (NVDA) 上涨 1.34%。
今日是什么导致了德州仪器(TXN)股价上涨?
随着投资者对德州仪器官方宣布提高季度现金股息做出积极回应,该公司股价展现出上涨动能,将其连续年度派息增长的纪录延续至二十多年。这一战略性资本配置决定强化了管理层对长期现金流创造能力及资产负债表健康状况的信心。对于偏好收益型投资的机构和散户投资者而言,该声明再次确认了公司向股东回馈资本的承诺,在半导体行业整体波动的背景下为其构筑了估值支撑,并重新激发了买盘关注。
除资本回报外,建设性的行业动态和基本面进展也提振了市场情绪。核心模拟及嵌入式处理领域的需求——特别是工业自动化、汽车电子和数据中心基础设施领域——持续呈现出结构性企稳迹象。德州仪器还通过对部分产品进行选择性价格调整,展现出良好的商业定价纪律,反映出其强劲的市场地位。此外,市场参与者越来越认可该公司多年来投资本土300毫米晶圆制造设施所带来的长期战略效益。尽管这轮资本扩张周期暂时拖累了自由现金流转化率,但随着工厂产能利用率回归正常,从这些自有制造资产中获得的成本效益和供应链韧性预计将从结构上提升毛利率。
盘中价格波动反映出市场围绕全球半导体复苏步伐及全行业资本支出负担所展开的持续宏观讨论。尽管处于高位的估值倍数和短期利润率动态导致股价在盘中出现短暂回调,但在近期行业整体回落后,机构投资者看好其良好的风险收益比,从而带动该股吸引了稳健的买盘。强劲的资本回报纪律、自有制造的成本优势以及模拟元件需求的稳步复苏共同为德州仪器营造了有利条件,推动其在交易时段内保持上涨走势。
德州仪器(TXN)技术分析
德州仪器 (TXN) 技术面来看,MACD(12,26,9)数值2.786,处于中性状态,RSI数值51.175处于中性状态,Williams%R数值26.548处于买入状态,注意关注。
德州仪器(TXN)媒体舆情
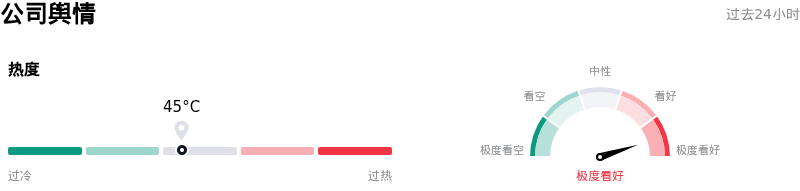
德州仪器 (TXN) 公司舆情热度来看,当前热度45,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
德州仪器(TXN)基本面分析
德州仪器 (TXN) 处于科技设备行业,最新年度营业收入$17.68B,处于行业14,净利润$4.97B,处于行业10。“公司简介”
近一月多位分析师给出公司评级为买入。目标价预测平均价为$309.53,最高价为$400.00,最低价为$184.59。
关于德州仪器(TXN)的更多详情
公司特定风险:
- 高股息支付率与资本配置灵活性: 继9月17日宣布将季度股息上调7%至每股1.52美元(年化6.08美元)之后,TXN的股息支付率已接近收益的85%。分析师指出,若整体半导体需求再度陷入周期性疲软,这一高水平的分红承诺将削弱公司为持续进行的激进资本支出提供资金的财务灵活性。
- 晶圆厂折旧成本上升与产能利用率脆弱性: 机构研究指出,TXN对300毫米晶圆厂数十亿美元的投资产生了沉重的固定折旧成本。若核心工业和汽车模拟芯片市场的复苏低迷或不均导致产能利用率滞后,与轻资产同行相比,不断上升的工厂折旧将直接挤压其营业利润率。
- 估值倍数面临板块重新定价风险: 尽管在过去90天内从近期高点下跌了20%以上,TXN的远期市盈率仍高达约39倍的高估值溢价水平。每当整体科技板块回调或美债收益率上升拖累高估值半导体股票时,这一偏高估值便使该股极易遭受日内波动和估值压缩。
- 内部人减持与治理转型压力: 来自近期美国证券交易委员会(SEC)披露的市场数据显示,内部人持续保持谨慎,过去12个月内内部人净卖出额超过1.19亿美元,且没有任何增持记录。这种持续的净流出,加上CFO退休后的高管交接,加剧了资本密集型晶圆厂扩建周期中的执行风险。
原文链接