专题:下游车企加速“去宁德化”?宁德时代股价击穿300元!股价续创1年以来新低
来源:商业思享汇
宁德时代近乎垄断的地位,让各大车企既依赖、又忌惮,且后者远大于前者。没有一家车企愿意在关键动力系统的供应上受制于人。
车企集体“去宁化”,成为近期资本市场关注的焦点。
一个主要体现是,宁德时代的股价大幅下挫。从5月份以来,短短四个月时间,宁德时代股价从468.75元回落至300元附近,最大回撤超32%,A+H总市值蒸发约7000亿元。9月15日,宁德时代A股单日大跌6.16%,创下近一年新低,港股同步下挫超6%。
与之形成反差的是,公司业绩仍然“高歌猛进”:2026上半年营收2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%。
目前,宁德时代在国内动力电池装车份额46.7%,三元锂电池全球市占率超75%。“电池一哥”本色不改。
“宁王”的股价为何持续走弱?估值逻辑发生了什么变化?背后的根源又是什么?
车企加速“去宁化”
种种迹象表明,新能源车企正在加速调整核心供应商体系,摆脱对“宁王”的依赖。动力电池行业开始告别一家独大,形成“两超多强”的竞争格局。
宁德时代、比亚迪构成第一梯队,欣旺达、中创新航、国轩高科等为第二梯队。头部车企频频向第二梯队的企业抛出“橄榄枝”。
其中,以第二梯队的欣旺达最受关注。
9月初,理想汽车宣布斥资26.5亿元增资欣旺达动力。交易完成后,理想相关主体将合计持股11.17%,成为欣旺达动力第二大股东。理想汽车全新一代L8全系切换欣旺达电芯,宁德时代退出该车型供应,MEGA后续锁单车型将搭载自研5C三元电池。
小米也宣布,新上市的澎程系列车型搭载小米龙甲电池,首批电芯合作伙伴为欣旺达和中创新航。
小米汽车副总裁黄振宇回应称,通过与这两家供应商合作,一方面能够充分整合两家头部企业的产能资源,形成充足的产能储备,为规模化交付提供有力支撑,并有效缩短用户提车周期;另一方面,也有助于构建更具韧性的供应链体系,分散单一供应商依赖带来的潜在风险,从而在市场需求波动和行业供应链环境变化时,仍能保持稳定的供货能力。
欣旺达的股价与宁德时代形成鲜明反差。9月16日,欣旺达股价大涨13.02%,报收20.05元,盘中最高触及20.88元,半日成交额达26.1亿元。动力电池板块呈现“宁德向下、欣旺达向上”的显著分化。
此外,鸿蒙智行问界M6纯电版引入国轩高科,智界、尚界同步导入中创新航、欣旺达;小鹏MONA系列由中创新航独家供货,宁德时代仅保留少数高端长续航版本。
据测算,理想、小米合计约占宁德时代国内装机量的13.6%。放眼整个新能源车企,宁德时代在国内份额更是稳定在40%以上。
“去宁化”是叙事偏差?
车企推行多供应商策略,核心目的是分散供应链风险、争取成本话语权。过去,宁德时代近乎垄断的地位,各大车企既依赖、又忌惮,且后者远大于前者,没有一家车企愿意在关键动力系统的供应上受制于人。
为了摆脱单一供应商制约,车企开始主动破局,通过“自研电池+引入二线多供应商”的策略,削弱宁德时代的议价权。
不过,以瑞银为代表的机构,对“去宁化”表达了反对意见,认为这是被新闻放大的叙事焦虑。
瑞银指出,减少采用宁德时代产品的车企(理想、小米)获得了大量报道,而重新采用其产品的车企(蔚来乐道、广汽埃安)却鲜少被提及,存在明显的叙事偏差,且“去宁德化”已讨论多年,宁德时代国内份额仍稳定在40%以上。
究竟是叙事偏差,还是供应链重构,尚有待于观察。
15家车企净利不及“宁王”一半
车企“去宁化”,既是出于产业链安全的考量,更是产业链利润分配失衡所致。
据研究报告估算,2026上半年,15家主流上市车企合计归母净利润210.48亿元,不足宁德时代432.84亿元净利润的一半。整车行业利润率仅3.6%,宁德时代毛利率却高达23.93%,日赚约2.4亿元。电池厂吃肉、整车厂喝汤,这种格局注定难以长久。
车企低毛利的“账”,不能简单算在宁德时代头上。新能源车增长放缓,价格战却越打越凶,车企日子普遍难过,压力层层传导,中小供应商受到“盘剥”。2026年年中主流车企应付账款周转天数均值约187天,较2025年末反而增加了23天。9月,工信部、市场监管总局联合发文,鼓励车企30天内付款、最长不超过60天,不得强制供应商接受商业汇票,账期过长或投诉较多的车企将被约谈。
但在‘宁王’这里,车企平均54天就得结清货款。宁德时代在供应链上的话语权太强,车企‘压榨’供应商的那套手法,在这里使不上劲。
谁在定义产品?
更深层的变化,是产品定义权的转移。
过去,车企采购电池,大多选用电池厂现成规格,在材料配方、工艺标准等核心定义上几乎没有话语权。宁德时代曾与上汽、广汽、一汽、东风等绝大多数车企成立合资公司,凡涉及电芯制造的环节均控股51%。车企虽获稳定供应,却始终无法触及技术内核。
车企正从“买电芯”转向“定电芯”,这是因为,续航、快充、安全、低温性能,并非普通零部件参数,而是整车最核心的卖点。电池方案若完全掌握在供应商手中,车企所谓的技术竞争力就缺少根基。
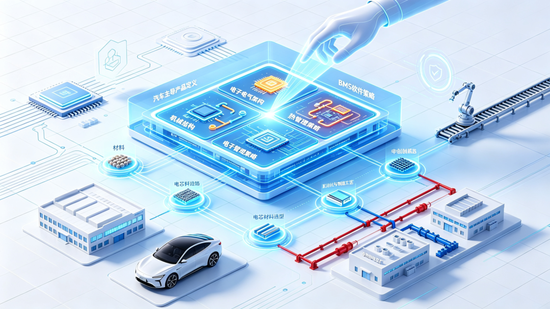
小米龙甲电池是典型样本。小米主导产品定义,负责电池包机械结构、电子电气架构、热管理策略和BMS软件策略开发,并深度参与电芯材料选型、配方设计与制造工艺,实施全流程质量管控。中创新航和欣旺达的角色,则从“方案提供者”变为“定制制造方”。
蔚来从第一代ES8起就坚持电池包自研,累计投入数十亿元,建立起材料、电芯及毫秒级BMS能力,制造环节则交给欣旺达。
类似的故事,在电动二轮车领域已上演。天能、超威曾主导铅酸电池供应,如今雅迪、爱玛通过自研电池,将话语权收回整车厂手中。
争议估值:成长股还是制造业
市场对宁德时代的估值体系发生系统性重估。
过去,资本市场给予宁德时代以成长股估值,逻辑是依靠技术、规模壁垒维持高市占率与高议价能力。随着车企自研电池、多供应商策略持续推进,这一前提受到挑战。
截至9月17日,宁德时代TTM市盈率约16.6倍,静态市盈率约19.6倍,市场不再为远期成长支付高溢价,转而按照周期制造企业框架进行定价。
中长期来看,宁德时代仍有明确增长潜力,特别是第二曲线储能业务。今年上半年储能电池收入532.61亿元,同比大涨87.54%。储能电池出货125GWh,全球市占率27.1%,同比增长81%。钠电池9月开始交付首批解决方案,2026年底实现GWh级出货;麒麟凝聚态电池第三季度批量交付,续航达1500公里。
海外市场方面,2026年前5月海外份额33.7%,同比提升3.7个百分点,境外业务毛利率29.97%,显著高于国内。
宁德时代也在出手护盘。目前,宁德时代推出了总额最高为400亿元的注销式回购方案,为A股史上最大。9月11日,首次回购A股60.43万股,耗资近2亿元;9月16日再次回购309.83万股,斥资9.47亿元。这在一定程度上,提升了市场信心。
世界上没有永久的“王”。“宁王”看似稳固的宝座,地基已经开始松动、摇晃。