
紫金天风期货研究所
【20260917】【宏观】美联储加息落地,但不是结束
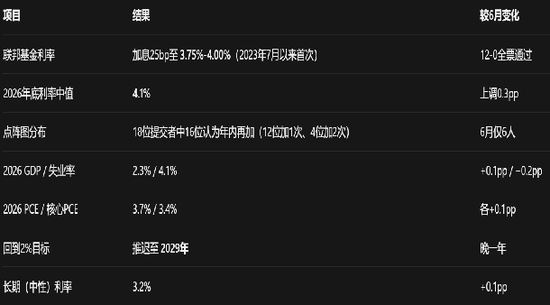
事件:美联储9月FOMC会议宣布加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%,这是2023年7月以来美联储首次加息,结束了此前连续5次会议的利率暂停状态。本次决议以12-0全票通过,与7月会议“9票赞成、3票反对”的分歧格局形成鲜明对比。
分析评论:
1、加息本身已在预期内(会前定价约90%),但全票通过凸显鹰派共识;
7月投反对票的3位鹰派委员均主张加息,本次政策落地后内部分歧消弭,标志着美联储内部已彻底形成紧缩共识。“今年再加一次”已是多数共识,但“这是一个加息周期”还远没有共识。
2、市场反应:
市场反应是典型的“紧缩交易”:2年期美债上行13bp至4.73%,10年期升破5%(2007年以来最高),美元指数涨0.6%至100.3,黄金跌约2%,道指跌1.21%、标普跌0.44%——但纳指几乎收平(−0.01%),这个分化本身就是市场的投票。新兴市场货币贬值压力加大,大宗商品价格承压,全球风险资产的交易主线从“博弈降息”快速切换为“定价高利率长期化”。
3、政策立场:
点阵图大幅鹰派上修,“高利率更久”成为新基调。本次会议最超预期的信号来自更新后的利率点阵图,货币政策紧缩路径显著抬升,年内加息预期强化,2026年底联邦基金利率预测中值从6月的3.8%上调至4.1%,意味着年内大概率还有1次25bp加息;18位官员中16位预计年内至少再加息1次,占比接近89%,远高于6月的6人。
降息周期大幅推迟:2027年、2028年利率预测中值均上调50个基点,分别达到4.1%、3.9%,市场此前定价的“快速降息”逻辑被直接打破,高利率环境的维持时间大幅拉长。同时公开强调美联储维护政策独立性的立场,回应了白宫层面的降息诉求。
4、经济与通胀展望:
确认经济韧性,通胀认知发生关键转向同步发布的经济预测摘要(SEP)全面上修经济与通胀预期,是本次加息的核心逻辑支撑:经济韧性超预期:2026年实际GDP增速预测从2.2%上调至2.3%,2027年从2.3%上调至2.4%;失业率预测中值从4.3%下调至4.1%。美联储认为消费支出具备韧性、资本投资稳健,就业市场供需保持平衡,经济可以承受更高的利率水平。通胀粘性再确认:2026年PCE通胀预测从3.6%上调至3.7%,核心PCE通胀从3.3%上调至3.4%;通胀回落至2%目标的时间被推迟至2029年。
关键表述变化:政策声明删除了此前“高通胀部分源于能源领域供给冲击”的解释,标志着美联储对通胀的认知从“暂时供给扰动”转向“广泛性、内生性价格压力”——物价上涨已扩散至更多领域,无法再简单归因于外部因素,必须通过货币政策收紧压制需求端压力。
5、整体评价与后续展望:
本次会议是美联储本轮货币政策周期的重要转折点:这是开始不是结束!时隔三年重启加息,标志着2024-2025年的降息周期正式终结,政策重心完全回归对抗通胀粘性。能源价格持续上涨、消费需求超预期韧性、核心通胀回落缓慢,是推动政策转向的三大核心动因。
市场原来的预期被证伪:
1、中东原油的供给侧冲击是暂时的被证伪。胡塞武装的胜利将红海通道也纳入伊朗的控制范围。中东的政治格局迅速改写。高油价持续时间会更长,对通胀的传导会扩散,美联储必须在通胀失控之前压制总需求的正反馈。而特朗普已经没有什么办法,市场期待的TACO失效。
2、特朗普的中期选举述求和财政赤字压力。
市场有声音认为中期选举和财政赤字压力会让美联储有所顾忌。但事实表明沃什坚定维护美联储的独立性。财政压力不是美联储的问题。特朗普中期选举大概率失利。
对股市的影响:美股的核心动力来自利润的增长,美联储紧缩的压力对AI板块压力明显小于对非AI的板块,道指明显弱于纳指。非美市场弱于美国市场。A股有技术性反弹需要,但幅度并不乐观。

作者:蒋东义
期货从业证号:F03103802
交易咨询证号:TZ005324
联系方式:jiangdongyi@zjtfqh.com