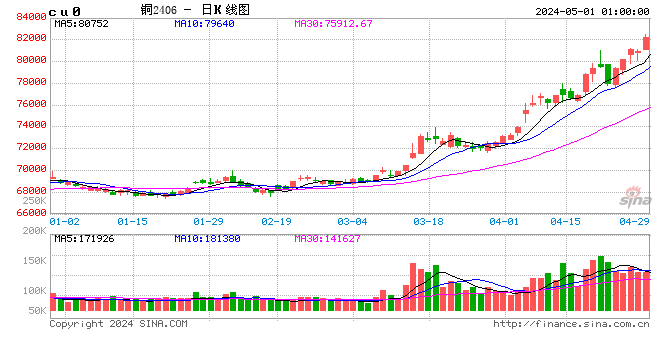
8月-9月上旬,铜价加速上涨,得益于矿端持续收紧、关税预期下美国对铜虹吸等供给端的提振,LME铜价创出记录高位,沪铜也逼近今年1月底的绝对高位;然而,一则关于美铜关税可能迟滞的消息,引发铜价快速回调,而后又重拾强势。
美加息利空落地
地缘方面,中东乱局持续,增添新的扰动,胡赛武装控制曼德海峡,关注本周联合国大会期间美国与海湾六国的会谈,国际油价有所回调总体还在略偏高位。美联储9月会议加息25个基点,为2023年7月以来首次加息,最新点阵图显示,2026年底联邦基金利率预测中值从6月的3.8%升至4.1%,16名官员预计年内至少再加息一次;沃什在新闻发布会上重申“通胀太高且持续太久”,不确信通胀正向目标回落,这与他之前在全球央行会议上的表态基本一致;会议整体基调中性略偏鹰,在结果出炉前市场基本对加息已有所定价。加息利空落地后,短期暂无进一步加剧的风险;而需重点关注的还有长端美债波动,若美债收益率再度在高位攀升,仍可能引发恐慌情绪加剧。
铜矿加工费降至-220
全球铜矿供应缩减逐步体现,据国际铜业研究组织(ICSG),今年上半年全球铜矿总产量1134.1万吨,同比下滑1.1%,智利和印尼产量降幅较大。主产国智利铜产量仅在6月同比有小升,7月产量同比再转降,下降9.4%至40.34万吨,其全年铜产量或保持低迷。秘鲁7月铜产量同比增加3.7%至23.65万吨,1-7月累计产量159.9万吨,同比增加2.2%。
铜矿供应紧张难以缓解,加工费在负值区域持续加深,截止上周,现货进口矿加工费TC降到-220美元/干吨左右,贸易商报价的指数扣减也较深,冶炼厂对低价货源接受意愿持续下降。我国8月铜矿进口250.8万吨,环比回升5.4%,同比下降9.1%,1-8月累计进口1949.15万吨,同比下降2.8%。截止上周,Mysteel全国主流港口铜矿库存62.4万吨,整体水平相对适中。
冶炼厂减产将有体现
全球角度上,据ICSG,今年上半年全球精炼铜总产量1440.1万吨,同比增长2.4%,增速已较前几个月明显下滑,中国和刚果(金)的产量合计增长5.7%,其他国家产量下降1.9%,智利产量下降12%。韦丹塔旗下位于赞比亚的铜冶炼厂在经历了逾三个月的检修后,恢复生产。
国内方面,统计局数据显示,我国8月精炼铜产量127.9万吨,较7月微降0.6万吨,同比下降1.2%,前8个月累计产量1015.1万吨,同比增长4%,增速持续放缓。9月之后,矿端及废产阳极板实质性紧张难以缓解,副产品硫酸价格持续下移,冶炼厂仍处于盈亏平衡之下,有大型炼厂集中检修,预计9、10月精炼铜产量有明显减量。我国8月精炼铜进口25万吨,环比下降10.5%,同比下降18.6%。
现货升水升至高位
8月下旬后,国内电解铜社会库存去化加快,截止本周一,SMM电解铜社库降至7.48万吨;上期所铜总库存自8月高点8.9万吨降至最新5.6万吨,仓单量为2.2万吨,略偏低位。国内现货端供应偏紧张,换月后,现货升水高企,9月22日,现货升水已至1000元/吨以上,逼仓风险明显升温。
9月10日,有消息称,白宫尚未就精炼铜关税做出决定,使得前期对关税逻辑的炒作降温,再加上宏观层面的压力,铜价快速回调。但上周,该消息的影响已逐步减弱。9月底是关税决策应该落地的时限,若顺利落地并于明年初加征关税,那年底前美国对铜的虹吸还将持续,对铜价形成利多带动;若关税再度延迟,可能引起铜库存回流LME,对铜价形成压力。当前,COMEX-LME价差还在300左右,仍有套利空间。9月后,LME铜库存小幅回升,0-3现货升水50美元/吨左右。COMEX铜库存徘徊于76.8万吨附近的绝对高位,注册仓单至47.6万吨,美国对铜的虹吸还未结束。
下游需求边际改善
9月上旬之前,铜价快速冲高对需求端形成明显抑制,下游采购以刚需为主;中旬,铜价有一定调整,下游积极点价补库,新增订单明显放量,部分企业有节前备货计划,终端采购情绪也有回暖。1-7月我国电网投资完成额累计同比增速降至0.75%,电源投资完成额累计同比下滑4.7%。8月空调产量1495.2万台,同比下降9.2%,出口369万台,出口同比增速加大;产业在线9月家用空调内销排产降幅收窄。8月汽车产销同比降幅扩大,分别下降4.7%和5.1%,新能源汽车产销增速也有放缓,分别增长18.9%和17.8%。
整体来看,美联储9月加息利空已落地,尚存长端美债收益率高位波动及地缘局势的扰动,宏观面上多空并存。供需面上,铜矿供应紧张态势延续,加工费降至-220,炼厂抵触心理持续加重。原料紧张、亏损压力之下,近两个月冶炼厂减产或有体现。国内精铜库存下降,现货溢价严重,逼仓风险加剧,LME铜库存整体小升,关注月底美铜关税政策动向。需求端受到铜价再冲高抑制、旺季恢复前景的拉扯。总体上,供给因素仍占主导,铜价易涨难跌,绝对高位上注意高波动与风险控制。仅供参考。
作者:屈亚娟,从业资格:F03113549,长安期货有色金属分析师。