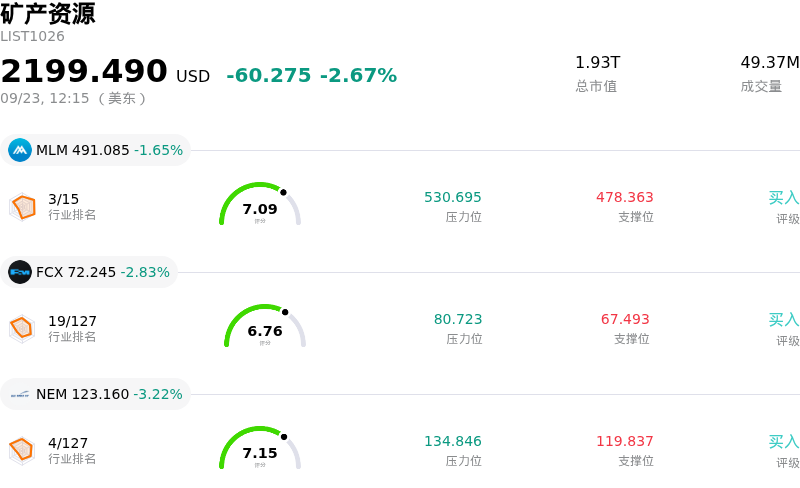
惠顿贵金属 (WPM) 盘中下跌5.08%, 所属行业矿产资源下跌2.67% ,公司涨幅跑输行业涨幅,行业成交额前三股票 马丁-玛丽埃塔材料 (MLM) 下跌 1.65%;自由港麦克莫兰 (FCX) 下跌 2.87%;纽蒙特 (NEM) 下跌 3.22%。
今日是什么导致了惠顿贵金属(WPM)股价下跌?
惠顿贵金属(Wheaton Precious Metals)股价的下跌主要是由于贵金属板块出现更广泛的抛售,而引发抛售的原因是市场对鹰派货币政策的预期重燃以及美元走强。随着美联储官员发表讲话强化利率将在更长时间内维持高位的立场,黄金和白银的现货价格均出现明显回落。随之而来的美债收益率上升和美元反弹增加了持有无息资产的机会成本,导致投机资金从黄金和白银市场撤出。鉴于白银相对黄金的跌幅更深,白银业务敞口较大的流转权益运营商在此次行业性下行中尤为脆弱。
作为一家顶尖的贵金属流转权益公司,惠顿贵金属为投资者提供了显著的大宗商品价格杠杆效应,同时无需承担传统矿企所面临的直接运营成本通胀风险。然而,这种商业结构意味着其股票估值对标的金属价格波动高度敏感。由于流转权益收入在金属交付时直接与市场价格挂钩,贵金属基准价格的突然走低会立即挤压近期的收入预期和现金运营利润率。尽管该公司拥有坚实的长期基本面(包括低成本的合约采购协议和稳定的股息保障),但在当天的交易中,其短期动能依然受到宏观大宗商品逆风的压制。
从市场策略角度来看,这一走势反映了贵金属股票在经历持续上涨后的短期仓位调整。尽管机构对其长期内生增长管线以及拓展战略性流转协议的信心依然完好,但眼下的股价表现可能仍将与宏观经济政策信号紧密挂钩。市场参与者将继续密切关注实际美债收益率、美元走势以及即将公布的经济数据,以判断贵金属流转权益运营商面临的压力是暂时的,还是预示着利率高企将更具持久性。
惠顿贵金属(WPM)技术分析
惠顿贵金属 (WPM) 技术面来看,MACD(12,26,9)数值-3.443,处于中性状态,RSI数值48.881处于中性状态,Williams%R数值88.541处于超卖状态,注意关注。
惠顿贵金属(WPM)基本面分析
惠顿贵金属 (WPM) 处于矿产资源行业,最新年度营业收入$2.31B,处于行业39,净利润$1.47B,处于行业15。“公司简介”
近一月多位分析师给出公司评级为买入。目标价预测平均价为$175.67,最高价为$250.00,最低价为$149.87。
关于惠顿贵金属(WPM)的更多详情
公司特定风险:
- 估值溢价与技术面看跌信号: 9月中旬投资者日之后的最新定量与估值分析表明,相比其现金流折现合理价值区间(99美元–139美元,对比约151美元的市价),WPM的交易价格存在溢价。包括MACD柱状图死叉和RSI脱离超买区域在内的技术动能指标,已引发短期机构获利了结及技术性卖出信号。
- 贵金属现货价格敏感性: 由于WPM约99%的收入来自黄金和白银流转协议,当贵金属现货价格从2026年高点回落时,该股票会面临盘中下行压力。基准利率高企和美债收益率上升等宏观经济逆风,尽管该公司采用固定成本模式,仍直接限制了实际实现价格并挤压盈利。
- 集中度风险与高额资本支出承诺: 在做出47亿美元的资本承诺(以43亿美元的Antamina白银交易为主)之后,管理层概述了常规寻求数十亿美元流转交易的计划。这种激进的资本部署增加了资产负债表的偿债需求,并推高了淡水河谷的Salobo矿山和必和必拓的Antamina业务等主要合作伙伴资产中的交易对手集中度风险。
- 第三方运营与采掘顺序依赖: 作为一家缺乏直接运营控制权的流转模式公司,WPM的权益产量目标高度依赖合作伙伴的执行力。主要合作矿山的采掘顺序变更、处理量瓶颈或矿石品位降低(例如最近报道的Peñasquito产量下滑),在缺乏内部补救手段的情况下,对季度交付量构成了直接风险。
原文链接