10月8日,美股第三季度财报季本周拉开帷幕。随着财报陆续出炉,市场翘首以盼的一幕有望成真:标普500指数利润再迎爆发式增长。
周二,美股收于历史新高,投资者押注AI资本开支不会因债券收益率上升而脱轨。AI资本开支已成为美国市场和经济的重要驱动力。若关键公司给出乐观指引,叠加债市企稳,有望推动美股在年底强势收官。
AI引擎全速运转 标普500盈利增速直逼30%
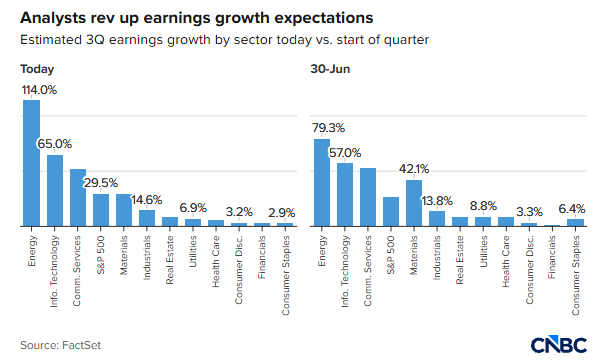
从指数层面看,利润增长料将非常强劲。FactSet汇编的共识预期显示,分析师预计标普500指数成分股第三季度盈利同比增长近30%,这一预测高于6月30日时的26.7%。
科技板块仍是关键。该板块占标普500指数权重40%。若盈利预期下滑,这原本会引发担忧,但现实恰恰相反。FactSet指出,科技板块的每股收益(EPS)预期增速已从6月30日的57%升至当前的65%,部分得益于英伟达(NVDA.US)和美光科技(MU.US)的盈利预期上修。
分析师上调盈利增长预测
AI芯片制造商和其他大型科技公司的强劲业绩,缓解了市场对周期见顶的担忧。美光交出一份强劲财报,对更广泛的AI芯片需求构成积极信号。消费端,Meta Platforms推出Muse智能体,点燃了AI赋能消费电商的军备竞赛。
更关键的是,盈利增长正从“七巨头”向外扩散。罗素投资公司的数据显示,这些巨头预计平均增长20%,而标普500指数中其余493只股票预计同比增长27%。
大型股之外,中小型股的盈利增长也呈现健康态势。亚德尼研究负责人、经济学家埃德·亚德尼指出,标普400中盘股指数2026年的营业利润有望增长19%。他补充称,分析师预计标普600小盘股盈利今年增长21%,2027年增长16%。
巴克莱策略师本周在报告中表示:“股市仍在对企业盈利做出反应。”他们写道,标普500指数利润今年有望增长30%,并称:“2025-27年可能成为数十年来(不包括经济衰退后的反弹)最快的三年盈利增长期。”
瑞银同样乐观。瑞银首席投资办公室美洲区CIO兼全球股票主管乌尔里克·霍夫曼-布尔查迪周三在报告中表示:“投资者应继续为市场上行布局,我们预计标普500指数到明年6月将升至8400点。”
繁荣下的裂缝:市场广度恶化,债市高压搅局
不过,除“七巨头”和主要芯片商之外的股票,仍需盈利提振。市场广度正在恶化。摩根士丹利数据显示,截至9月底,仅约20%的股票交易价格高于50日移动均线,低于盛夏时的70%。
除了大型股,大量股票深陷熊市。标普500指数504只成分股中,近38%较52周高点下跌20%或更多。跌幅至少50%的公司包括科斯塔(CSGP.US)、Applovin(APP.US)、波士顿科学(BSX.US)、甲骨文(ORCL.US)和Coinbase(COIN.US)。
从行业层面来看,前景并非一片光明。尽管标普500指数的所有行业板块预计都将实现增长,但FactSet数据显示,自6月30日以来,有八个板块的自下而上EPS预估遭下调,材料(-10.2%)、必需消费(-4%)和医疗保健(-3.3%)等板块领跌。
即使指数利润强劲,债券收益率上升也可能破坏行情。10年期美债收益率刚突破5.36%,创24年新高,高于8月的4.75%。收益率部分涨幅反映了强劲的经济增长,但也反映了持续存在的通胀压力。美联储偏好的核心PCE通胀指标8月为3%。若经济不陷入衰退,可能还需再加息几次,才能使通胀更接近2%目标。
利率上升对公用事业、必需消费和房地产等高股息板块构成压力。银行也可能因固定收益投资组合而承压,在资产负债表上累积亏损。
目前,利率上升尚未足以削弱AI交易和其他盈利增长动力。巴克莱策略师认为,即使利率上升一个百分点,市场也可能不受影响。他们指出:“如果盈利增长30%,实际利率上升100个基点,盈利增长(若尚未被定价)仍占上风。股市明白这一点——这就是为什么股价始终坚挺,不愿下跌的原因。”
银行财报与估值大考:美股年底冲高需跨“三道坎”
投资者应密切关注下周各大银行发布的财报,以了解更高利率如何影响贷款、并购活动和IPO计划。摩根大通、高盛、花旗集团和富国银行将于10月13日发布财报。
盈利也将考验市场高昂的估值。尽管标普500远期市盈率已降至约19倍,但美国银行表示,在20项估值指标中,有17项显示该指数“昂贵”,这意味着未来十年年化回报率为-3%。
短期配置方面,美国银行称其动量和价值模型青睐能源、科技和通信服务板块。杰富瑞则青睐盈利改善且具备“宏观支撑”的板块,并指出金融、医疗保健、科技和材料将受益。
要让美股在年底前继续走强,需要多个条件同时满足:大型科技公司、银行和其他关键公司的业绩需超越华尔街预期;债券收益率需企稳;油价需下跌,最好在伊朗和平协议支撑下远低于每桶100美元。
若这些条件全部兑现,美股有望在年底迎来强劲收官。