出品:新浪财经上市公司研究院
文/夏虫工作室
核心观点:海柔创新尽管近年营收呈现出高增长,为何仍然处于亏损状态?其一,大部分收入来自特定项目一次性交付,随着项目交付完成后业绩持续性?需要补充的是,公司大客户较为波动。其二,公司常年经营现金流为负,是否意味着项目制属性业务压现金流?其三,项目制属性是否具备规模经济的特征?由于海柔创新目前业务结构主要以项目制为主,这种一次性收入确认是否拉低公司估值天花板?值得注意的是,港股已上市的可比同行极智嘉基本面比海柔创新强,但目前市值已经大幅缩水。
近日,海柔创新港股IPO再次向港交所递交上市申请。此前,即2月13日海柔创新首次递表,但满六个月未完成聆讯即自动失效,因此发行人补最新财报和重大变动后重新递表。
此次赴港上市,海柔创新计划将募集到的资金用于提升技术能力及加速升级ACR解决方案、软件、算法及新一代技术栈;扩大全球制造能力,并加强供应链系统的韧性、可扩展性和质量一致性;加强全球商业触达范围及服务能力;加强全球人才基础及组织能力;营运资金及其他一般公司用途。
警惕营收高增假象?持续亏损之谜
据公司官网资料显示,公司专注于箱式仓储机器人系统研发设计,实现了机器人本体、底层定位算法、控制系统、机器人调度、智能仓储管理系统等核心元素的自主研发。海柔创新的HaiPick系统,可助力仓库进行自动化管理,实现智能搬运、拣选、分拣。目前已在全球合作1700+项目,广泛应用于全球鞋服、汽车、零售、3C制造、能源、医药、第三方物流、跨境电商等多行业多场景。使用HaiPick系统,客户可于一周内实现仓库自动化改造,提升80%-500%存储密度,并提高工人工作效率3-6倍。
从公司近年收入表现看,可谓增长迅猛。数据显示,2023年至2025年,海柔创新的营业收入从8.07亿元增至20.17亿元,复合年增长率约58.1%。其中2026年上半年营业收入约11.18亿元,同比增长约70.2%。
然而,这份看似增速迅猛的业绩或也存在隐忧。
招股书显示,海柔创新称其大部分收入来自特定项目一次性交付及部署的初始费用。在该项目投入运营后,其通过提供一整套辅助性的支持及服务(包括售后维护包、软件、运营及技术支持)产生经常性收入。随着客户体验到其ACR解决方案带来的益处,他们倾向于通过在其现有场地增加更多机器人或在其更广泛的仓库网络启动新项目来扩大投资。这种从项目到服务的演变,加上客户日益采用我们的解决方案,使我们能够与客户建立深厚的长期合作关系,为未来增长创造可预测的路径。
这种一次性项目交付存在何种缺点?
其一,随着项目交付完成后业绩持续性是否需要重新审视?
事实上,海柔创新前五大客户收入结构呈现显著的不稳定性与高频波动。2023年至2025年,前五大客户贡献收入分别为4.99亿元、4.99亿元及8.71亿元,占总收入比例由36.7%攀升至43.2%,客户集中度持续走高。从客户构成看,核心客户榜单更迭频繁。2023年位居首位的客户A(全球领先电子商务公司)在2024年退居第四,2025年进一步降至第四且收入占比大幅缩水;而2024年新进入的客户E(服装零售电商)则在2025年迅速跃升为第一大客户,收入占比高达21.3%。此外,客户B、G、H、I、J、K等交替现身前五行列,显示出极强的动态变化特征。
其二,项目制是否存在压现金流情形?
对于部分项目制属性业务,或需要先采购材料、生产设备、发货运到现场、投入工程师调试,然后等客户验收,才能确认收入并收取大部分款项。
我们注意到,海柔创新的现金流并不好。2023年至2026H1,经营现金流净额分别为-4.82亿、-1.96亿、-0.34亿、-3.60亿元。此外,公司的大量资金沉淀在存货中。2026H1存货9.68亿元,其中已发未验收5.85亿元。
其三,项目制属性是否具备规模经济的特征?
业内人士表示,相比标准产品卖得越多,边际成本越低,而项目制卖得越多,需要投入的售前方案、定制开发、现场安装调试人员也越多。海柔创新的机器人本体可以标准化,但每个仓库的布局、SKU规格、货架高度、WMS接口、消防要求等不一样,这种非标属性的交付是否随着业务增长相关成本也随之进一步增加?
据招股书显示,公司于2020年至2022年的早期商业化阶段,海柔创新也坦言,其尚未实现规模经济效益,且其产品的特点是生产成本较高。于此期间,海荣创新的大部分收入来自大陆市场,在面临激烈的市场竞争,为保持其竞争力及吸引客户,其定价水平及利润率相对较低。
我们也注意到,海柔创新与可比同行极智嘉对比,2023至2025年,毛利率水平相对较低。
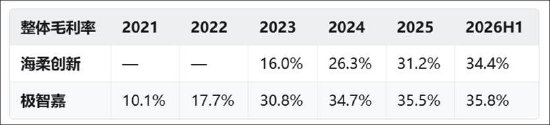
此外,公司所处ACR赛道,目前市场渗透率较低,公司市场销售费用投入或也高于同行。
根据灼识咨询的资料,按2025年收入及出货量计算,海柔创新是全球最大的ACR解决方案提供商,市场份额超过30%。2025年全球仓储拣选自动化市场约1,925亿元,其中ACR细分约61亿元 ,ACR在仓储拣选自动化中渗透率约3.2%,而ACR 渗透率预计到 2030 年才约 22.7%,是否需要大量方案验证、打样与客户教育,获客前置等费用投入?
事实上,海柔创新的销售费用率显著高于可比同行极智嘉。2023年至2025年,公司的销售费用率为29%至52%之间,而同期极智嘉的销售费用率为17%至23.8%。
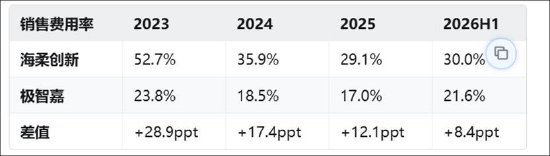
值得一提的是,公司销售费用近年显著高于研发投入。2023年至2025年以及2026年上半年,海柔创新的销售及市场开支分别为4.25亿元、4.89亿元、5.87亿元、3.35亿元,均高于同期3.09亿元、3.34亿元、3.85亿元、2.49亿元的研发开支。
目前,海荣创新仍处于亏损之中。2023年至2025年以及2026年上半年,海柔创新的净利润分别约为-10.09亿元、-12.56亿元、-8.28亿元、-4.31亿元,同期,其经调整净利润分别约为-6.95亿元、-5.44亿元、-4.68亿元、-2.08亿元。
百亿估值是否打折
海柔创新Pre-IPO+轮(2026年1月)完成、引入泛大西洋资本、方源资本、IDG资本后,其投后估值约109亿元;公司股权成本从天使轮0.19元/股,升至Pre-IPO轮20.95元/股,涨幅超110倍。
由于海柔创新目前业务结构主要以项目制为主,这种一次性收入确认是否拉低公司估值天花板?
业内人士表示,一级市场和二级市场看待“产品公司”和“项目公司”的标准完全不同,即产品公司,每多卖一套,边际成本递减,估值可看PS、PE,享受成长溢价;而项目公司,每多做一个项目,都要多投入人力,增长是线性的,估值通常按工程服务或集成商给,PS和PE都压得很低。
更直接的参照是同赛道已上市的极智嘉(02590.HK)。极智嘉2025年7月上市时发行价16.80港元、上市市值约218.33亿港元,首日收涨约5.36%;此后股价一度冲高、最高市值突破约331亿港元(2025-09-18),但截至2026-10-09收报6.96港元、市值约93.1亿港元,较发行价累计下跌约58.6%。极智嘉的基本面显著强于海柔创新。2026年上半年收入12.8亿元(+25.3%)、毛利率35.8%、经调整净亏损仅0.61亿元、在手订单超50亿元。在这种背景下,海柔创新又能否撑起百亿估值?
合规线也待考?
公司前身为2016年12月1日设立的东莞市海柔智能科技有限公司(简称“东莞海柔”),初始注册资本100万元,由陈宇奇持股52.20%、徐圣东持股18.90%、房冰持股18.90%,独立第三方东莞松山湖国际机器人研究院有限公司(简称“松山湖机器人研究院”)持股10%。
值得注意的是,东莞海柔2019年增资时,未履行资产评估手续,同期松山湖机器人研究院转让16,235元注册资本、对价22.22万美元。
需要指出的是,松山湖国际机器人是由李泽湘教授(香港科技大学自动化中心主任、大疆创始人)、高秉强教授(香港科技大学工学院原院长)、甘洁教授(长江商学院副院长)等人于2014年在东莞市政府、松山湖国家高新区支持下联合发起成立的创业孵化载体,采用“政府资助、企业化运作”模式建设。若相关股东被认定为国有性质主体,则增资导致其持股比例变动,按国资评估规则(如《企业国有资产评估管理暂行办法》关于非上市公司国有股东股权比例变动、增资扩股应评估的要求)应进行资产评估并履行备案/核准,若未评估即构成程序瑕疵。