核心要点
- 华尔街主推什么?黑石及其他另类投资机构,正在把数据中心资产打包进公募与私募投资产品。
- 行业正在发生哪些变化:黑石旗下 BXDC 是上市房地产投资信托(REIT);布鲁克菲尔德旗下数据中心服务商 Csquare 已于 7 月完成 IPO;据报道 Blue Owl 也在考虑推出一只数据中心上市主体。
- 存在哪些风险:尽管 AI 需求持续增长,但投资者仍面临项目延期、电力与审批受限、资产集中、再融资以及流动性风险。
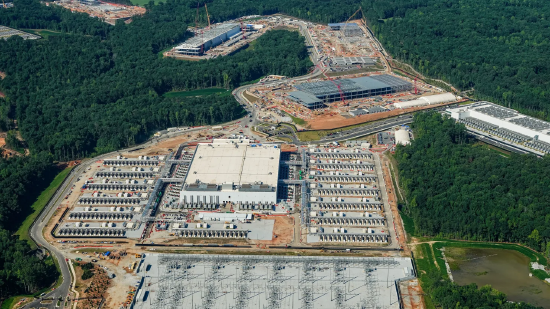 2026 年 7 月 17 日,美国佐治亚州费耶特维尔,占地 928 英亩的 QTS 费耶特维尔数据中心园区航拍图。
数据中心已经在美国社会引发巨大分歧。华尔街资金雄厚的投资者押注人工智能将成为未来经济引擎,热情高涨;而普通民众的反对情绪持续升温。支撑谷歌 Gemini、Meta 的 Muse、Anthropic 的 Claude 以及 OpenAI 的 ChatGPT 的算力基础设施在美国遍地铺开,金融机构正向投资者宣传:AI 基础设施可作为房地产配置板块,帮助实现投资组合多元化。
总体来看,这类另类投资基金,承诺让投资者分享驱动 AI 经济的实体基础设施收益,目前主要面向养老金等机构投资者。但这一趋势也开始有限度地向零售投资者渗透。另类投资巨头黑石走在前列,今年早些时候设立黑石数字基础设施信托 BXDC,这是一支在纽交所上市的全新房地产投资信托基金(REIT)。
该信托高管 5 月在 节目《Squawk on the Street》采访中表示:“我们把这看作一个机会,拿下全部成熟数据中心市场,在公开市场打造一个合适的上市载体。”
美国大量新建数据中心项目都面临公众舆论与政策风向变动,部分州甚至出台暂停审批令,纽约、得克萨斯州均在其列。黑石这支 REIT 主要聚焦北弗吉尼亚、达拉斯等成熟市场,这些地区早在 AI 热潮兴起前就已经拥有大规模数据中心集群。
佩尔称:“这是风险最低的参与方式。” 他还补充,黑石可从规模 3000 亿美元的市场中精挑细选数据中心资产提供给投资者。BXDC 在 5 月中旬上市,发行价 20 美元。但自上市以来,该基金股价已下跌约 16%,周四收盘低于 17 美元。 黑石拒绝进一步置评。
EQIX、DLR 这两家以 REIT 形式上市的数据中心开发商长期表现尚可,但自 BXDC 上市后,它们的股价陷入停滞。
今年 REIT 板块在利率上行、债券收益率走高环境下的表现,要好于历史常态。通常房地产板块在这类环境下波动剧烈,借贷成本抬升,投资者会重新评估收益型资产。但本轮 REIT 板块的大部分涨幅集中在年初,随后债市压力加剧,自 8 月起大量 REIT 资产出现抛售。
佩尔在公司最新财报电话会上称,赛道机会巨大,未来数年业务潜在市场总规模有望突破 1 万亿美元。
数据中心在美国基建支出中的占比越来越高。事实上,在美国多数行业基建支出下滑之际,数据中心相关建设开支逆势增长。
并非只有黑石一家另类投资机构把数据中心包装成投资标的。Blue Owl 已经为合格投资者运营一支私募数字基础设施基金;公司正在考虑推出估值最高可达 65 亿美元的上市 REIT,将多座数据中心资产并入这只新基金。该公司称,在全球 32 个市场持有超过 130 座数据中心,资产规模超 180 亿美元。对比来看,黑石 BXDC 至今尚未进行任何资本投放。
Blue Owl 拒绝向 置评。但其联合 CEO 马克・利普舒尔茨近期在领英发文看好该赛道,称数据中心是数十年来最优质的长期投资机会之一,风险收益特征具备吸引力。“这类项目业绩稳定,信用风险更低。合同条款自带保护机制,即便租户提前退租,也能保障我们足额收回收益。” 利普舒尔茨表示。
布鲁克菲尔德资产管理 BAM 虽不是 REIT,但旗下数据中心服务商 Csquare(CSQR)作为独立主体登陆纽交所,7 月完成 IPO。该股上市至今跌幅接近 16%。
但这项投资逻辑正遭遇黑石发行基金时未曾遇到的强劲逆风:政治层面的反对声快速壮大。盖洛普民调显示,大量美国人反对在自家周边建设数据中心,且这种反对呈现跨党派特征;今年秋季民调显示,无论属于哪个政党,大约三分之二民众持反对态度。
纽约州出台数据中心禁令,得州紧随其后。仅一年前,州长格雷格・阿博特还将得州称作 AI “中心”,8 月却下令州环境委员会暂停数据中心审批,同时要求开展电网接入审计。对投资者而言,风险不只是项目能否建成;地方与州级政治阻力,还可能放缓甚至推翻那些已经计入基金收益假设的项目。
9 月下旬,甲骨文股价下跌 4%。甲骨文针对新墨西哥州木星项目(Blue Owl 主导的 Stargate 大型 AI 基建项目的一部分)发出不可抗力通知。甲骨文称,若项目无法在 2028 年如期投产,受监管障碍与本地抗议影响,它希望推迟支付相关款项,但表示项目整体仍按计划推进。
全球范围内,持有或资助数据中心项目的投资者同样面临阻碍。一家由英伟达与黑石投资的澳大利亚数据中心企业,因投资者认购意愿不足,IPO 折戟。
同时,宏观经济波动也开始传导至 AI 资本开支。周四有消息称 OpenAI 营收预期大幅不及此前预测,一众 AI 相关标的承压。
葛底斯堡学院金融学教授萨布尔・莫拉表示,云计算、AI、数字服务与数据存储需求持续增长,数据中心具备长期投资价值。 “优质资产可通过与大型科技企业签订长期租约,产生相对稳定租金收入。” 莫拉说,潜在收益包括持续租金现金流、分享数字经济结构性增长,以及实现传统地产之外的资产多元化配置。
但他同时指出,该行业资本高度密集,高度依赖稳定电力、冷却系统与网络接入。AI 热潮容易让部分投资者忽视风险。 “核心风险包括 AI 狂热催生的估值泡沫、高昂开发运维成本、租户集中在少数头部科技企业,以及电力供给约束。”
其他潜在隐患还有技术迭代淘汰、再融资风险、工期延误以及持续资本开支需求。
市场与政治之外的数据中心风险
保险经纪与风险咨询机构 IMA 的数字风险业务负责人帕特里克・达茨与数据中心业务联席负责人蕾切尔・尼克松表示,数据中心投资存在多重变量。 “非市场风险层面,还有自然灾害这类不可控的不可抗力。” 达茨说,这也是过去数据中心集中选址弗吉尼亚 “数据中心走廊” 的原因,当地灾害少。但如今项目遍地开花,资产暴露在更多风险之下。
“资产随时可能被迫停机,这正是保险发挥作用的地方。” 尼克松称:“一旦可用率下滑,达不到合同承诺的在线时长,就会引发后续纠纷。风险点很多。”
不过二人整体依旧看好数据中心赛道。 “我们非常看好这个领域。” 达茨补充,面向投资者发售的数据中心资产通常经过严格尽调,配套 30 至 50 亿美元保额的保险。 “项目设计经过周密考量,不是仓促建成;承保保险公司也不会冒进,会采取保守风控。”
Kalshi 预测市场交易者认为,尽管风险重重,美国 AI 数据中心建设浪潮仍将延续:2027 年前,规划中或已投运的数据中心超过 5100 座的概率为 75%(当前约 4700 座),两周前该概率仅 60%。
零售投资者参与度目前仍然有限。即便是像普通股票一样交易的黑石 REIT(BXDC),市场数据显示其持仓主体仍是机构资金。
但面向散户开放更多私募产品的趋势或将加速。美国证监会主席上周提出规则修订,扩大散户参与私募市场的渠道,把以往机构与高净值人群专属的基金管理模式,向更广泛投资者开放。
专家提醒,正如甲骨文事件所警示,投资者对待这类新资产类别务必谨慎,尤其这类资产传统上以机构买家为主。
首先一大难题就是流动性。如果你指望数据中心投资像 ATM 一样随时取钱,大概率会失望。
财富科技平台 InvestCloud 旗下 Altic 私募市场业务总裁安德鲁・塔弗表示:“这类投资底层架构原本是为少量机构大额出资设计,并非面向数百万散户小额投资。”
塔弗将其形容为 “邮政局模式”:这套体系适配慢速、人工处理的交易,并不支持散户持续高频交易。在投资非交易所公开标的(如非每日可赎回的 REIT/REIT 基金)前,投资者要充分理解赎回窗口、流动性限制与底层资产运作逻辑;持有基金份额不等于可以立刻取回现金。2026 年私募信贷基金经理与份额持有人之间的赎回风波已经证明,即便是专业投资者,也会被这类流动性限制所困 —— 不少私募信贷基金同时管理数据中心资产,当年投资者因担忧行业危机集中赎回。
总体而言,数据中心基金适合作为投资组合里小比例的长期配置。猎鹰财富顾问 CEO 杰克・法尔孔称,投资数据中心及同类产品不可冲动决策。
但他认为上市 REIT 产品对不少个人投资者是合适标的:“因为具备流动性,相比私募产品我没有那么排斥。” 他补充道:“个人投资者在投另类基金前,理解程度要翻三倍…… 投资者需要审视整体组合,自问这笔投资是否是达成资金目标所必需。”
他说,如果无法判断,应当多做研究或找持受托责任的理财顾问提供指导。