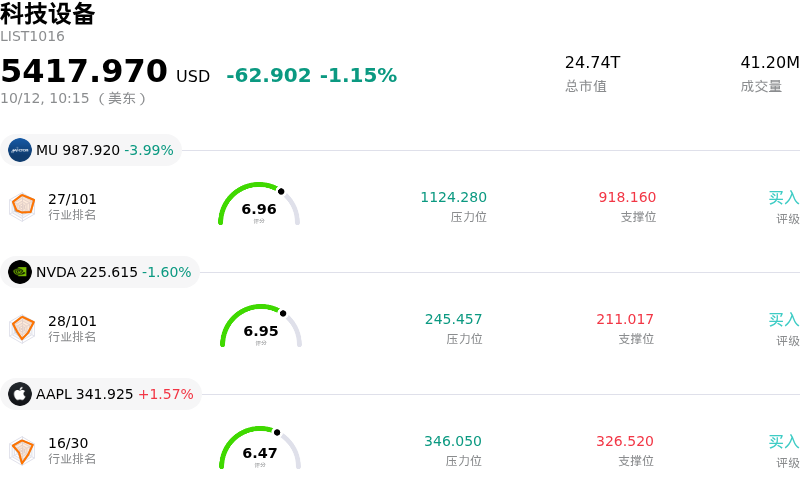
英特尔 (INTC) 盘中下跌3.02%, 所属行业科技设备下跌1.15% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 4.39%;英伟达 (NVDA) 下跌 1.86%;苹果 (AAPL) 上涨 1.57%。
今日是什么导致了英特尔(INTC)股价下跌?
在经历长时间上涨后,半导体板块普遍出现获利了结,拖累芯片厂商,英特尔因而面临下行压力与盘中波动。在公司即将公布季度财报前夕,投资者愈发谨慎并开始削减风险敞口,因为苛刻的市场预期促使资金高度关注毛利率、营收轨迹以及核心客户端和数据中心业务板块的执行情况。
该股在经历多个季度的估值重估后,高企的估值倍数降低了安全边际,使股价面临短期回调风险。市场参与者对先进制程节点的资本支出承诺以及实现盈利性商业化的时间表保持高度关注。尽管通用服务器CPU需求和技术里程碑支撑了公司业务触底反转的叙事逻辑,但有关晶圆代工部门盈利能力及外部客户获取的悬而未决的问题仍持续带来阻力。
外部竞争动态以及包括利率预期波动和科技板块波动在内的更广泛宏观因素,进一步压制了眼下的风险偏好。尽管高管在表态中持续强调人工智能和下一代计算架构方面的战略举措,但短期市场情绪仍被财报公布前的风险规避以及对高位半导体持仓的获利了结所主导。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值-4.970,处于中性状态,RSI数值40.526处于中性状态,Williams%R数值98.379处于超卖状态,注意关注。
英特尔(INTC)媒体舆情
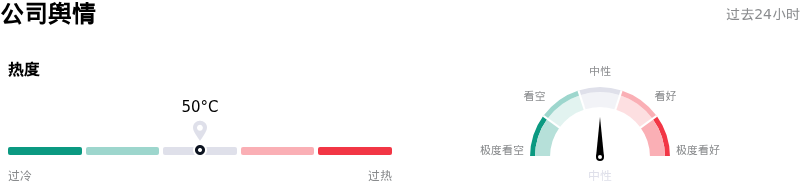
英特尔 (INTC) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。“公司简介”
近一月多位分析师给出公司评级为持有。目标价预测平均价为$116.57,最高价为$200.00,最低价为$80.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 外部代工合同不确定性:有报道称,埃隆·马斯克的 Terafab 项目等知名合作伙伴计划正与竞争对手台积电进行洽谈,这加剧了市场对英特尔代工(Intel Foundry)外部客户储备的担忧,并可能削弱英特尔的外部制造承诺。目前英特尔代工业务的季度外部收入仅为 2.93 亿美元,而部门运营亏损却高达 21 亿美元。
- 激进的资本支出负担:2026 财年的资本支出预估高企,将超过 200 亿美元,且预计支出将在 2027 年显著攀升,这加大了杠杆风险和未来的折旧费用,持续压制自由现金流指标和毛利率修复。
- 原材料成本叠加与终端市场利润压力:供应链最新动态显示,受零部件和基板成本上涨推动,英特尔推行了自去年底以来的第三次 CPU 涨价,将高端 Panther Lake 芯片上调最高 20%;随着非 GAAP 毛利率的环比增幅向管理层设定的 42% 保守上限放缓,这些提价举措面临抑制 OEM 笔记本电脑需求的风险。
- 估值倍数与执行脆弱性:在 GAAP 依然亏损的情况下,公司市销率却处于约 9.0 倍的高位,相比之下历史中位数为 2.94 倍。机构分析师强调其安全边际极低,使股价对获利了结、宏观收益率波动以及制程路线图执行中的任何微小延迟高度敏感。
原文链接