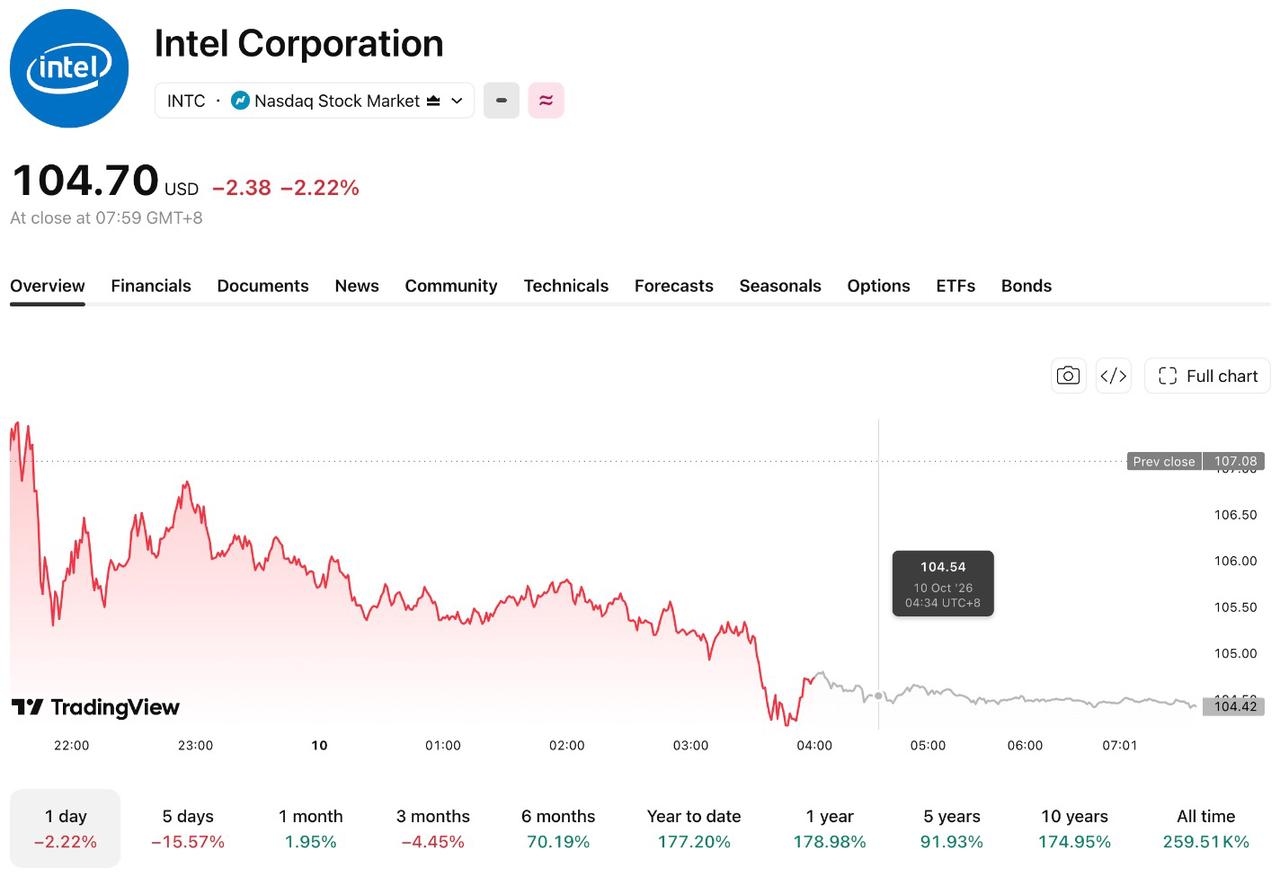
TradingKey - 美东时间10月9日,英特尔(INTC)收跌2.22%,报104.70美元,盘中运行区间为104.00—108.38美元。
截至当日收盘,INTC过去五个交易日累计下跌超12%。其间,市场先后关注台积电可能参与Terafab项目,以及有关OpenAI收入前景的报道对AI芯片板块的影响。
【TradingView】
马斯克此前表示,正在与台积电(TSM)讨论Terafab潜在合作,但双方尚未公布正式协议。相关消息引发市场对英特尔项目角色的担忧。
随后,英特尔CEO陈立武表示公司将继续参与Terafab。马斯克称,其项目团队仍将建设和运营晶圆厂,并提出台积电未来可能分租部分空间,但尚无正式安排。
英特尔的具体职责、投入规模、技术授权费用和收入确认方式尚未披露。
Terafab合作细节尚未披露,收入贡献仍不明确
英特尔已宣布参与Terafab项目,为其提供芯片设计、制造技术和先进封装支持。马斯克也表示,Terafab计划在自有产能成熟后采用英特尔14A工艺。
不过,各方尚未披露技术授权方式、费用安排、英特尔是否参与产线导入,以及相关收入的确认时间。
由于Terafab计划建设自有产能,该项目不一定直接形成Intel Foundry的晶圆制造收入。英特尔的潜在收益可能包括工艺授权、工程支持或先进封装收入,实际贡献仍需结合商业条款和量产进度判断。
第三季度业绩关注服务器增长与代工亏损
英特尔第二季度营收同比增长25%至161亿美元,非GAAP每股收益为0.42美元,非GAAP毛利率升至41.8%。其中,客户端与物理AI业务收入增长13%至89亿美元,数据中心与AI业务收入增长59%至63亿美元,后者增速更高。
公司预计第三季度营收为158亿—168亿美元。按收入指引中值计算,非GAAP每股收益预计为0.38美元,非GAAP毛利率约为42%。第三季度业绩需要关注服务器CPU需求、18A量产进度、外部代工客户和毛利率变化。
晶圆代工亏损仍是影响盈利改善的主要因素之一。第二季度Intel Foundry分部收入为57.65亿美元,其中包含集团内部交易;经营亏损约20.89亿美元。
公司表示,18A-P已经进入风险生产,部分Panther Lake处理器已采用High NA EUV技术进入大规模制造。后续重点是外部客户收入能否扩大,以及代工亏损能否继续收窄。
INTC技术分析:100—103美元成为短期关键支撑
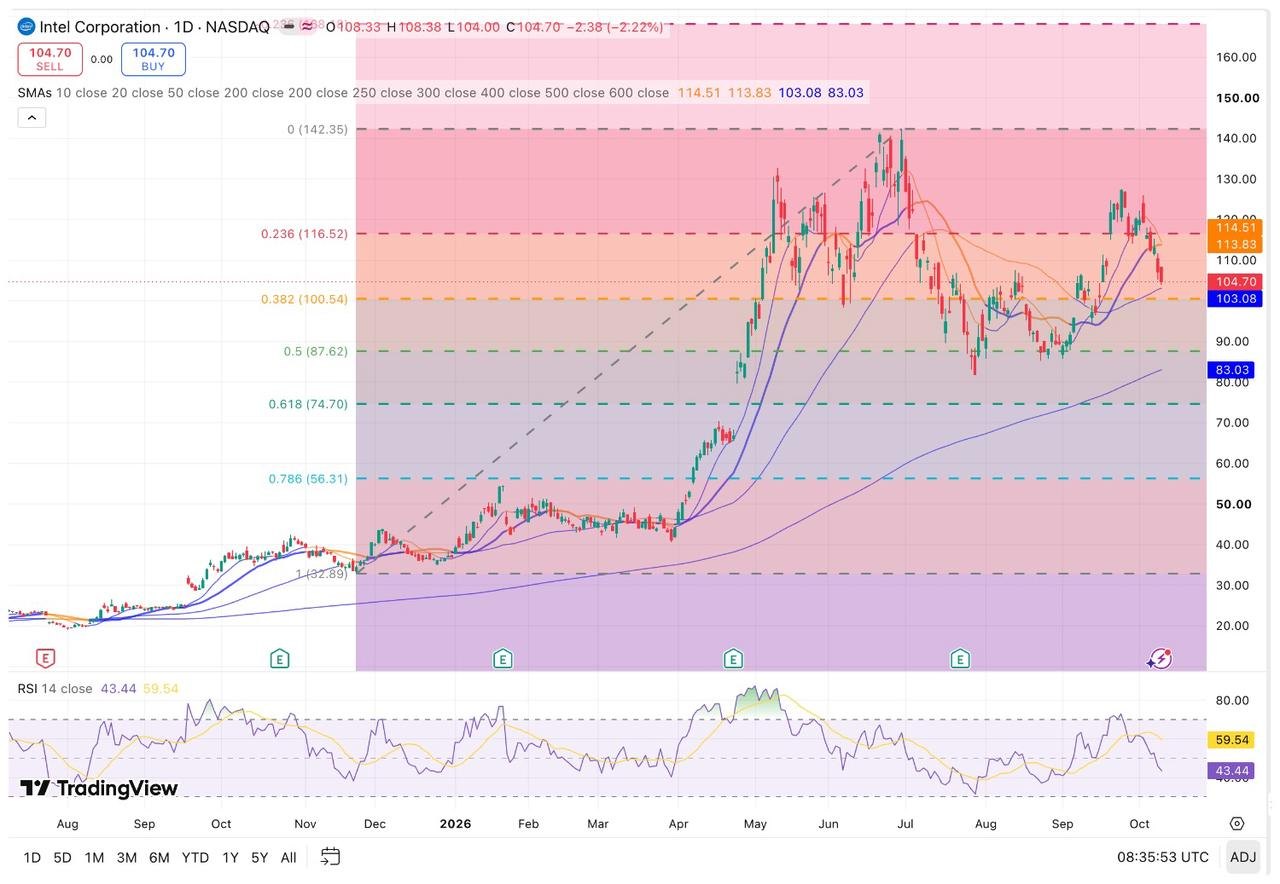
截至10月9日,INTC收于104.70美元,低于113.83美元的20日简单移动平均线,但仍高于103.08美元的50日均线和83.03美元的200日均线。14日RSI约为43.44,短期动能偏弱,尚未进入30以下的传统超卖区。
【来源:TradingView】
以2025年11月21日低点32.89美元至2026年6月30日高点142.35美元计算,斐波那契0.236、0.382和0.500回撤位分别约为116.52、100.54和87.62美元。
下行方面,100—103美元是首要支撑区,包含50日均线和0.382回撤位。若日线收盘跌破100美元,中期可关注87—88美元;继续走弱后,83美元附近的200日均线构成下一支撑。
上行方面,108美元附近是近端压力。若重新站稳该位置,下一压力区位于113—117美元,包含20日均线和0.236回撤位。突破116.52美元后,中期可再观察142.35美元前高,但其间仍需结合新的价格结构判断阻力。
100—103美元是INTC当前的重要支撑区。中期走势需要关注第三季度业绩、晶圆代工亏损,以及Terafab商业条款和收入贡献能否进一步明确。
原文链接