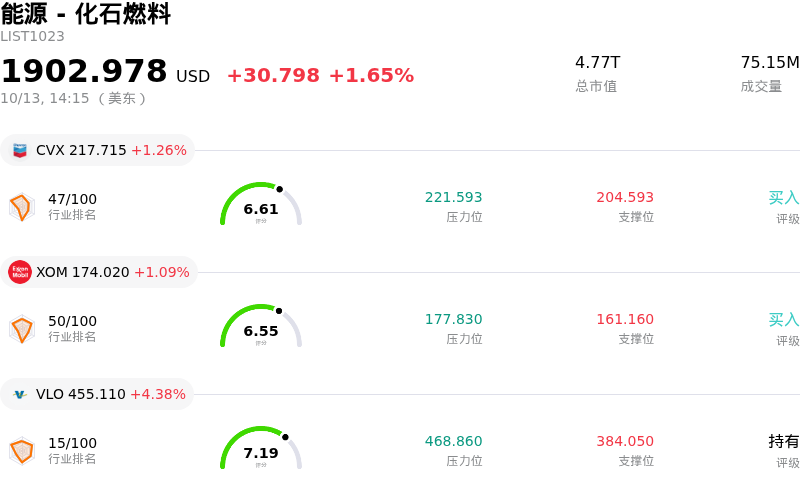
菲利普66公司 (PSX) 盘中上涨3.40%, 所属行业能源 - 化石燃料上涨1.65% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 雪佛龙 (CVX) 上涨 1.26%;埃克森美孚 (XOM) 上涨 1.09%;瓦莱罗能源 (VLO) 上涨 4.38%。
今日是什么导致了菲利普66公司(PSX)股价上涨?
受下游能源行业强劲利好及持续运营优势的推动,菲利普斯66呈现出稳健的股价上涨动能。全球高企的裂解价差——即原油采购成本与成品油销售价格之间的差价——继续为能源炼企提供有利的市场环境。国际市场成品油供应紧张,加上国内燃料需求保持韧性,不仅维持了炼油业务的盈利能力,也使其各加工设施得以保持高产能利用率。
除了有利的宏观炼油利润率外,该公司在中游天然气凝析液、化工及营销领域的综合业务组合还带来了强劲的现金流多元化优势。中游吞吐量的强劲运营执行力与创纪录的分馏能力,提升了其盈利的可预测性。此外,管理层致力于加快资产负债表去杠杆化,结合积极的股票回购授权与稳定的股息派发,持续巩固了投资者对其长期资本配置框架的信心。
鉴于在即将公布的季度业绩前展现出持久的利润率扩张与现金流生成能力,华尔街分析师近几周大幅上调了对其远期盈利预期和目标价。尽管在板块经历长时间上涨后,日内波动反映出市场对其估值倍数的持续斟酌,但得益于公司运营的可靠性及对股东友好的资本回报,机构需求依然获得有力支撑。
菲利普66公司(PSX)技术分析
菲利普66公司 (PSX) 技术面来看,MACD(12,26,9)数值3.565,处于买入状态,RSI数值76.559处于买入状态,Williams%R数值0.421处于超买状态,注意关注。
菲利普66公司(PSX)基本面分析
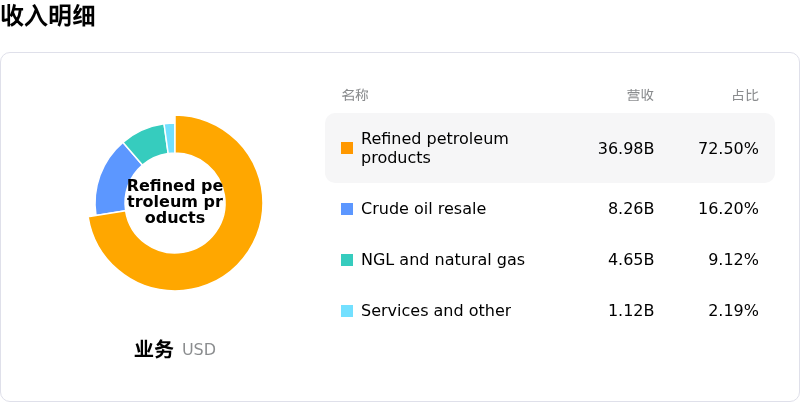
菲利普66公司 (PSX) 处于能源 - 化石燃料行业,最新年度营业收入$132.38B,处于行业7,净利润$4.39B,处于行业11。“公司简介”
近一月多位分析师给出公司评级为买入。目标价预测平均价为$260.92,最高价为$340.00,最低价为$158.00。
关于菲利普66公司(PSX)的更多详情
公司特定风险:
- 估值偏高引发卖方评级下调:瑞穗将菲利普斯66(Phillips 66)的评级从“跑赢大盘”下调至“中性”,理由是该股今年以来的上涨已充分反映了高企的裂解价差收益,并将估值指标推高至历史均值上方两个标准差的位置;若盈利动能放缓,将面临下行风险。
- 核心运营管理层变动(8-K文件):美国证券交易委员会(SEC)的8-K披露文件确认,炼油业务执行副总裁理查德·G·哈比森(Richard G. Harbison)将于年底退休,这为其至关重要的炼油部门带来了运营过渡风险和管理层不确定性。
- 高管内部减持套现加速:监管机构的Form 4和Form 144文件显示,包括执行副总裁布莱恩·曼德尔(Brian Mandell)在内的多名核心高管抛售了价值数百万美元的股票,引发了机构投资者在股价大幅上涨后对估值顶部的担忧。
- 原油成本激增与裂解价差收窄风险:原油投入成本快速上升(布伦特基准原油价格飙升至每桶100美元以上),如果在即将发布的第三季度财报前,成品油批发价格滞后于原油涨幅,将使炼油利润率面临严重收窄的风险。
原文链接