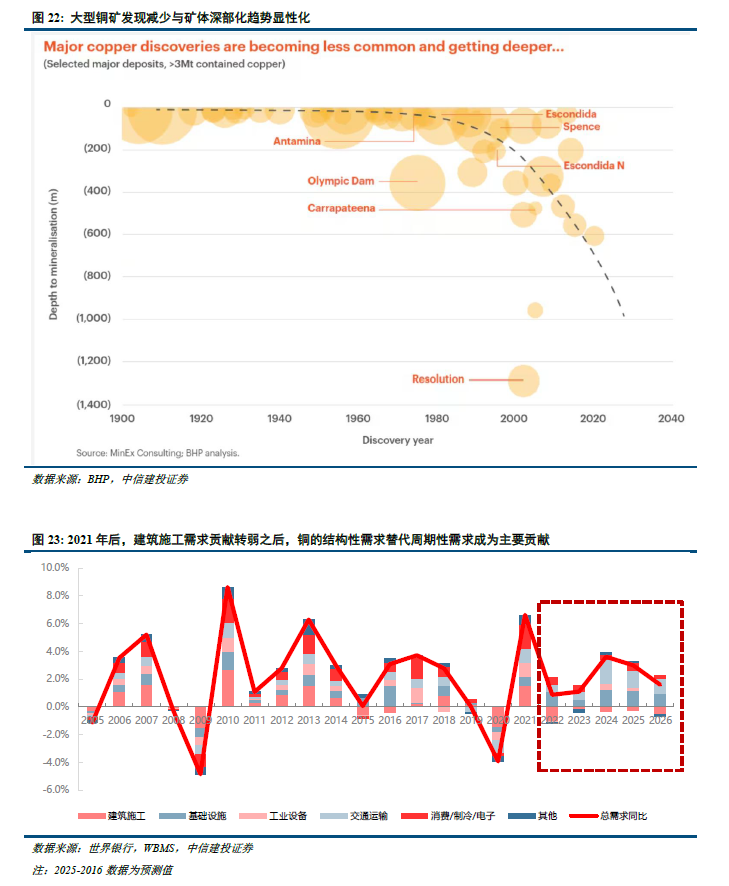
智通财经APP获悉,中信建投证券发布研报称,铜价中枢最大决定因素是供给。每一轮供给周期后半段,都对应铜价完成中枢上移。供给周期,才蕴含铜价真正的大机会。传统需求孱弱一度被误认为铜价回落的潜在风险,但事实上传统需求偏弱,新增需求尚未足够替代,新一轮铜矿供给难以大范围增扩,也就造成了当下铜价处于一轮低弹性的铜矿供给阶段,这也恰是本轮铜价脱锚之根本。
传统铜价分析往往从全球制造业、房地产或者库存周期,这一框架能够解释铜价短周期的波动(3-5年),却难以解释一个更重要的问题:为什么相同的需求增速,在不同时期对应的铜价水平完全不同。
中信建投尝试从跨度更长的矿山资本开支-产能周期,辨析供给曲线变化对铜价价格中枢的影响,进而解释,为什么本轮铜价超过传统需求周期,展现出极其强势的价格表现。
一、二战至今,铜矿历经四轮供给周期,铜价围绕移动中枢波动
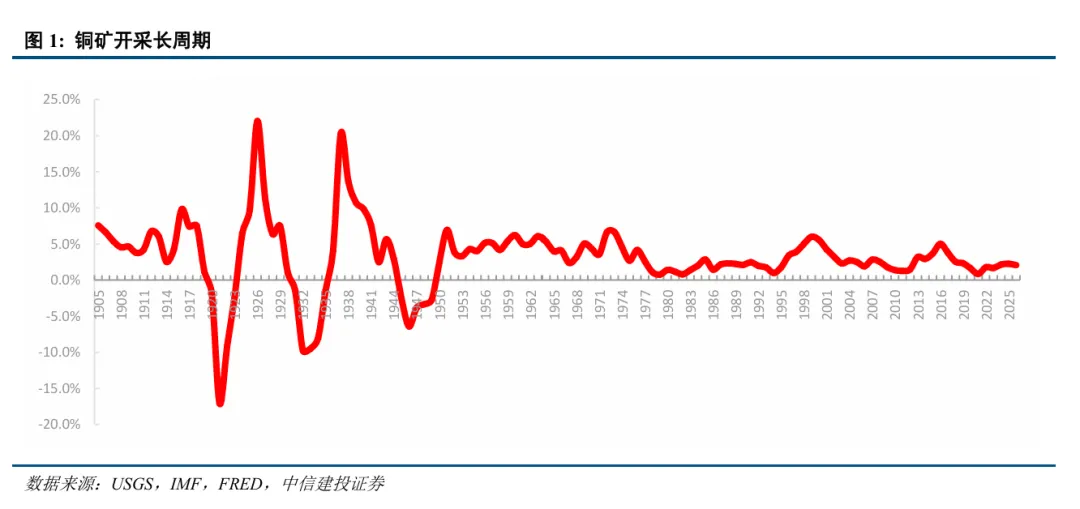
观察1900年以来的铜矿增速,可以看到1900-1950年的全球铜矿产量增速远比1950年以后剧烈。二战以后,铜矿开发进一步从高品位矿体逐步转向大型低品位斑岩铜矿,资本深化改变了供给响应机制。
因而,中信建投选择1950年作为现代铜矿供给周期研究的起点,并非简单为了规避此前更剧烈的供给波动,而是因为1950年前后的矿铜增速具有不同经济含义:此前更多反映战争、萧条与存量产能开停造成的短周期数量调整;此后随着大型矿山资本深化和全球资源中心扩散,矿铜增速才越来越成为上一轮价格与资本开支决策的滞后结果。
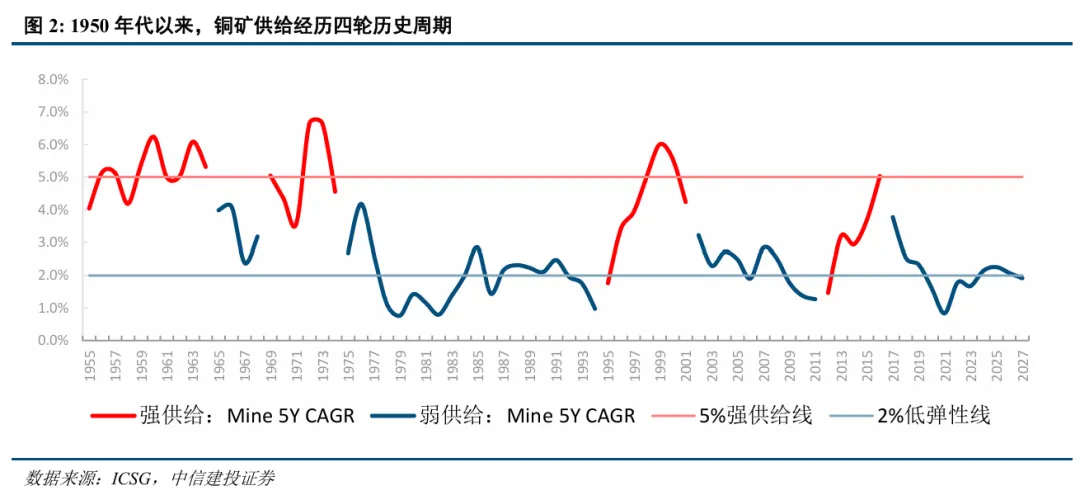
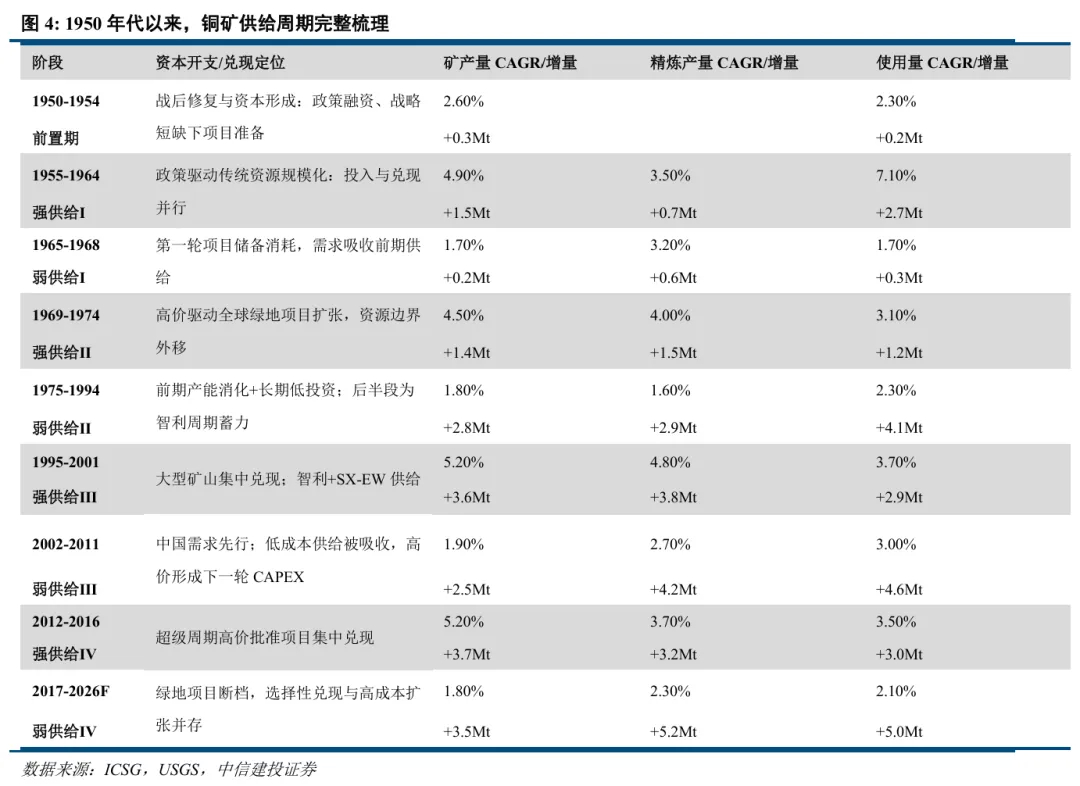
以全球矿铜产量复合增速衡量供给释放强度,可以观察到1950s至今,全球铜矿出现四轮供给释放周期。
历史上,当5年CAGR持续向4%—5%以上抬升,并在阶段内多次达到或超过5%时,通常对应上一轮资本开支形成的大型项目进入集中兑现期,我们将其定义为“强供给释放阶段”;当5年CAGR由高位持续回落并进入2%左右,则意味着前期项目储备逐步消耗,供给重新进入低弹性状态。
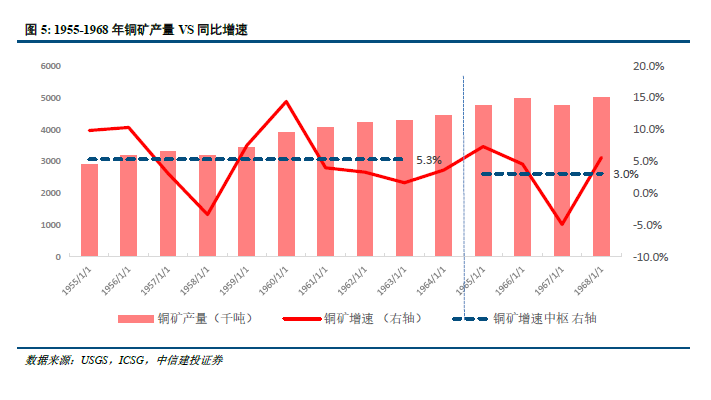
第一轮供给周期为1955-1968年(14y),其中1955-1964年(10y)为强供给释放阶段,矿产量CAGR达到4.9%;1965-1968年(4y)为弱供给阶段,矿产量CAGR回落到1.7%。
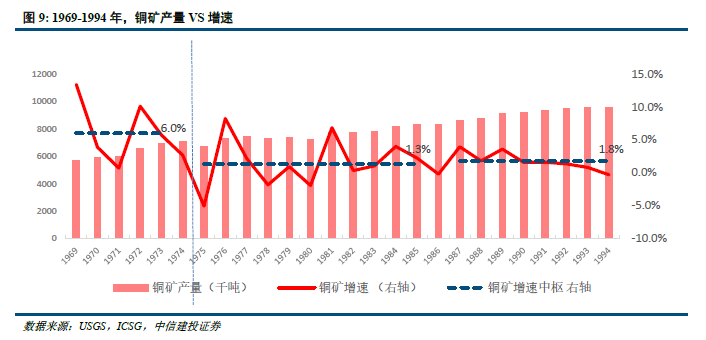
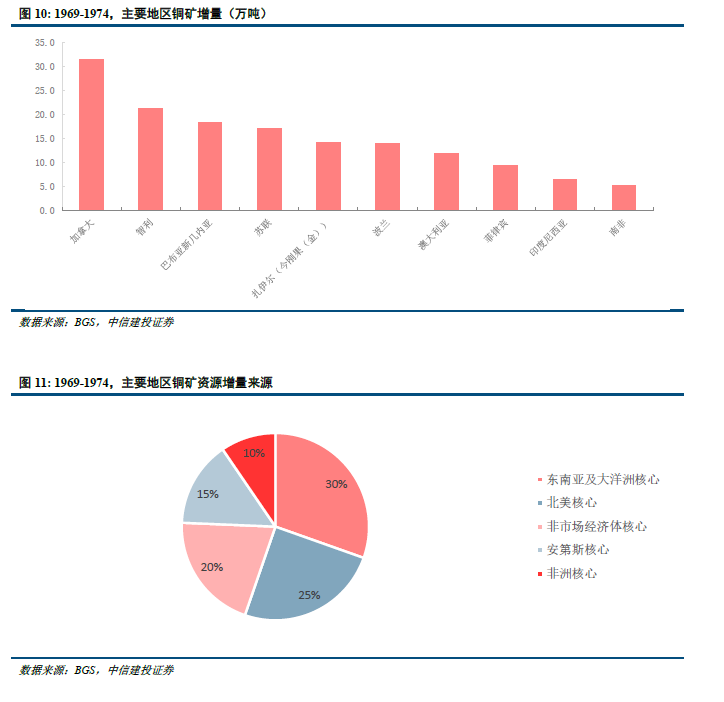
第二轮供给周期为1969-1994年(25y),其中1969-1974年(5y)为强供给释放阶段,矿产量CAGR达到4.5%;1975-1994年(20y)为弱供给阶段,矿产量CAGR回落到1.8%。
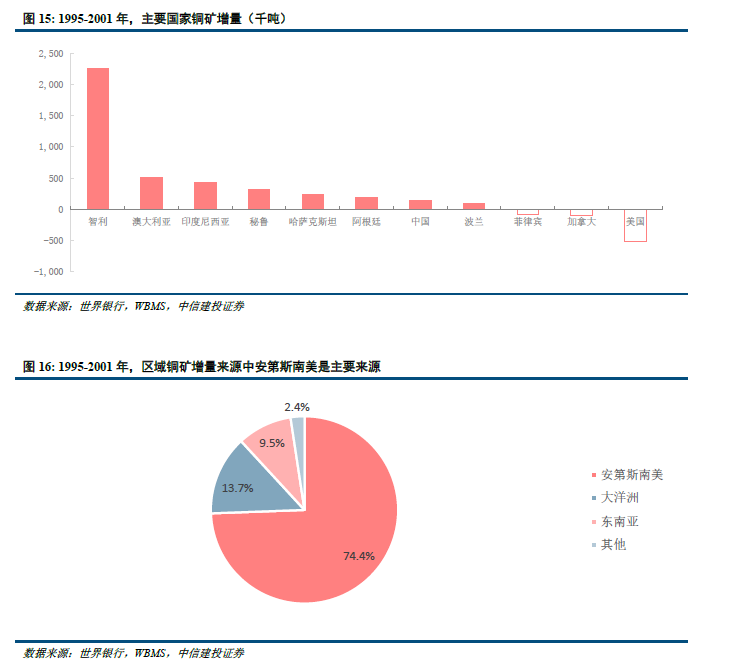
第三轮供给周期为1995-2011年(17y),其中1995-2001(7y)为强供给释放阶段,矿产量CAGR达到5.2%;2002-2011年(10y)为弱供给阶段,矿产量CAGR回落到1.9%。
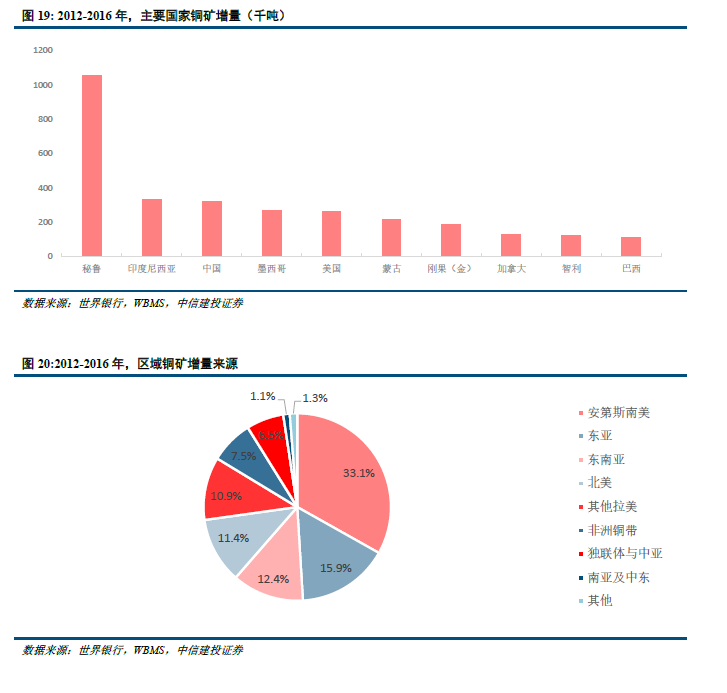
第四轮供给周期为2012-至今(15y+),其中2012-2016年(5y)为强供给释放阶段,矿产量CAGR达5.2%;2017年-2026F(9y)转向弱供给,矿产量CAGR回落到1.8%。
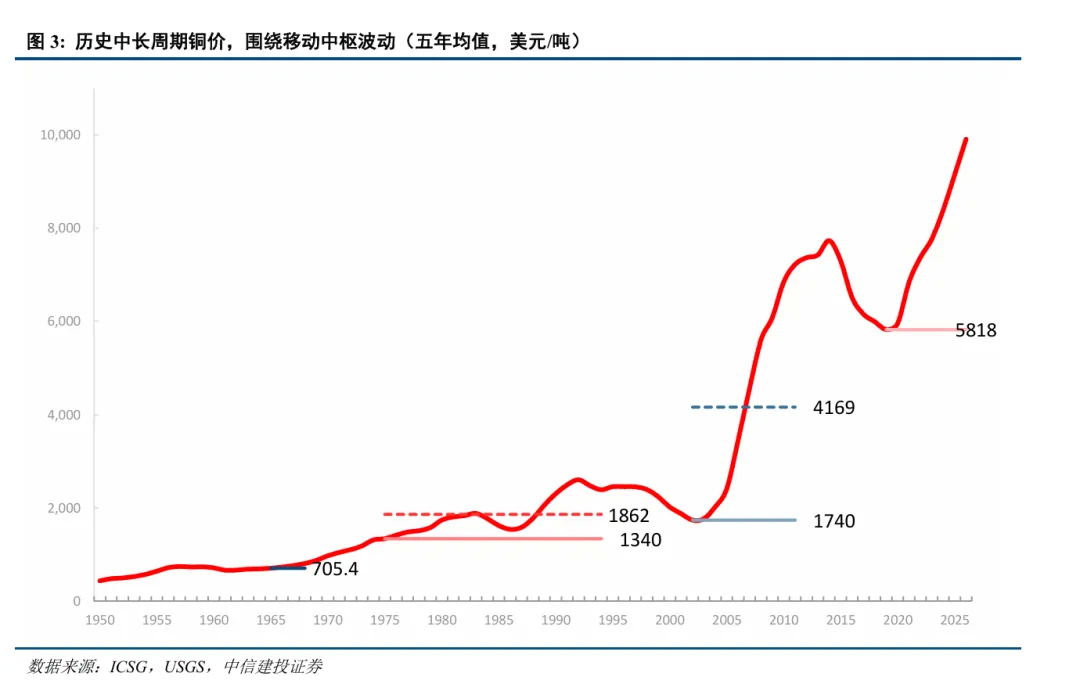
对应价格表现,铜价长期表现并非围绕某一固定均值反复波动,而是呈现出随供给周期切换不断脱离旧平台、形成新价格运行区间的特征。
我们进一步通过详尽的复盘,拆解为什么每一次强供给释放结束之后,下一轮铜价往往不是简单回到原来的均值,而是进入更高的平台。
二、第一轮供给周期:政策驱动传统资源规模化开发(1955-1964)
第一次强供给释放并非单纯由市场价格驱动,而是美国政府通过战略储备、融资支持和采购保障等方式,主动降低铜资源开发的投资与销售风险。
朝鲜战争及冷战初期的工业动员进一步强化了美国的战略资源安全诉求。1946年《战略与关键材料储备法》建立了储备目标和政府采购框架;1950年《国防生产法》则进一步通过政府贷款、长期采购合同和税收摊销优惠,支持在产、停产及边际矿山扩大或维持产能。两类政策共同把国家安全需求转化为矿山项目的投资条件。
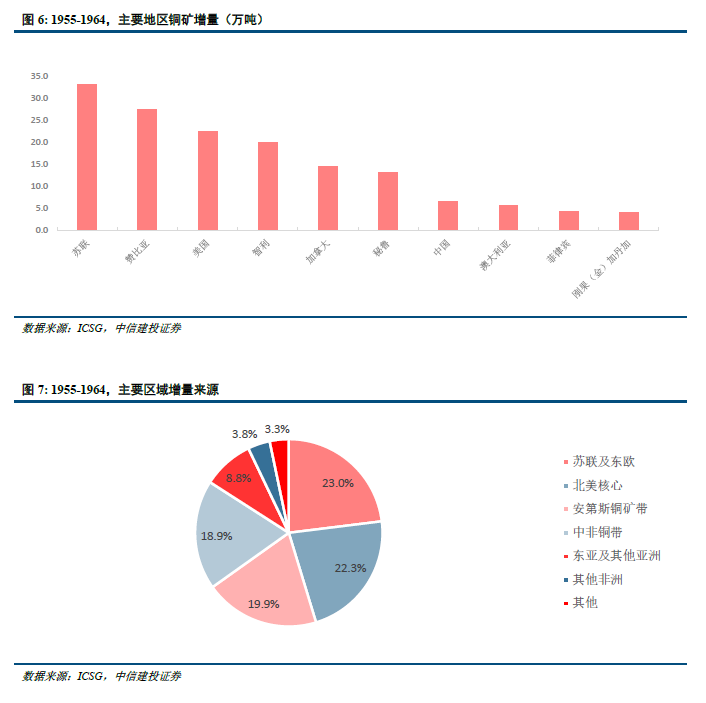
1955-1964年的新增供给的铜矿开发模式仍主要侧重传统矿区内的扩建、复产和已知矿体开发。区域上形成中南部非洲铜带、北美矿区和智利—秘鲁安第斯铜矿带三大增量中心,苏联及东欧也是同期重要增量来源。
全球铜矿产量由1955年的290万吨增加至1964年的444.3万吨,累计增量约154万吨。北美是美国政策支持最直接的区域,政策支持直接作用于本土边际矿山和低品位矿体。北美外增量则主要来自西方矿业资本推动的赞比亚-刚果铜带及智利、秘鲁大型项目贡献。苏联和东欧同样是重要扩产中心。1955-1964年苏联及东欧约贡献38.4万吨,属于社会主义工业化体系下的独立扩产。
供给释放首先压低价格,1957-1958年的价格下跌与第一轮产能释放高度吻合。供给红利被需求吸收,铜价的定价中心由新增产能逐步转向边际供给扰动,价格中枢出现上移。
1964年,随着战后工业化继续推进,前期产能被逐渐吸收,铜价重新获得上涨条件,迎来周期拐点。
全球矿铜产量由1964年的444.3万吨增至1968年的501万吨, CAGR约为3%,较1955-1964年的5.3%放缓;供给增速下降和生产成本上升限制铜价进一步下跌。供给周期由强转弱后,铜价的定价重心逐渐转向边际供给扰动,罢工与运输风险对有效供给的影响由局部事件放大为市场缺口,而高铜价本身又会强化劳资分配诉求和资源国。
1965至1974年的名义价格中位数约1090美元/吨,显著高于1955至1964年的683美元/吨。
三、第二轮供给周期:高价驱动全球资源扩张(1969-1974)
第二轮供给扩张由高价与资源安全共同驱动:第一轮形成的闲置供给被工业化需求吸收后,库存缓冲下降,市场开始为新增资源和供给中断支付更高溢价。
1960年代后半期,电网、汽车、建筑、家电和工业设备需求延续,前期过剩快速收敛。美国战略铜储备由1963年末的约103.6万吨降至1967年的约25.0万吨,消费国可调用的供给缓冲明显减少。
1971年“尼克松冲击”后布雷顿森林体系开始实质性瓦解,并在1973年主要货币转向浮动汇率后正式终结。届时美元贬值、通胀和实物资产的库存金融化溢价也是我们理解资产定价的重要背景。
1969-1974新增供给进一步转向全球绿地、低品位和大吨位资源。区域方面,资源边界由美国西南部等传统矿区进一步扩展到加拿大、安第斯、东南亚、非洲和大洋洲,并需要矿山、选厂、冶炼、能源和运输体系的一体化建设。
全球矿铜产量由1969年的568.2万吨增至1974年的709.7万吨,五年增量约141.5万吨。加拿大西部和环太平洋新矿区是市场经济体增量核心。智利(安第斯)和扎伊尔(今刚果金)提供传统产区扩建增量。苏联、波兰等非市场经济体同样贡献显著。苏联和波兰合计贡献约31万吨净增,其中苏联矿产量增长17.1万吨、波兰增加13.9万吨。
与1955—1964年相比,1967—1974年铜矿开发模式由传统矿区内的扩建、复产和已知矿体开发,进一步转向全球绿地、低品位和大吨位资源,供给周期晚于价格周期结束。
通胀与货币因素抬高了名义价格,1969—1974年是四轮强供给释放阶段中,唯一同时出现铜价显著上涨的阶段。
1973—1974年并不是铜的独立行情,而是全球商品价格共同上涨:布雷顿森林体系瓦解后美元贬值,实物资产的通胀对冲需求上升。世界银行事后明确指出,1974年初铜价在产量明显增加的情况下仍继续上涨,反映了市场预期和投机力量的影响。
两次需求衰退(1975、1982)延长库存消化周期,价格中枢延迟抬升1987年之后,库存、闲置产能和新增项目三重缓冲同时减弱,价格中枢真正上移。
1974年供给增速转弱后,铜价并未立即开启趋势性上涨,但新的名义价格底部已经确认。全球矿铜产量由1974年的709.7万吨增至1986年的831.9万吨, CAGR仅约1.3%,较1969—1974年的5.9%明显放缓;供给增速下降和生产成本上升限制铜价进一步下跌。但1975年与1982年两轮需求衰退先后延缓了库存去化,铜价长期在新底部附近震荡。
到1986年底,库存已降至1983年高点的一半以下。1987年全球商业库存进一步由约89万吨降至52万吨;同期铜消费约1,044万吨,高于约1,021万吨的产量,市场由库存过剩转向实物缺口。
1987—1990年名义铜价均值约2,474美元/吨,较1982—1986年的1,448美元/吨提高约71%,并于1991—1992年稳定在2,450—2,550美元附近。至此,新的名义价格中枢才得到确认。
四、第三轮供给周期:智利主导和SX-EW路径
第三轮是全球化、资源开放与技术扩散共同形成的强产能兑现期,1980年代末至1990年代中期形成的项目储备,在1995-2001年集中投产、扩建和爬坡。
1990年代,电子、电力、建筑和制造业产业链向东亚转移,亚洲逐渐成为全球精炼铜消费的重要区域。到1990年代末,亚洲已吸收全球三分之一的精炼铜消费,需求预期发生了结构性变化。
智利矿业开放和全球资本流动为这一轮扩张奠定了制度基础。
这一轮新增供给由智利大型斑岩矿主导,并由澳大利亚、印度尼西亚、阿根廷和秘鲁的大型项目补充;SX-EW则把氧化矿、低品位矿和废石纳入可经济开发的资源集合。
全球矿铜产量由1995年的1007.0万吨增至2001年的1363.6万吨,六年增量约356.6万吨、CAGR约5.2%,是此前两轮之后规模最大的一次集中释放。
安第斯南美是绝对核心,智利一国贡献全球净增量约六成,项目层面, SX-EW减少了部分项目对传统冶炼—精炼环节的依赖,使氧化矿和废石浸出资源可以直接生产阴极铜,并缩短部分项目流程。不过,其意义主要是扩大资源边界,并不代表所有项目的单位资本和运营成本都必然更低。
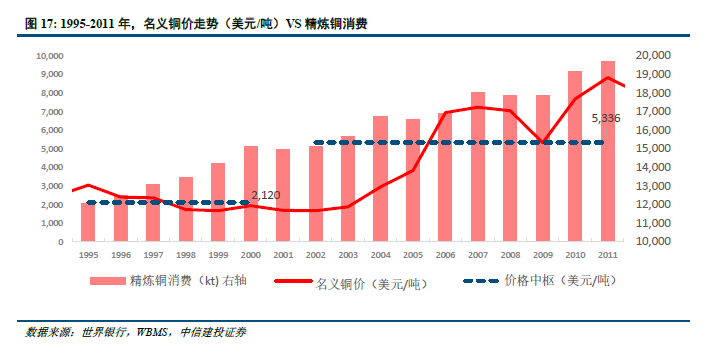
2001年后,供给项目储备收缩与中国需求加速在2002—2011年重叠,使铜市场由“产能过剩、价格压制”转向“供给低弹性、价格中枢重估”。
上一轮集中投产结束后,全球铜矿供应并未立即停止增长,但增速明显下降。
1997—2001年低铜价压缩了勘探预算和绿地项目投资,部分高成本项目被推迟或取消。由于大型铜矿从勘探、审批、融资到建设投产通常需要多年,低价期形成的项目断档从2003年前后开始逐渐反映为新增供给不足。
全球矿铜产量由2002年的约1360万吨增至2011年的约1610万吨,CAGR约1.9%;显著低于1995-2001年5.2%的复合增速。
同期全球精炼铜使用量由约1530万吨增至1990万吨,CAGR约3.0%,中国成为这一轮需求增长的核心。
加入WTO后,出口制造、家电、机械和电子产业快速扩张;与此同时,城市化、住房建设、电网投资和交通基础设施显著提高了单位经济增长的铜消费强度。
2002—2011年铜价中位数约为5936美元/吨,较1995—2001年的约1814美元/吨上涨约227%,约为上一阶段的3倍。
五、第四轮供给周期:超级周期CAPEX(2012-2016)
第四轮供给强释放是2002—2011年铜价上涨和中国需求冲击所触发的历史级资本开支,在2012—2016年的集中兑现。
中国自身铜矿资源和矿山产量无法同步满足需求,新增消费越来越依赖海外矿山、铜精矿、精炼铜和废铜进口。到2011年前后,中国铜消费量已占全球约40%,其精炼铜进口量相当于全球精炼铜贸易量的约40%。同期,中国投资占GDP的比重由1980年的35%升至2010年的49%,基础设施和制造业分别占固定资产投资的约27%和31%,住宅投资占GDP的比重也由2004年的约5.5%升至2011年的约9%。
由此,矿业公司不再把中国需求视为一次普通的周期性复苏,而是将其纳入长期需求预测,并据此上调项目寿命期内的铜价假设和市场容量预期。在需求预期、铜价和融资条件共同推动下,全球铜矿开发资本开支进入历史高位。
该轮全球供给在地域上更加分散,绝对增量为四轮之最,但在资源类型上仍高度依赖大型硫化矿和铜精矿体系,在资本和执行上反而变得更加复杂。
区域层面,秘鲁成为最大项目型增量中心,蒙古形成新的大型资源中心,墨西哥和美国通过棕地扩建贡献增量,非洲铜矿带提供补充,而智利的新项目主要用于对冲成熟矿山衰减。
2017年后供给高峰消化后,绿地项目断档和结构需求接棒使价格底部重新抬升。
2017年后,新增项目并未完全消失,但更多表现为少数项目的分散投产和长期爬坡,未形成2012—2016年那样的集中供给释放。
棕地扩建优先于绿地开发,矿企在低价阶段更加重视资产负债表修复和既有矿山维护;与此同时,矿山品位下降、设备与能源成本上升,以及许可、环保和社区协商周期延长,使高价格更难迅速转化为新增有效供给。
2017—2020年全球矿铜产量CAGR降至约1.1%,较2012—2016年下降约4.1个百分点。
2017—2020年名义铜价中枢约6221美元/吨,价格逐步筑底,但名义价格低分位也没有回到2016年以前的低点。
2020年后,结构需求接棒并持续调用高成本资源。2021—2025年,电网投资、交通电气化、可再生能源和数字基础设施逐渐成为新的边际需求来源。与房地产和一般制造业相比,这些需求具有更强的规划属性和更低的短期价格弹性。
2021—2025年名义铜价均值进一步升至约9145美元/吨,较2017—2020年上升约47%,较2012—2016年高约33%。这表明价格或已经脱离2017—2020年的平台,进入新的高位区间。
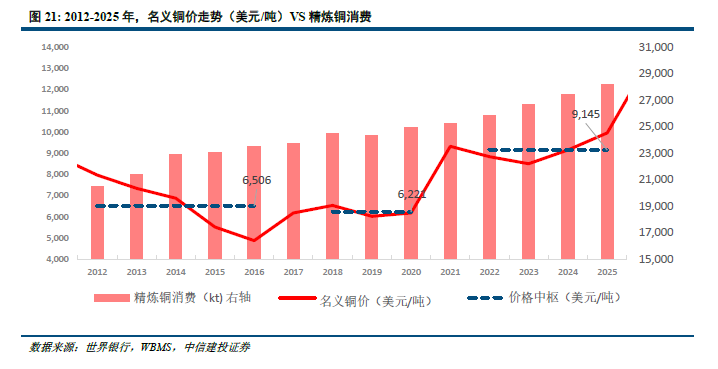
六、评估本轮铜价是否具备价格中枢抬升的条件
四轮周期表明,当上一轮低成本供给扩张逐渐被吸收,而需求仍需持续调用新增资源时,铜价才具备脱离旧平台的基础。
因此,供给增速回落是观察价格重估的重要线索,但不能单独构成铜价中枢上移的充分条件。判断这一变化,需要同时考察供给缓冲、需求持续性和边际开发成本。
条件一,前期供给扩张形成的缓冲逐渐消耗,高价格难以迅速带来足够新增产量,有效供给弹性下降。
大型项目集中投产后,矿铜增速回落,通常意味着前期项目储备的释放动能减弱。
在这一背景下,罢工、运输中断和资源政策变化更容易放大价格波动;若这些扰动进一步延误投资或抬高项目回报要求,其影响才可能由短期风险溢价转化为长期供给成本。
此外,尽管强供给释放往往压制铜价表现,但考虑到货币和通胀因素,名义铜价并非必然下跌。1969—1974年的经验说明,铜价名义中枢的变化在极端情况下同样需要考虑到货币信用的冲击。
条件二:需求大幅放缓可能会延迟中枢抬升速率,需要存在持续增长且价格弹性较低的边际需求。
需求需要能够持续吸收供给,而不只是形成短期补库。
1974年以后至1980年代中期的经验表明,供给放缓并不必然带来价格中枢立即抬升。经济衰退、需求调整和库存消化,可以使市场在较长时期内维持宽松。
2002年以后的变化则在于,中国工业化和城镇化形成了持续的新增需求,使此前扩张的产能被逐步吸收。
条件三,满足新增需求所需的边际资源,要求更高的开发成本与资本回报。
技术进步和新资源中心只有持续形成足够规模的低成本增量,才能压低边际供给价格。
1990年代智利大型矿山与SX-EW扩张确实增加了供给、改善了部分资源的开发经济性,但并未永久阻止随后铜价中枢上移。随着新增产量被吸收,市场仍需开发下一批资源。。
2021年以后的核心变化,是超级周期项目集中兑现后的供给减速,与电力系统及电气化投资带来的需求增长逐渐重叠。
供给端约束主要体现为将资源转化为有效产量的难度上升,全球矿端并未重新形成持续约5%的强供给周期。
需求端,房地产走弱并不必然意味着铜的总需求同步收缩,结构性需求接棒已有实物投资基础。电网建设、交通电气化和能源系统投资提供了不同于传统地产周期的需求来源。
IEA在2025年报告中指出,中国电网投资扩张是此前两年全球铜需求增长的最大单一贡献因素。这意味着,需求接棒已有实物投资基础,而非完全依赖远期叙事。
2017年是铜价中枢上移必要条件开始形成的时间点,2021年以后则是充分性证据明显增强的阶段。供给转弱解释了价格为何难以回到旧低点,结构需求决定价格能否脱离旧平台,而更高的边际激励成本决定新价格平台的高度和持续性。