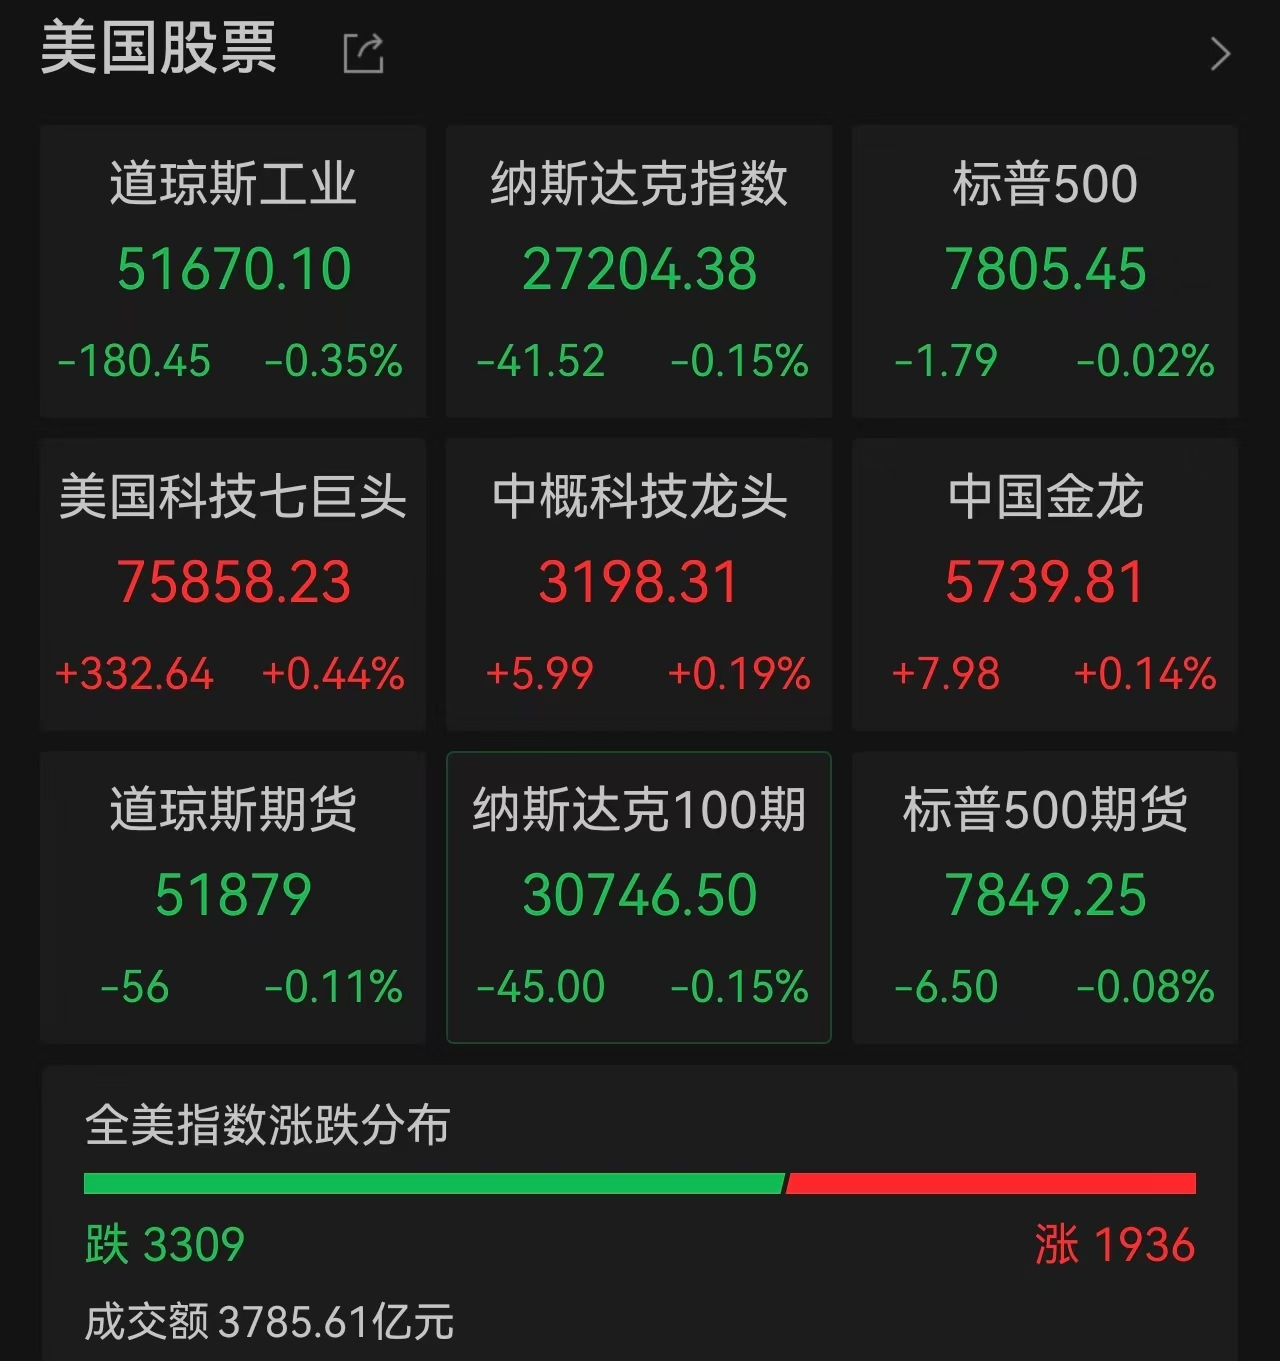
当地时间10月13日,美股三大指数高开低走集体收跌。道琼斯工业平均指数下跌180.45点,跌幅0.35%,终结此前三连涨;标普500指数微跌0.02%,收于7805.45点;纳斯达克综合指数跌0.15%,收于27204.38点。盘中道指一度上涨超400点,受银行财报出炉和美债收益率回落提振,但随后全线翻绿,涨幅完全回吐。
芯片股过山车:存储板块承压,光通信尾盘回暖
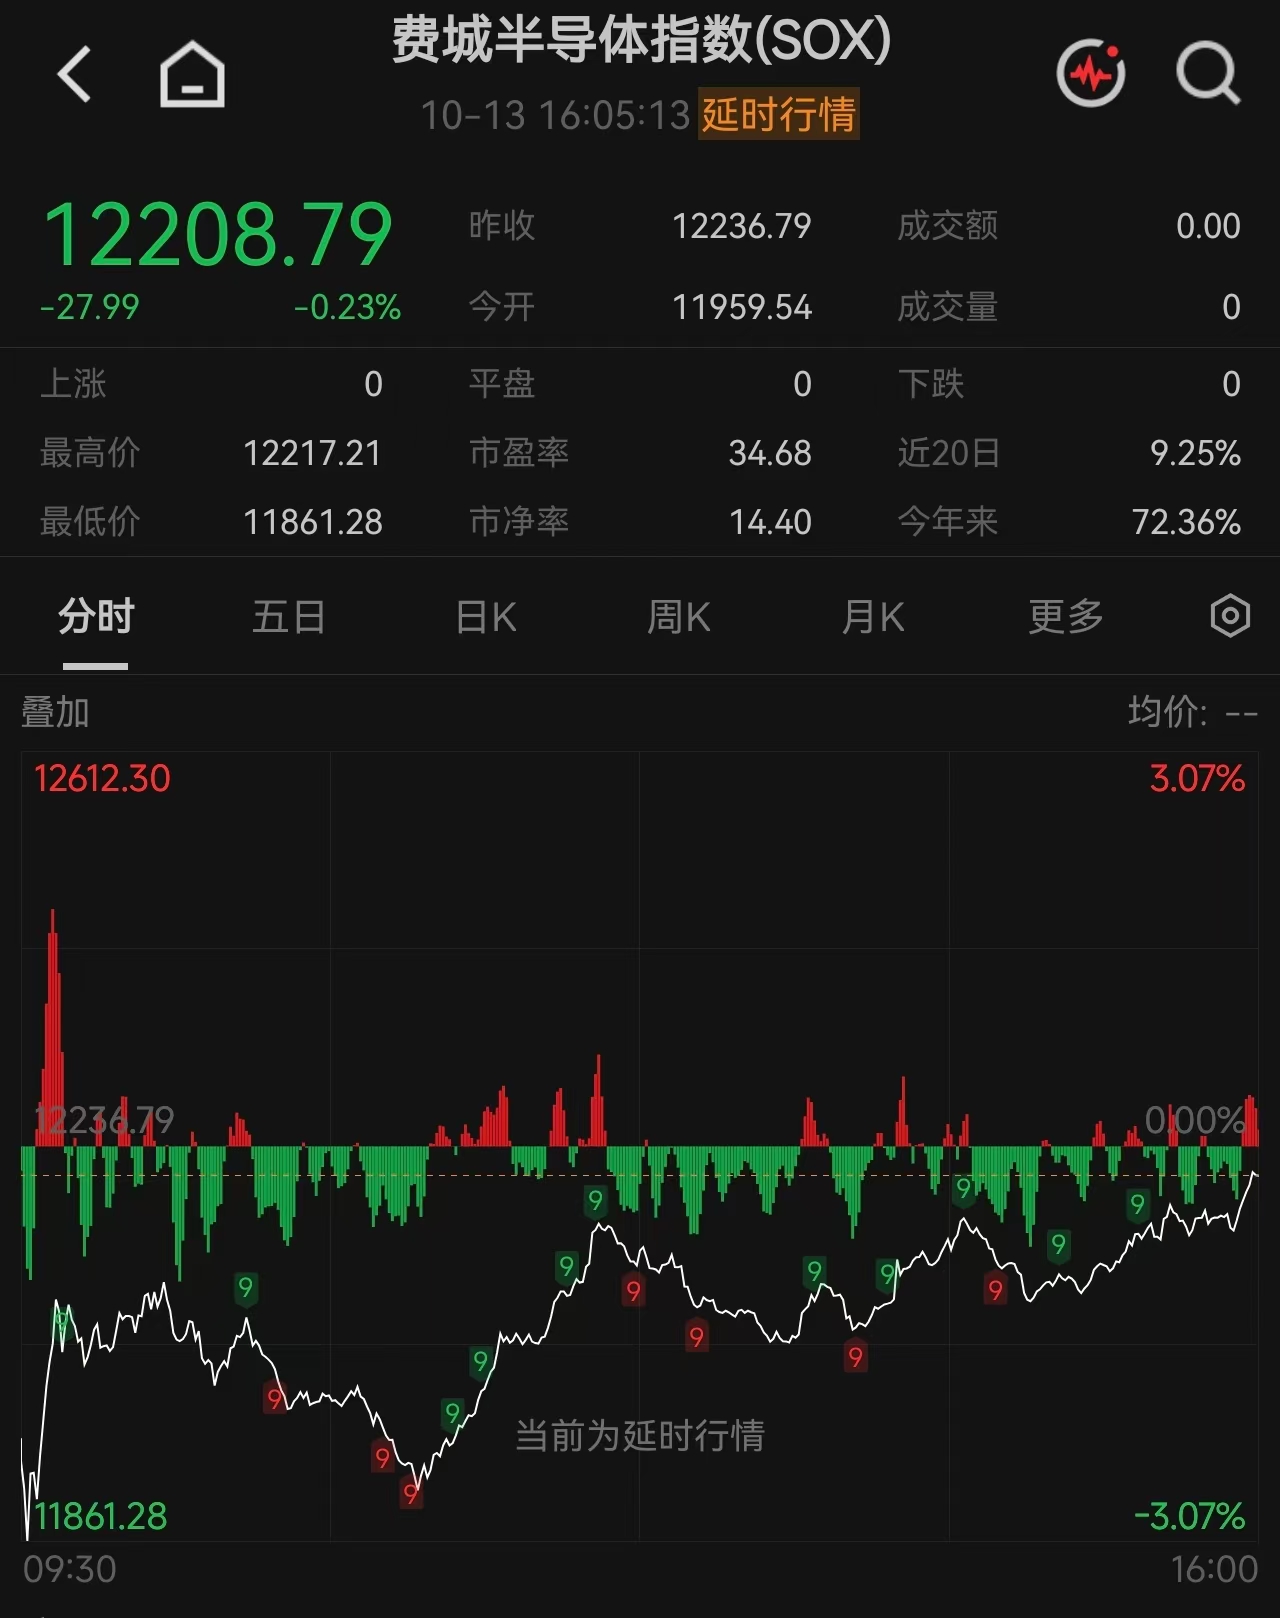
费城半导体指数当日盘中一度重挫逾3%,收盘跌幅收窄至0.23%,连续第五个交易日下跌,收盘点位较52周高点已回撤16.7%。板块内部分化剧烈:应用材料重挫6.69%领跌,公司宣布投资50亿美元在硅谷建设“设备与工艺创新及商业化中心”;美光科技、SK海力士、格芯、科天半导体跌超3%,主要受韩国股市存储芯片板块大幅下跌传导影响,三星电子当日跌超7%,SK海力士跌超10%。
不过,尾盘芯片股集体上演“V”型反弹。英伟达由跌转涨近1%,AMD涨近2%,英特尔涨超1%,ARM收涨0.63%。光通信概念股同步回暖,AXT Inc涨超4%,迈威科技涨超1%。博通首席执行官此前警告称,流入芯片板块的部分资金如同“赌场投机”,这被视为引发板块早盘杀跌的情绪催化剂之一。
存储芯片的额外压力来自长鑫存储的技术突破。这家国产存储龙头在2026世界制造业大会上宣布第五代DRAM技术平台(G5平台)正式量产,同步展出大容量LPDDR5X产品,单颗容量24Gb,较上一代提升50%。市场担忧国产存储的快速迭代可能对全球存储芯片价格体系形成冲击。
银行财报季开幕:净利息收入创纪录,但股价为何不涨反跌
美股三季度财报季由大型银行率先揭幕。摩根大通、花旗集团和富国银行第三季度净利息收入合计达565亿美元,连续第五个季度刷新历史纪录。摩根大通进一步预测,净利息收入将在2027年继续攀升。这一前景与今年早些时候的预期形成鲜明对比——彼时银行普遍预计利率将下降,创纪录的交易业务收入吸引了投资者的大部分注意力,贷款等传统生息资产带来的收入相对受到忽视。
然而,亮眼的收入数据并未转化为股价支撑。富国银行三季度盈利超预期,但净利息收入表现不及预期,拖累整体营收低于市场预估,股价大跌3.1%;花旗集团交易业务环比走弱,股价重挫5.6%,成为当天跌幅居前的权重股;摩根大通季度盈利近三年来首次未达预期,股价下跌0.9%。市场分析人士指出,银行股的高估值已部分反映了净利息收入的强劲预期,财报未带来增量惊喜反而触发了获利回吐。
中国资产逆势飘红
在美股整体承压的背景下,中国资产表现相对稳健。纳斯达克中国金龙指数收涨0.14%,报5739.81点。万物新生涨超5%,霸王茶姬涨逾4%,理想汽车涨超3%,小米集团ADR涨超2%,蔚来涨超2%。
不过,中概股内部亦分化明显,再鼎医药跌逾6%,文远知行跌逾5%,禾赛科技跌逾4%。宜人智科再度大跌16%,此前一天因宜信相关公司被立案侦查已单日暴跌44%。
中东局势持续升温,油价获地缘溢价支撑
地缘政治风险成为大宗商品市场的重要变量。据央视新闻报道,沙特阿美公司位于沙特东部宰赫兰的一栋行政办公楼遭到袭击,引发小范围火灾,未造成人员受伤。同日,沙特主导的多国联军战机对也门荷台达省多处燃油设施发动空袭。沙特首都利雅得当晚发布防空警报。
受此影响,NYMEX WTI原油期货收盘涨幅超过1%,价格重新站上94美元/桶,收于94.14美元/桶。美国全国保险公司旗下基金业务部门首席策略师Mark Hackett指出,虽然俄罗斯柴油供应增加的前景限制了油价上行空间,但市场对相关协议仍持怀疑态度,地缘冲突造成的供应缺口尚未完全弥补,油价下行空间相对有限。
与此同时,霍尔木兹海峡局势亦趋紧张。美军中央司令部称,目前该海峡由美军及地区伙伴掌控,并披露美军此前一天协助海湾地区伙伴将超过1900万桶原油经霍尔木兹海峡运出。伊朗伊斯兰革命卫队海军司令则宣称,将击沉任何接近该海峡的美国军舰。
美联储释放关键信号,年内或再加息一次
美联储“三把手”、纽约联储主席威廉姆斯在周二表态称,今年再加息一次是合适的,但如果经济前景符合预期,2027年将不需要进一步加息。他强调,没有迹象表明劳动力市场正在推动通胀,除AI和能源行业外,未看到其他领域普遍存在价格压力,预计明年通胀将“大幅”放缓,接近美联储2%的目标。
威廉姆斯的言论与市场预期存在分歧。据CME“美联储观察”数据,联邦基金期货交易员大多押注美联储将在2027年至少加息一次。具体来看,美联储到10月维持利率不变的概率为77.3%,累计加息25个基点的概率为22.7%;到12月维持利率不变的概率为12.2%,累计加息25个基点的概率达68.7%。
机构对后市分歧加大
对于后续市场走向,机构观点出现明显分歧。高盛策略师团队将全球股票评级上调至“增持”,维持对美股与亚洲股市“增持”、对欧股“减持”,理由是强劲盈利有望带来提振。摩根大通策略师米斯拉夫·马泰伊卡亦表示,本轮财报季将为股市提供提振。但市场对AI交易的担忧并未消散,博通CEO关于“赌场投机”的警示言论,以及OpenAI年化经常性收入与市场预期之间约200亿美元的落差,令AI硬件板块的估值逻辑面临重新审视。
当前市场的核心矛盾在于:强劲的企业盈利与高企的无风险利率之间的拉锯。10年期美债收益率此前一度突破5.3%,创2002年以来新高,持续压制高估值成长股的表现空间。随着财报季深入和美联储政策路径逐步明朗,市场定价锚点或将从流动性预期切换至盈利兑现能力,这一切换过程可能伴随阶段性波动。投资者需密切关注即将公布的CPI数据以及后续银行财报,以判断利率路径与经济基本面的真实走向。
美股频道更多独家策划、专家专栏,免费查阅>>