货币当局作为官僚机构,在滚滚向前的低利率时代存量债务的续作压力,势不可挡的科技发展趋势以及愈演愈烈的民粹主义面前,是极其渺小的。总的来说,需要重估美欧市场作为全球利率基准的稳定性,这也正是“美欧正代替新兴市场,成为金融风险之源”的核心含义。
过去讨论联储加息和美元流动性收紧,往往从资本回流美国出发,寻找外债较高、储备不足的新兴市场国家。本轮最大的不同是,新兴市场对强美元冲击的传统外部融资缓冲有所增强,发达经济体却面临更大的压力。
回看2022年以来的政策周期,从英国养老金危机到美国区域银行问题再到法国财政紧缩困境,发达经济体自身的利率与资产负债表风险已经反复暴露。如今,更显著的边际变化在于财政负担。疫情后覆水难收的财政扩张留下了更高存量债务,而初级赤字迟迟未能收敛,高利率又通过付息压力持续消耗整体财政空间。
随着美欧国债利率保持高位,以及对联储紧缩周期的担忧,核心发达经济体的融资约束日益增强,紧缩效应会沿着融资成本与抵押品链条向外传递。
除此之外,高通胀带来的实际价格水平压力依然推动着2008年至今全球民粹主义周期的继续演绎,在野党裹挟着民意去宣传弊大于利的福利计划,使得执政党更难以实质性推进赤字削减。
货币当局作为官僚机构,在滚滚向前的低利率时代存量债务的续作压力,势不可挡的科技发展趋势以及愈演愈烈的民粹主义面前,是极其渺小的。总的来说,需要重估美欧市场作为全球利率基准的稳定性,这也正是“美欧正代替新兴市场,成为金融风险之源”的核心含义。
一、财政压力是共性,但发达经济体因初级赤字恶化更加明显
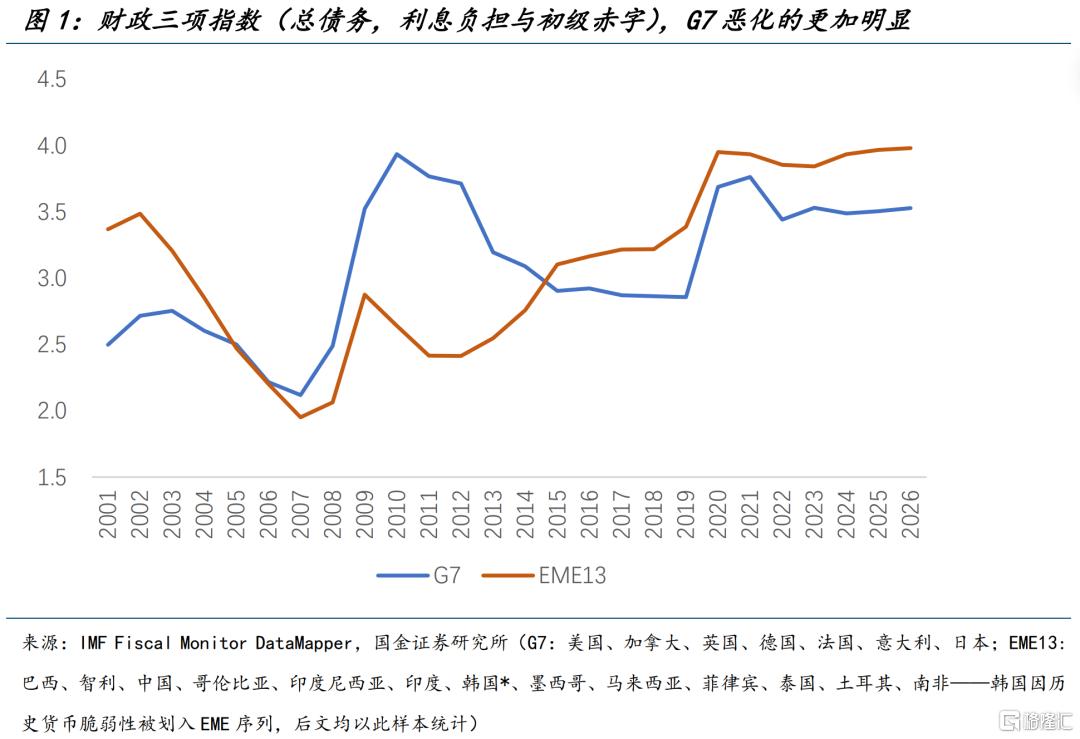
发达经济体与新兴经济体的财政压力都已高于疫情前水平。按2026年预测口径,G7财政三项指数(总债务、利息负担与初级赤字)较2019年上升约0.67分,略高于EME13的0.59分。
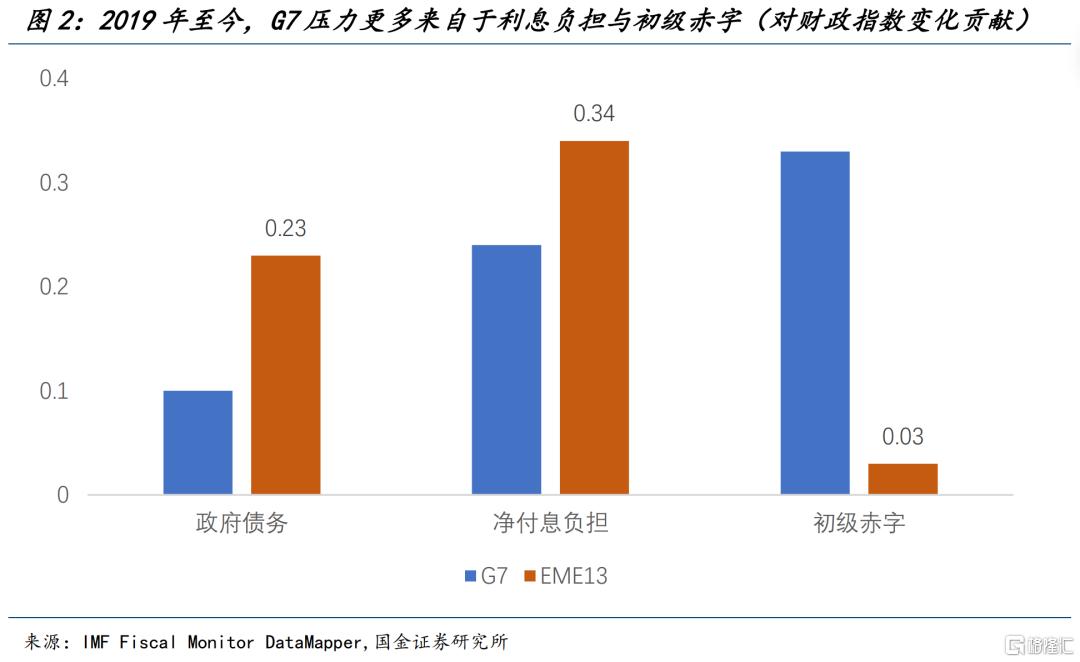
更值得关注的是恶化的来源:初级赤字贡献了G7约一半的增量,而EME13的压力主要来自债务与付息负担。G7的财政压力虽未超过2010年及疫情前区间高点,却长期停留在均值水平之上,财政扩张退出缓慢的问题已经十分突出。
某种程度上,市场已经习惯了印度、巴西、土耳其等偶发的财政风险和利率压力,但对于5%以上的10年期美债,以及5.5%的30年期美债却如临大敌——核心原因是发达经济体的高利率可以向下传导,而新兴经济体的高利率很难向上倒流。美债收益率的走高直接抬升了债券的融资基准,并通过保证金追缴与杠杆收缩放大抛售压力;高信用资质并不妨碍发达国家国债成为流动性冲击的起点。
另一方面,发达市场的韧性也决定了无需发生实质性的主权风险,单纯的市场风险就能对其他资产构成约束;核心发达经济体国债利率稳定性的下降,以及股债相关性的变化,本身就十分值得重新审视。因此,需要强调的是,新兴市场仍是承压端,新增冲击仍来自全球融资基准利率本身——既包括了市场交易出的更高债券利率,也包括央行调控出的更高政策利率。
通胀缓和可以降低短端政策利率预期,但财政融资与逐步消耗的久期吸纳能力,仍需要更高的长期补偿。这其中很重要的一点来自于“初级赤字”的过度放纵:如果说付息压力还具备某些程度的被动属性,即全球利率与货币政策周期的联动,那“初级赤字”几乎是各国政府主动作为的结果——降息能减轻付息压力,却无法替代财政收支本身的调整。
更为关键的是,债务滚续的副作用正在逐步呈现。只要那些到期的低利率时代债务票息低于当前水平,即使市场利率不再上升,平均付息成本也会继续抬高;初级赤字若不收敛,新增融资与到期再融资便会持续叠加。高债务对融资成本与名义增长之差的敏感性,也随之放大。
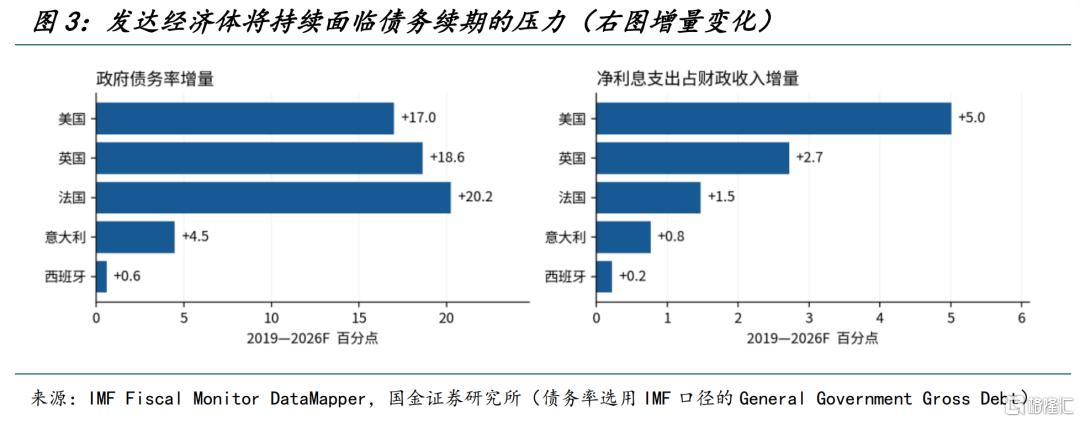
美国国债最能说明这种慢性压力:从2019年至今(2026年为估计水平),其债务率从108.8%升至125.8%,增加约17个百分点;净付息支出占财政收入比例由7.6%升至12.6%,增加约5个百分点,但初级赤字却仍在原地踏步,保持在GDP的3.5%左右——经济和税收尚需消化的存量利息负担与未来仍需融资的财政流量同时存在。
欧洲主要经济体则存在明显差异,而这种差异恰恰说明,在存量债务压力之外,收支调整能力同样决定压力的方向。法国面临初级赤字、债务与付息负担同步上行的问题;意大利仍有初级盈余,但高债务存量使其对融资成本与名义增长的组合更敏感。西班牙初级余额改善、债务率较2019年变化较小,反而表现更好。
对高债务国家而言,能否形成持续的初级盈余,直接影响融资成本上升后的财政周转空间——但要达成初级盈余,就必须实现某种程度的财政紧缩,对于发达经济体而言这似乎陷入了无解循环。
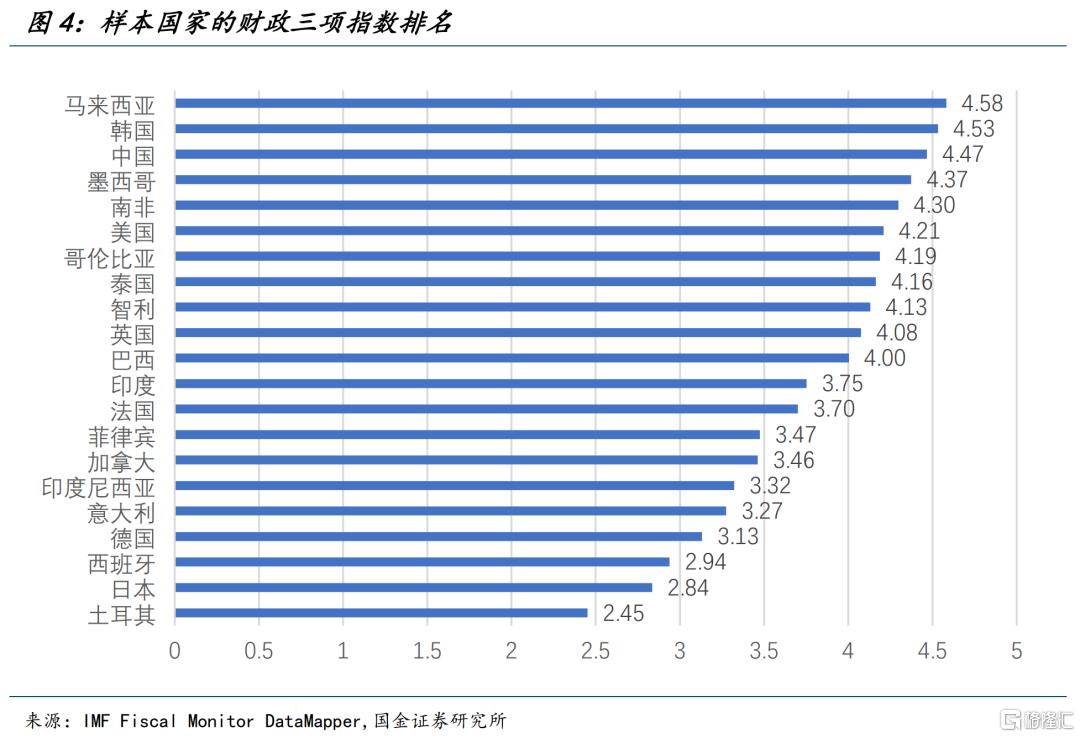
值得一提的是,以上指数衡量的是各国相对自身历史的压力水平,分数趋于平坦,并不意味着实际情况停止恶化。美国财政指数较2019年仅高0.07分,但实际情况是美国债务分项早已触及评分上限,付息分项也接近上限,新增负担难以继续推高得分。此时更应回到绝对数值水平,即40万亿美元的联邦总债务水平和每年1万亿美元的净利息支出负担。
现如今,发达经济体的财政问题不仅在于债务规模较大,还在于赤字越来越难削减。然而,无论是开源还是节流,都会影响居民收入,容易遭到选民反对。且随着民粹主义在公卫事件后的再次强化,财政紧缩面临的政治阻力也在加大。
究其原因,民粹主义产生主要与收入分配有关。收入和财富差距扩大,选民开始要求政府提供更多保护,形成了左翼扩福利、右翼保本土产业的不同民粹主张,自此,民粹主义逐渐成为影响经济活动的一项因素。
虽然左翼和右翼提出的政策不同,但两者都会增加财政调整的难度,这主要体现在21世纪至今左翼与右翼民粹的交织展现。
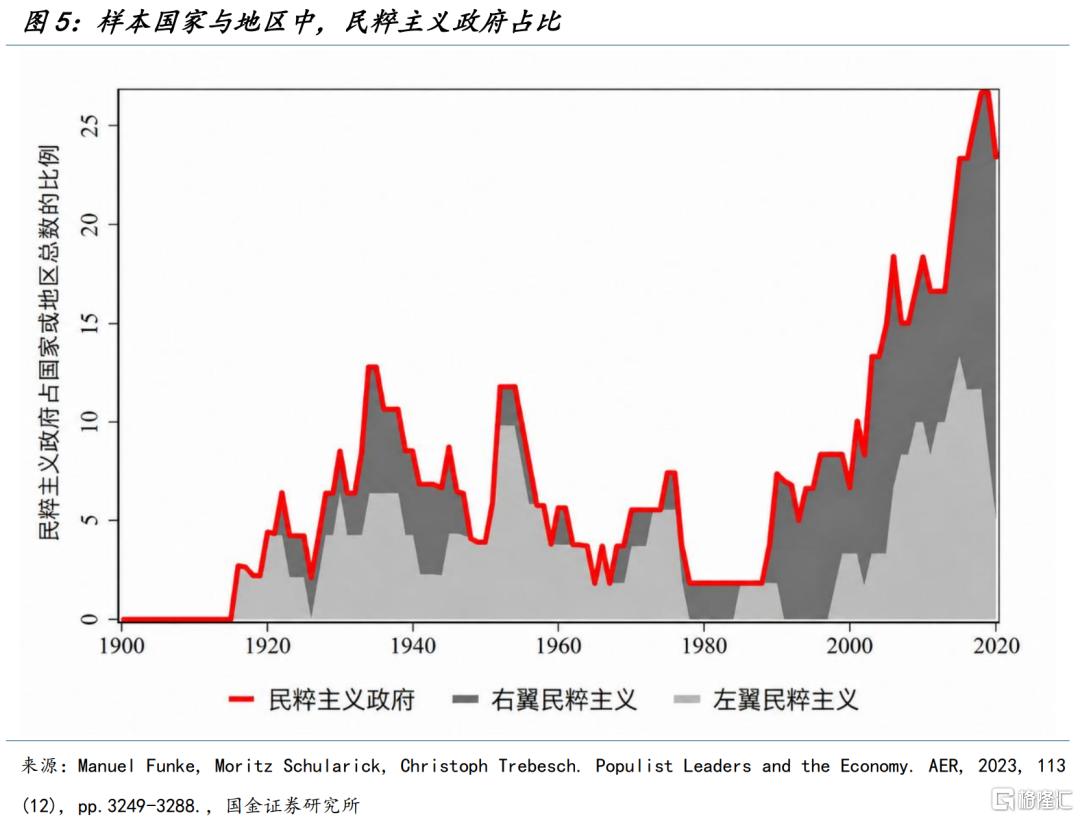
左翼更关注收入差距,因此主张提高最低工资,扩大社会福利。但是为了弥补相关支出,左翼通常支持向高收入群体和企业加税。与此相对,右翼则更关注移民和产业外迁,所以往往主张限制移民,并通过关税保护本国企业;同时,右翼通常也支持减税降费。两类政策看似相反,却存在一个共同点。无论是扩大福利还是降低税负,都容易得到特定选民的支持。
民粹主义使政府更难解决债务问题。由于削减支出面临选举压力,短期财政支持更容易转化为长期负担。
二、新兴市场的缓冲垫明显增加,广义脆弱性保持平稳
强美元之所以容易触发外部融资危机,是因为它会同时收紧融资条件,并在存在外币负债错配时推高海外主体偿债压力。若国内信用还在扩张、经常账户依赖持续资金流入,汇率贬值就会加剧再融资约束。过去危机中最危险的组合是外债、信用扩张与外部融资缺口的同时失衡,但当前却并未发生。
新兴经济体近年的财政恶化并未显著推升其广义脆弱性,核心原因是财政仅是风险组成部分之一。采用13国六项数据齐全口径,其指数约为2.61,略低于2015—2019年的均值水平(2.66)——彼时联储利率最高只有2.5%,10年期美债更是只有3%出头。可以说过去几年更严酷的金融环境,实际上锻造出了新兴市场国家更坚韧的抗风险能力。
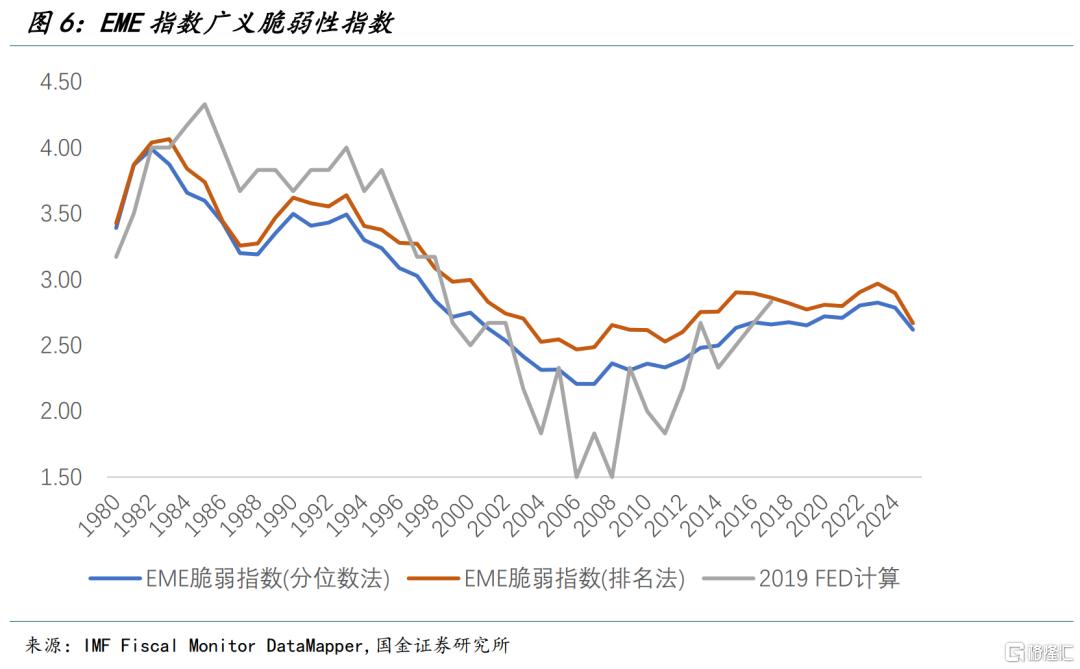
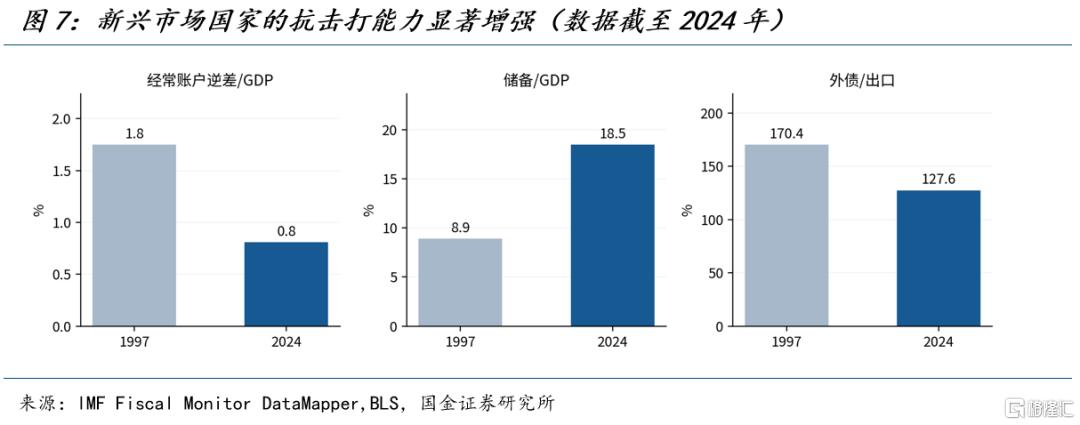
财政走弱演化为外部融资危机还需要资产负债表的放大机制。当下融资缺口更小、信用扩张更缓、储备更厚,同样的强美元冲击就更难演变为全面的债务压力与再融资危机。这些缓冲,正是理解本轮新兴市场韧性的关键。
与1997年相比,缓冲的变化尤其显著。EME13的外债/出口均值由170.4%降至127.6%,外储/GDP由8.9%升至18.5%,经常账户逆差/GDP由1.8%收窄至0.8%。一方面,需要依靠外部资金填补的缺口缩小;另一方面,应对资本流出与外债偿付的资源增加 —— 强美元不再单纯只是“新兴市场的问题”,而更是“美欧日的问题”。
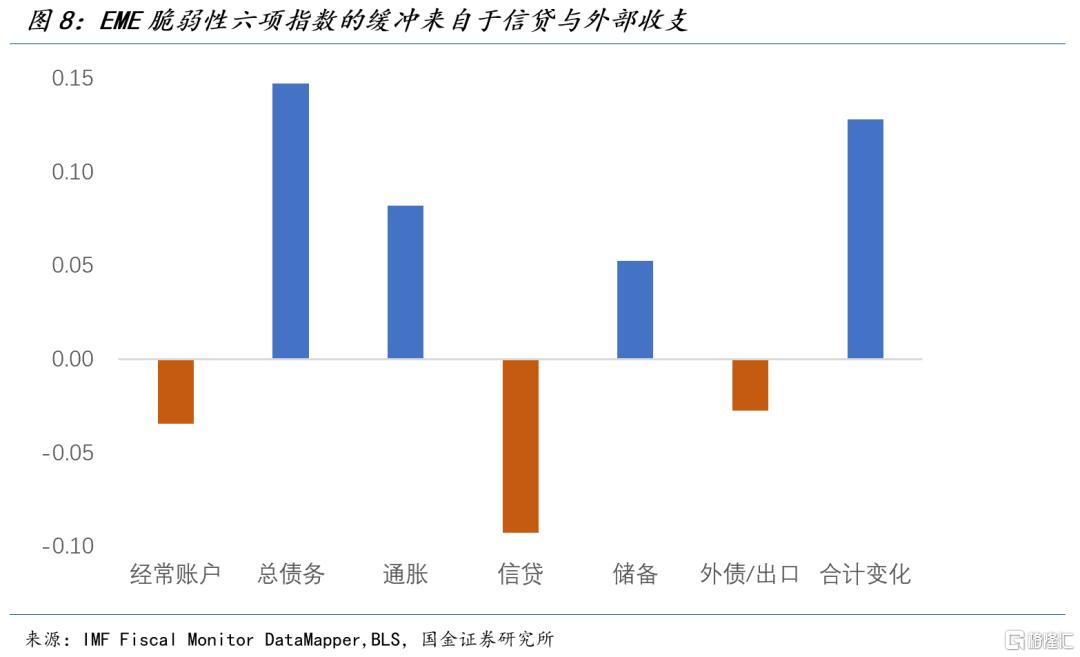
但这并不意味着新兴市场国家毫无风险,对EME广义脆弱性的拆解进一步说明,压力在不同经济因子间并不一致。
从2017到2024年,政府总债务、平均通胀水平和外汇储备分项仍指向更大脆弱性,但银行信贷水平、经常账户差额和外债规模形成了缓冲。将当下联储加息直接外推为某种新兴市场危机的前序,是无视了这些真实存在的缓冲与金融抗风险能力的改善。
全球财政恶化是共性,但核心发达经济体融资约束的增强,才是更值得重视的边际变化。总的来说,美欧需要重估其作为全球利率基准的稳定性,这也正是“美欧正代替新兴市场,成为金融风险之源”的核心含义。
风险提示
宏观经济数据频率较低,对于跨境行业数据估计存在滞后性;美国产业政策受党派影响明显,执政党派的更换可能引发产业政策回溯;AI技术发展与产业投资存在较大不确定性。
注:本文为国金证券2026年10月16日研究报告:《当美欧成为金融风险之源》,证券分析师:宋雪涛S1130525030001、钟天S1130526020001