一份“炸裂”的三季报,为何换不来股价的“正向反馈”?
智通财经APP了解到,10月15日,赣锋锂业(01772)发布2026年第三季度报告,前三季度,实现营业收入361.59亿元、同比增长147.24%,股东净利润50.12亿元,同比增长高达195.4倍。炸裂的业绩股价却不升反跌,次交易日股价开盘后迅速下跌,截止收盘跌幅超6%,自今年5月以来,其市值已缩水超七成。
前三季度业绩大增归因于锂系列产品售价回升及锂电池系列产品销量增加,但在第三季度,碳酸锂价格跌幅超过20%,该公司收入及股东净利润分别为132.75亿元及7.54亿元,环比是下降的,其中净利润环比大幅下滑近70%。截止目前碳酸锂第四季度价格跌了近20%,该公司下一个季度业绩也不乐观。
不过作为全球最大的金属锂生产商、国内最大的锂化合物供应商,赣锋锂业贯穿锂资源开发、锂盐深加工及金属锂冶炼、锂电池制造与回收利用,从矿山做到电池的完整链条,在这一轮价格脉冲中业绩最具韧性。该公司动态PE估值也回撤至6倍上下,当碳酸锂价格持续杀跌,支撑又在哪里?
碳酸锂为估值锚,前三季度锂电业绩井喷
智通财经APP了解到,碳酸锂价格是锂电板块的估值锚。2025年下半年,碳酸锂开启上升行情,2026年继续狂飙,5月中旬冲上20万元/吨的年内高点,较2025年6月5.9万元的低点翻逾两倍,也带动锂电板块业绩及估值翻倍。6月后碳酸锂价格持续回落,截止目前较高点腰斩并跌破十万关口,而锂电板块也跟着回调,市值跌幅也普遍超50%。
虽然下半年碳酸锂价格大幅回落,但同比仍有较高的升幅,这也成为锂企盈利集体反转的价格基础,根据各大锂电企业三季度预告,都赚的盆满钵满。
锂电产业链业绩井喷,10月12日至15日,新宙邦、盐湖股份、恩捷股份、嘉元科技、亿纬锂能及赣锋锂业等相继披露前三季度业绩预告,从上游锂盐到中游材料、下游电池,盈利几乎全线高增。其中前三季度,赚最多的是盐湖股份,股东净利润88.4-90.5亿元,增长87.96%-92.42%,增长最高的是赣锋锂业,增长高达195.4倍。
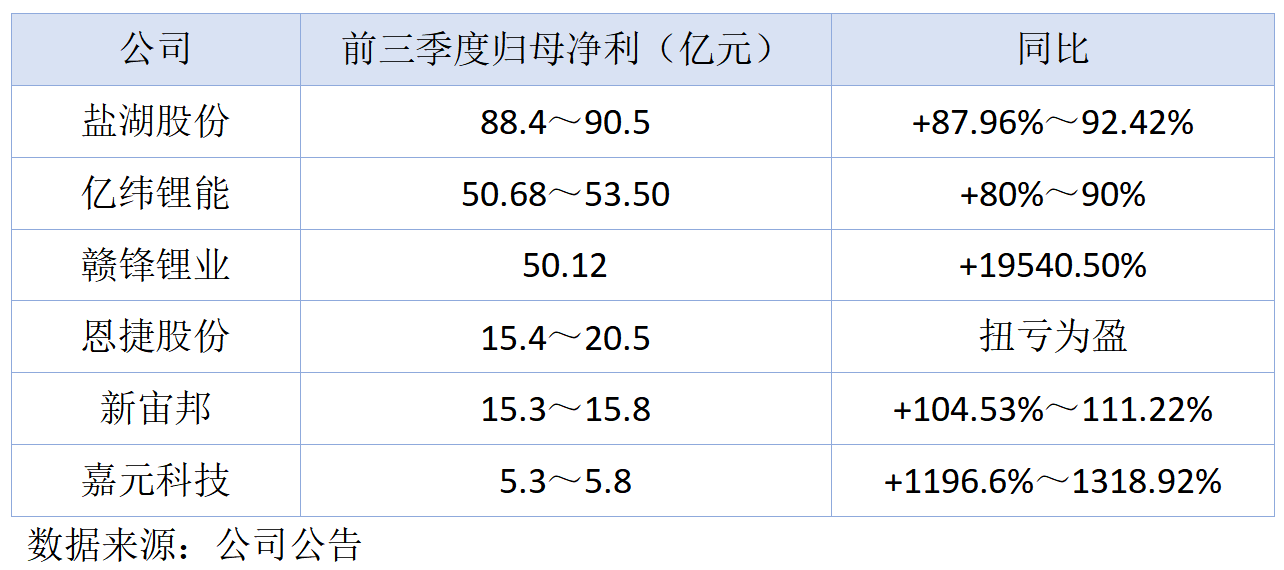
同赚周期的钱,“赚法”却不同。盐湖股份是“钾肥+盐湖提锂”的双轮模型;天齐锂业把“资源为王”演绎到极致,依托格林布什矿与SQM权益收益,收入基本来源于锂矿及锂产品,价格上行时弹性最大;赣锋锂业则是不折不扣的“全产业链选手”,金属锂和锂化合物占比超六成,但也多出一条占比超三成的电池曲线。
因此,可以看到,在第三季度,赣锋单季净利较二季度回落近七成,天齐并未公布三季度业绩,但预计下滑幅度更大,而盐湖单季环比约降一成,锂价自5月高点回调的传导,在赣锋和天齐两家资源型公司的报表里影响较大。但对资本市场而言,这份表格回答的只是“这一次赚了多少”,而结构与利润率所决定的“能赚多久”。
市场对锂电公司的定价逻辑,正从“弹性”切换到“续力”,赣锋锂业作为全产业链布局的选手,能否抗住这一波有碳酸锂调整带来的估值考验?
估值逻辑或“转移”,赣锋跌入“配置区”
赣锋锂业是拥有完整的锂生态系统,从中游锂化合物及金属锂制造起步,成功扩大到产业价值链的上下游。在资源端,公司布局了全球核心锂资源带,包括在澳大利亚两大锂辉石项目,在阿根廷开发多个优质锂盐湖资产等;在制造端,锂化合物及金属锂生产基地覆盖江西奉新、宜春及四川达州等地,而锂电池业务则在江西新余、重庆及内蒙古等地布局了动力电池、储能电池、消费类电池及 PACK 系统产线。
该公司公司已经形成垂直整合的业务模式,产品涵盖电池级碳酸锂、电池级氢氧化锂、金属锂、固态电池等,广泛应用于电动汽车、储能、航空航天、功能材料及制药等应用领域,产业链布局及多元化产品使得公司业绩成长韧性。从收入结构看,该公司形成了锂产品与锂电池双轮驱动格局。
锂系列产品收入始终是公司第一大收入来源,2019 -2025年,业务收入从41.61 亿元增长 128.76 亿元,而锂电池及其材料业务增长则更为迅猛,由 6.03 亿元快速攀升至82.34 亿元,收入占比持续提升。2026年上半年,上述两大产品系列收入占比分别为63.2%及35.3%,此外,该公司锂矿资源产品占比1.5%。
2026年前三季度,两大核心业务持续驱动业绩高增,收入翻倍,股东净利润50.12亿元,扣非净利润46.36亿元,同比增长592.14%,剔除一次性损益后的“刻度”足够扎实。此外,财务端稳健,资产负债率54.91%,经营活动持续净流入,现金流净额22.95亿元,同比增长634.77%,截止9月,公司现金等价物有89.6亿元。
值得注意的是,该公司产业链纵向推进,其中在锂电池端,上半年公司储能电芯持续保持满负荷生产,产能利用率接近100%,自研588Ah大电芯产线建设已开始调试试产,计划在2026年第三季度正式启动产能爬坡。2026年下半年碳酸锂价格回落压缩锂盐产品的利润空间,不过自给率会大幅提升,若上游价格仍继续回调,预计其将加大锂电池投入比重,提升锂电池收入占比。
回到资本市场,赣锋锂业港股市值从5月高点回落了74%,但去年启动低点仍升幅64%,估值大幅回撤并非孤例,整个锂电板块均同样大幅回落。从估值上看,该公司PB值为0.9倍,动态PE值为6.5倍,锂电板块分别分别为3倍及23倍,显然公司估值已经跌入“配置区”。不过赣锋的估值坐标系,正从“周期股”向“成长股”转移,其锂电池尤其是固态电池的商业化节奏与盈利闭环,成为估值的核心变量。
从投行观点看,大都表现悲观,主要担忧碳酸锂价格持续回调,比如大华继显研报表示,期货合约自2026年9月初较5月中旬每吨逾20万元人民币的高位接近腰斩,主要源于市场预期供应增加,下调调赣锋锂业平均售价假设,目标价由75港元大幅下调至28港元;但也有乐观派,比如华泰证券研报看好公司储能产能扩张与产品迭代并进,推进固态电池商业化,维持“增持”评级。
综合来看,今年上半年碳酸锂这波上涨周期为锂电行业带来巨额财富,业绩及估值相继爆发,但第三季度价格下跌也使得行业利润环比下滑,估值大幅缩水。赣锋锂业作为行业龙头,全产业链布局,锂产品+锂电池双轮驱动,而一体化的成本纵深,以及固态电池撑开的远期想象,为当前估值底带来强劲支撑。碳酸锂价格持续影响锂电板块估值波动,若该公司估值驱动逻辑从“周期股”转向“成长股”,估值底部或是左侧机遇。