TradingKey - 英伟达(NVDA)下调Rubin GPU的HBM4带宽规格,使美光(MU)的增长前景出现新的变量。英伟达当前产品页面列出的单颗GPU带宽为19.2 TB/s,较此前的22 TB/s降低约12.7%,内存容量仍为288GB。
带宽下调并未减少这款GPU的内存容量,但可能改变供应商之间的竞争。与此同时,Rubin Ultra可能采用8层HBM的消息,则涉及单机内存用量。
对美光而言,两项调整分别影响产品溢价和销售容量,需要沿不同路径评估盈利冲击。
英伟达HBM4带宽要求降低,美光面临供货改善与溢价压力
美光今年3月宣布,面向Vera Rubin设计的36GB、12层HBM4已于第一季度开始批量出货。因此,此次调整对美光的意义,主要在于现有产品能否更高效地满足客户要求。
较低的带宽要求,有望让供应商在运行速度、功耗和制造良率之间获得更多调整空间。如果更多产品能够达到交付标准,美光就可能提高有效产出,分摊制造成本。
但竞争对手同样可能受益。随着符合要求的产品增加,英伟达在供应商选择和采购议价上将拥有更多空间,美光依靠高性能产品获取溢价的难度也可能上升。
这意味着,带宽下调对利润的影响取决于售价与成本如何变化。交付效率改善可以支持盈利,竞争加剧则可能压低产品溢价。
Rubin Ultra若转向8层HBM,单机用量下降或拖累收入增长
相比带宽调整,堆叠层数变化对内存需求的影响更直接。据ZDNet报道,英伟达正考虑为Rubin Ultra采用8层HBM4与HBM4E的混合配置,以缓解高层堆叠的散热和良率压力。
若单层容量与堆叠组数保持不变,从12层降至8层,每颗GPU所需的DRAM芯片数量及内存容量将减少三分之一。对美光而言,即使GPU销量增长,其对应的HBM销售容量也可能低于原先按12层配置测算的水平。
按这一假设计算,GPU出货量需要增加50%,才能抵消单机内存用量下降带来的影响。这使美光的收入增长更加依赖客户扩大采购数量,而非单机容量升级。
另一方面,减少堆叠层数也有望降低制造成本、改善良率,并让有限的内存产出支持更多GPU交付。如果供应瓶颈缓解带动整机出货,新增需求可以抵消部分用量下降。
因此,美光面临的压力主要落在高端产品溢价和单机销售容量上,同时也可能获得成本与出货效率的改善。
美光技术分析
从技术面来看,美光当前结构属于反弹后的回撤再确认,价格尚未跌破0.236斐波那契回撤位(910.48美元),仍有望延续反弹趋势。
从价格路径看,股价在10月下旬于849.25美元附近止跌后连续反弹,重新收复多条短中期均线,并一度接近前期高位。但这次反弹没有突破1108.72美元附近的前高区域,随后出现高开低走的长阴线,说明上方抛压仍然明显,反弹暂时没有转化为新的高点抬升结构。
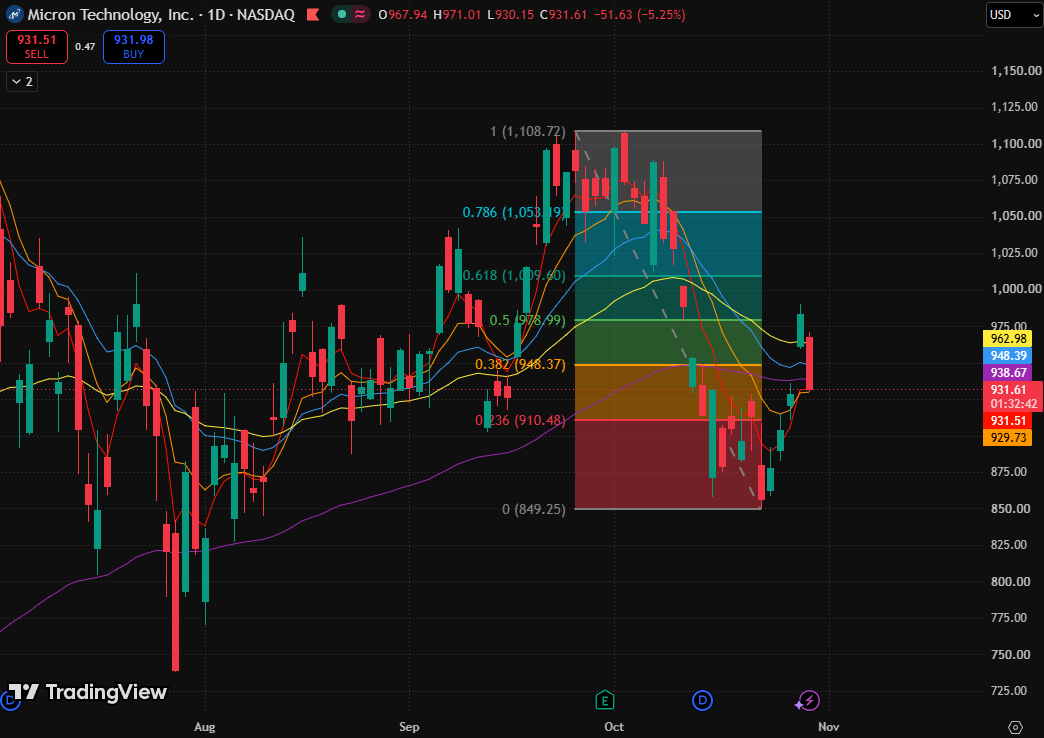
美光日线图,来源:TradingView
均线方面,当前价格已经跌破5日、10日、20日、80日指数移动平均线;160日指数移动平均线约为929.60美元,暂时仍在股价下方。这样的排列显示短中期压力重新占据主导,160日指数移动平均线是当前唯一仍在提供支撑的长期均线,但这并不构成完整的多头或空头排列。
上行空间方面,上方压力先看931.27—962.94美元的均线密集区;若股价重新站回区间中点948.37美元并收复短中期均线,回撤可视为正常调整,并有望挑战0.5斐波那契回撤位(978.99美元)。
若有效跌破929.60美元并继续失守910.48美元,则反弹失败的判断将明显强化;或将跌至0.236斐波那契回撤位(910美元)附近寻找支撑。
原文链接