TradingKey - 美东时间11月3日,AMD(AMD)公布2026财年第三季度财报,数据中心收入接近翻倍,推动集团营收创纪录,调整后每股收益高于市场预期。公司预计第四季度收入增长进一步加快,但本季自由现金流明显低于预期,利润增长向现金流的转化仍需关注。
AMD本季营收133.77亿美元,同比增长45%、环比增长16%,较130.80亿美元预期高2.97亿美元,超出2.27%。非GAAP稀释后每股收益2.09美元,同比增长74%,较1.97美元的同口径预期高0.12美元,超出6.09%。
盘后股价一度上扬超7%,截至发稿,报519.49美元。
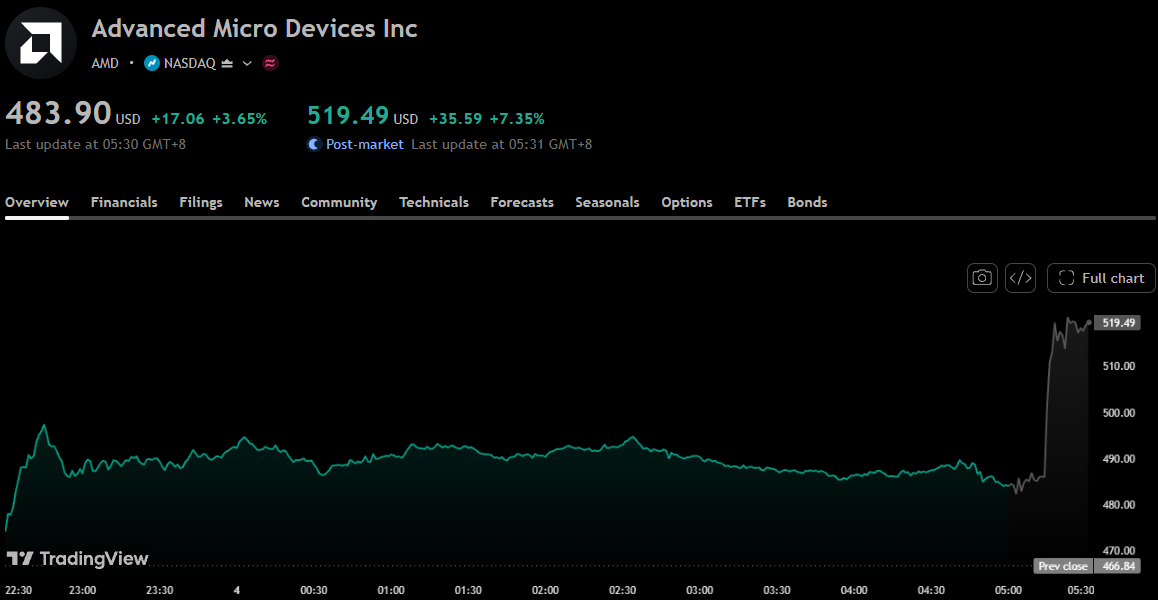
【AMD股价图,来源:TradingView】
数据中心业务继续担当增长主力,收入85.46亿美元,同比增长97%,较82.00亿美元预期高3.46亿美元,超出4.22%;分部营业利润由去年同期的10.74亿美元增至28.82亿美元。公司将增长归因于EPYC处理器需求强劲,以及Instinct MI450系列GPU上市带来的贡献。
其他业务表现分化。客户端收入29.49亿美元,同比增长7%,主要由锐龙移动处理器销售推动;游戏收入7.73亿美元,同比下降40%,受到半定制及图形产品收入下降影响。客户端与游戏分部合计收入37.22亿美元,同比下降8%,营业利润由8.67亿美元降至5.73亿美元。嵌入式业务收入11.09亿美元,同比增长29%,增长来自航空航天与国防、汽车、通信及工业市场,营业利润4.53亿美元。
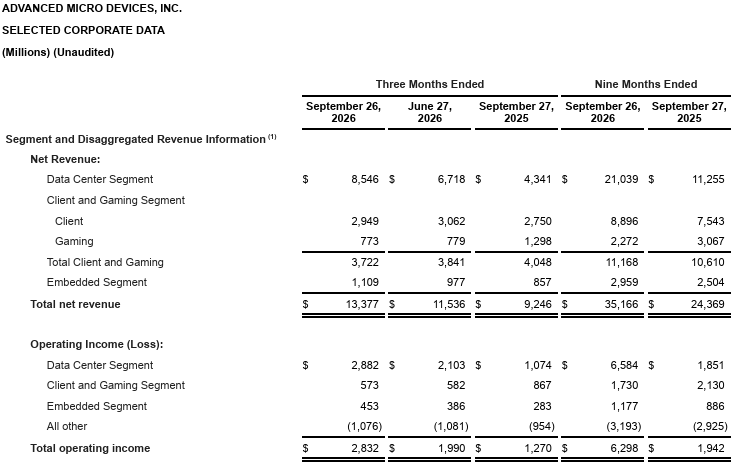
【AMD分项业务收入,来源:ADM第三季财报】
收入增长带动经营利润率提升。本季GAAP毛利率54%,同比提高2个百分点;GAAP营业利润28.32亿美元,同比增长123%,营业利润率由14%升至21%。非GAAP毛利率56%,同比提高2个百分点,较上季持平;非GAAP营业利润39.23亿美元,同比增长75%,营业利润率由24%升至29%。
GAAP净利润为24.28亿美元,同比增长95%,稀释后每股收益1.46美元;非GAAP净利润34.71亿美元,同比增长77%。
现金流表现落后于盈利增长。本季持续经营活动现金流12.02亿美元,资本开支6.48亿美元,按公司定义计算的自由现金流为5.54亿美元,低于上季15.58亿美元及去年同期15.30亿美元;自由现金流率降至4%,上季为14%。与19.70亿美元的市场预期相比,本季自由现金流少14.16亿美元,低于预期71.88%。资本开支则仅比6.47亿美元预期多0.01亿美元,高出0.15%,基本符合预期。
展望第四季度,公司预计营收约170亿美元、上下浮动3%,对应区间164.90亿至175.10亿美元。公司披露,中值对应同比增长约66%、环比增长约27%;非GAAP毛利率预计约55%,低于本季56%。
首席执行官苏姿丰表示,Instinct与EPYC需求持续增强,随着Helios和代号“Venice”的产品扩大生产,公司预计第四季度增长进一步加快。财报还披露,Anthropic、Meta、Microsoft、OpenAI及Oracle云基础设施正使用首批Helios机架级系统运行模型和工作负载。首席财务官Jean Hu表示,数据中心业务扩大规模,推动公司经营杠杆释放。
原文链接