Meta Platforms將於2026年10月21日(美股盤後)發布新一季財報,市場關注廣告動能與成本紀律下的利潤表現及Reality Labs投入節奏。
市場預測
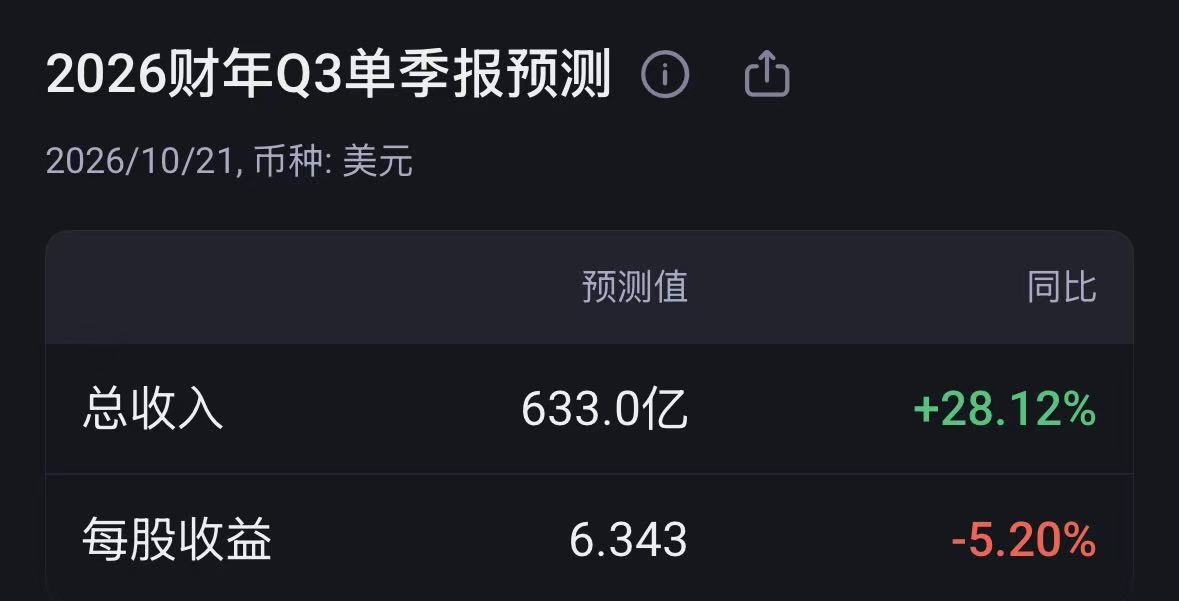
市場一致預期本季度Meta Platforms營收為633.04億美元,按年增長23.54%;調整後每股收益為6.34美元,按年增長為-12.51%;息稅前利潤為193.24億美元,按年增長為-5.90%。公司上季度管理層對本季度的收入、毛利率、淨利潤或淨利率及調整後每股收益未在工具數據中給出明確預測。公司主營業務亮點在於「應用程序系列」貢獻營收603.70億美元,佔比99.29%,廣告貨幣化效率與Reels與AI推薦的協同仍是關鍵抓手;發展前景最大的現有業務為「現實實驗室」,上季度營收4.31億美元,按年數據未由工具給出,但其在空間計算與XR生態投入被視為中長期選項。
上季度回顧
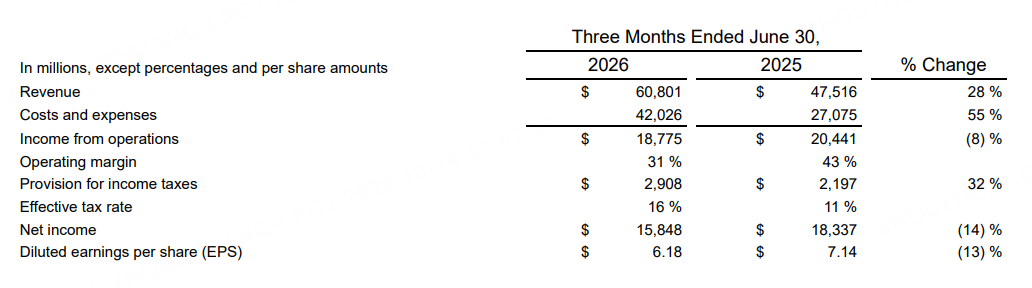
上季度Meta Platforms營收為608.01億美元,按年增長27.96%;毛利率為81.37%;歸屬於母公司股東的淨利潤為158.48億美元,按月增長率為-40.81%;淨利率為26.07%;調整後每股收益為6.18美元,按年下降13.45%。分項看,公司重要看點是費用側基數回升與Reality Labs持續投入,對利潤季節性與按月帶來壓力。主營業務方面,「應用程序系列」營收603.70億美元,佔比99.29%;「現實實驗室」營收4.31億美元,佔比0.71%,按年情況未由工具提供。
本季度展望
廣告需求韌性與AI驅動的單位變現
廣告業務是公司現金流的核心,市場對本季度營收增長23.54%的共識意味着廣告需求在北美與國際市場保持穩健,疊加短視頻場景流量佔比提升。AI推薦系統對內容分發與廣告匹配的改進,有助於提升廣告主投放回報率,帶動預算迴流與留存,緩衝宏觀波動下的行業波動。若Reels繼續優化變現效率,用戶停留時長的提升將轉化為更高的千次展示收益,從而對收入形成持續支撐。
成本紀律與利潤彈性
市場預計本季度息稅前利潤為193.24億美元,按年增速為-5.90%,意味着營業利潤端短期受到費用與折舊攤銷的擾動。管理層過去數季在人員與基礎設施投資上實施了更嚴格的成本紀律,使運營費用增速顯著低於收入增速,為利潤率創造了彈性。若廣告收入如預期增長,同時資本開支節奏保持可控,毛利率有望維持在高位區間,而淨利率則取決於Reality Labs與AI基礎設施投入的階段性峯值。
Reality Labs的投入節奏與中長期回報
Reality Labs上季度營收4.31億美元、佔比0.71%,規模仍小,但作為空間計算和XR生態的戰略佈局,對中長期平台化機會具有槓桿意義。短期看,該業務在研發、人力與硬件鏈條上的投入將壓制集團利潤率,使調整後每股收益的按年表現承壓。若硬件產品迭代與應用生態豐富度提升,開發者與企業級客戶的滲透率提高,有望在未來幾季改善單位經濟性並探索與廣告業務協同的新型變現路徑。
跨應用生態與商業工具的深化
「應用程序系列」上季度營收603.70億美元,接近總盤子的全部,支撐點在於跨應用的社交與內容生態,以及對商家工具與廣告解決方案的整合。隨着商業化工具向中小商家普及,轉化率和留存的提升將增強廣告預算的粘性,並在旺季營銷期帶來結構性增量。若在支付、私域流量運營與短視頻電商探索中取得進展,將進一步提升ARPU,形成對宏觀周期的對沖。
分析師觀點
從近期機構研報口徑看,看多觀點佔主導,佔比約為多數機構中的高比例區間;多數機構認為廣告需求與AI驅動的效率提升將支持收入保持兩位數增長,而成本側紀律幫助利潤在2026年維持韌性。
部分知名機構的研究指出,本季度收入共識為633.04億美元,反映北美與國際廣告投放的持續恢復,短視頻與AI推薦帶來平台時長與廣告填充率改善;另一方面,Reality Labs的投入對利潤短期形成壓力,但被視為平台長期競爭力的必要成本。整體而言,看多派的核心邏輯在於:1)廣告系統的AI化提升投放回報,驅動預算迴流;2)運營費用受控,利潤率具備上行彈性;3)在高基數下仍給出23.54%的收入增速預期,顯示需求基礎穩固。看空觀點主要集中在硬件投資周期與宏觀不確定性,但當前在機構分佈中佔比相對較小,未改寫對本季度的偏積極預期。