TradingKey - 隨着美國總統特朗普再度釋放緩和中東局勢的信號,全球市場迅速進入「TACO交易」模式:風險資產反彈、避險資產回落、波動率快速收斂。
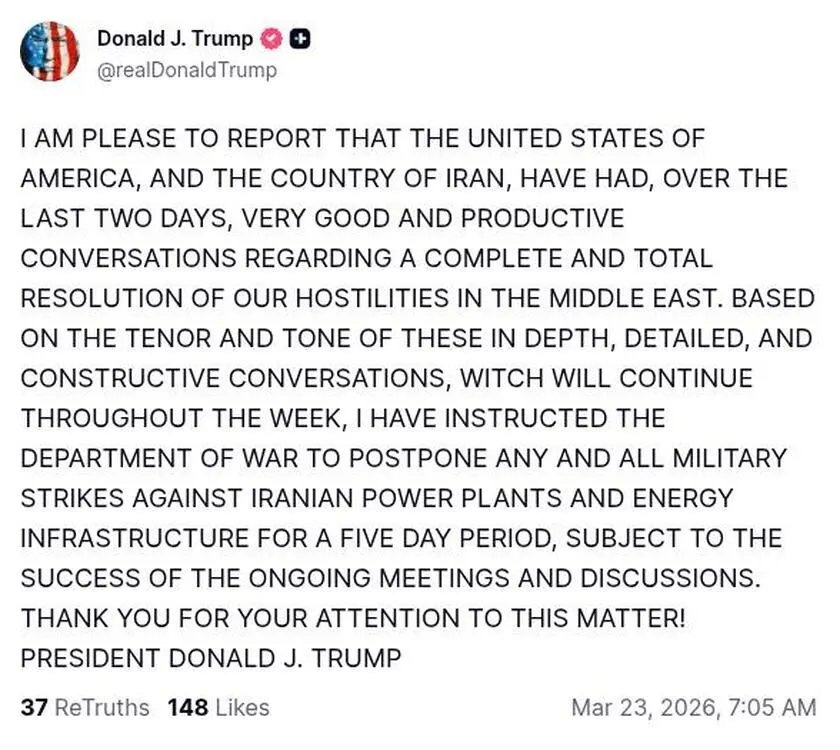
表面來看,這一交易邏輯利好全球多數風險資產、壓制原油,但從更深層的市場結構來看,其真正的衝擊對象實際上是一類特定的交易方式。
什麼是TACO交易?
「TACO交易」是《金融時報》專欄作家Robert Armstrong在特朗普實施全球關稅時創下的詞,即市場試圖預判美國總統特朗普發出大規模關稅威脅、然後又做出退讓所帶來的劇烈震盪行情。
TACO是「Trump Always Chickens Out」的縮略語,意思是「特朗普總是臨陣退縮」,泛指特朗普是否總是在關稅威脅上臨陣退縮?TACO交易指的是,在特朗普的關稅威脅導致市場下跌後,投資者通過逢低買入而獲利。
2025年,特朗普多次在實施關稅制裁的強硬態度後改變主意,釋放緩和的政策意圖,全球市場受此影響經常出現幣圈式暴漲暴跌。
TACO最大的受害者
第一批受害者,往往是押注「衝突單邊升級」的高槓杆資金。
首先,能源市場中的「地緣溢價多頭」首當其衝。在衝突初期,油價的上漲更多源於對供給中斷與運輸風險的定價,而非長期需求端改善。一旦政策信號出現邊際緩和,這部分風險溢價將迅速被壓縮,價格回撤速度往往快於上漲階段。
在這種情況下,依賴趨勢延續的多頭資金,尤其是短周期CTA策略,容易在反轉中被動止盈甚至止損離場,成為最早的受損群體。
與此同時,槓桿化的方向性空頭同樣面臨結構性壓力。以沽空科技股或單一標的的反向產品為例,例如TSDD ETF,以及各類股指反向ETF,這類資產在「TACO環境」中面臨的是「路徑依賴風險」。
當市場呈現出「急跌急漲」的高頻反轉特徵時,即便中期判斷正確,頻繁的反向波動也會通過複利損耗侵蝕淨值,導致實際收益顯著偏離預期。
更容易被忽視的一類受害者,是波動率的買方。在地緣衝突升溫階段,引伸波幅快速上行,期權多頭及尾部對沖策略受益明顯。但當市場逐步形成「TACO共識」,即衝突存在上限約束後,波動率將系統性回落。這意味着,做多不確定性的資金將同時面臨時間價值衰減與波動率回落的「雙重擠壓」,收益空間被迅速壓縮。
除了上述顯性受損群體,一些「被動承接風險」的資金同樣面臨挑戰。
例如風險平價及部分被動配置資金,在衝突升級階段通常通過增配商品與減配權益來對沖風險,當市場快速切換至「緩和預期」時,這類資金的調整節奏往往滯後於主動交易者,從而在資產價格劇烈反轉過程中承受額外波動。
在「TACO主導」的市場環境中,暴跌後產生的修復預期將逐漸升溫,因而最容易受損的並非判斷錯誤的投資者,而是對單一敘事過度自信、併疊加高槓杆的交易策略。
對於投資者而言,這意味着未來一段時間內,單邊押注的性價比正在下降,而對沖、分散與動態調整能力的重要性則持續提升。
原文鏈接