作者/壹覽商業官方賬號 張永堃
成立近七年,T3出行離IPO終於只差臨門一腳。
4月22日,T3出行向港交所遞交招股書。從體量來看,T3出行已經躋身國內網約車行業的頭部陣營。招股書顯示,2025年其業務已覆蓋全國194座城市,註冊用戶規模超過2.345億,全年完成訂單7.97億單,GTV達到189億元,在競爭激烈的網約車市場中佔據了一席之地。
首先值得肯定的是,2025年,T3出行首次實現全年盈利,淨利潤為744萬元,成為繼滴滴出行之後,國內少數實現正向利潤的大型出行平台之一。
將時間拉長來看,T3出行的成長路徑與其資本背景高度綁定。成立之初,公司即由中國一汽、東風汽車、長安汽車三大車企聯合發起,並引入騰訊與阿里巴巴等互聯網平台加持,形成「產業資本+互聯網平台」的複合股東結構。這一背景在早期為其提供了車輛供給、流量入口與技術能力的多重支撐。
T3出行A輪孖展規模約77.2億元,由產業資本與互聯網巨頭聯合注資;B輪再融約12.3億元,兩輪合計孖展接近90億元,估值約人民幣242億元。
為探討T3出行242億元這一估值的合理性,壹覽商業拆解了三大出行平台GTV、訂單量、客單價、收入、淨利潤、市值/估值六個核心運營數據進行比對。
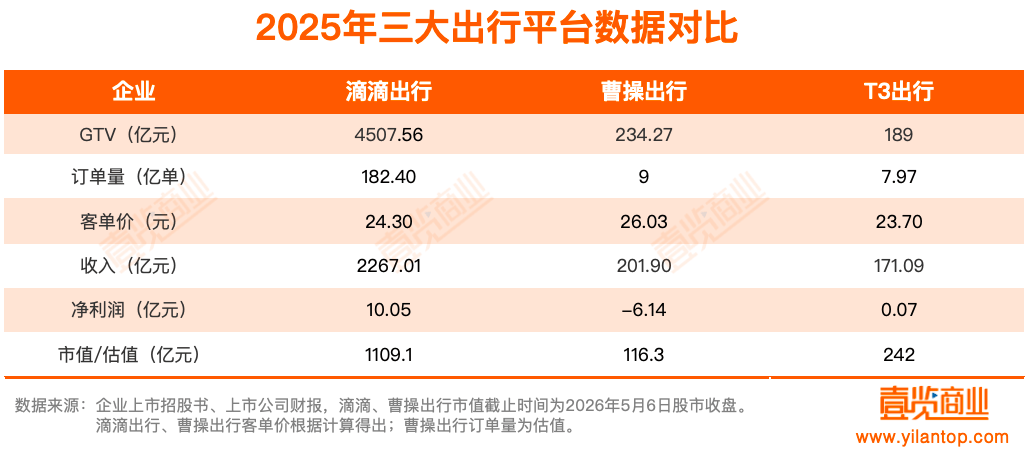
在規模上,滴滴出行是絕對的霸主。據弗若斯特沙利文的數據顯示,2024年滴滴出行以約70%的份額一家獨大,曹操出行與T3出行則位列第二、第三,市場份額分別為5.4%、5.3%。在滴滴出行獨佔出行平台鰲頭的格局下,曹操出行與T3出行只能在剩餘的狹小空間裏貼身肉搏。2025年,滴滴出行GTV(總交易額)達4507.56億元,是T3出行的23.85倍;訂單量182.4億單,是T3出行的22.89倍。
截至5月6日港股收盤,曹操出行的市值約為116.3億元,對應2025年的營收和淨虧損為201.9億元和6.14億元,滴滴出行在美股OTC市場的市值約為1109.1億元,對應2025年的營收和淨利潤分別為2267.01億元和10.05億元。
在經調整淨利潤方面,滴滴出行2025年為79億元,穩定盈利;T3出行2025年首次實現經調整淨利潤轉正,達5300萬元。曹操出行2025年經調整虧損5.08億元,但第四季度實現了經調整後單季度淨利潤轉正,全年相較2024年按年大幅收窄29.8%。
簡單對比一下T3出行和曹操出行:
2023年到2025年,T3出行的毛利率從0.4%、10.0%躍升至13.0%,而同期,曹操出行的毛利率為5.8%、8.1%和9.4%,增幅遠不如T3出行。
T3出行毛利率的快速躍升,主要得益於網約車業務資源擴張、訂單增加和成本控制,而曹操出行的改善則更多依賴運營效率提升和規模效應釋放,兩者盈利增長路徑不同。
另外兩者都在講Robotaxi的故事。據招股書披露,T3出行本次IPO募集資金將優先用於建設全棧Robotaxi能力、升級「領行阡陌」大模型、深化經營佈局和城市覆蓋。截至2025年末,T3出行已擁有逾300輛Robotaxi車隊接入平台,並且於南京及蘇州獲得了Robotaxi運營牌照,正在開展相關試點運營,成為了首個可協調有人駕駛網約車與Robotaxi的混合調度平台。
而曹操出行雖然是國內率先提出對標特斯拉Robotaxi完整業務模式的公司,但其聯合吉利於2026年北京車展發布的原生開發Robotaxi「Eva Cab」,要到2027年才能量產,商業化兌現仍待時日。
兩者面臨的問題也大致相同,都嚴重依賴聚合平台導流。T3出行有85.9%的訂單量來自高德、騰訊等第三方平台;曹操出行的訂單量佔比在2024年也高達85.7%。所以兩者的低淨利率狀態在面對聚合平台抽佣變動時將會非常脆弱。
綜合以上信息和數據可以看出,T3出行和曹操出行的商業模式、市場地位都非常相似,但尚未上市的T3出行,估值卻超過242億元,幾乎是曹操出行的兩倍。若T3出行以該估值衝刺IPO,除非出現港股整體暴漲,或者T3出行利潤大幅上漲的情況,不然破發將是大概率事件。