
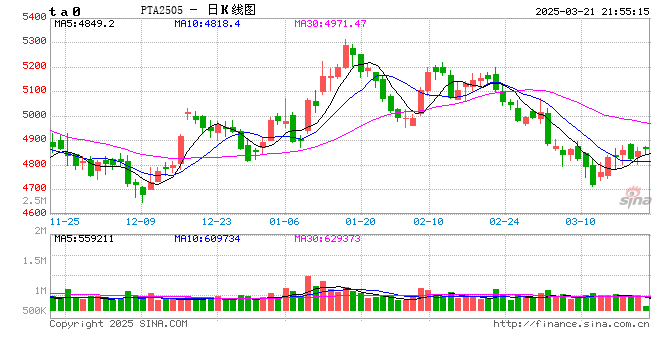
當前地緣仍有反覆,但地緣對化工品的影響在下降。PTA市場在供應縮量與需求疲弱中博弈。受集中檢修與虧損影響,PTA開工率已跌至近5年低點,需求端聚酯開工負荷較去年同期下跌9%至81%,這種供需錯配,構成了當前PTA市場區間震盪的核心邏輯。
展望5-6月,供應收縮略大於需求減量,預計PTA被動去庫約45萬噸。雖基本面邊際好轉,但高庫存壓力仍存,預計PTA價格仍將延續區間震盪格局。
一、供應端觸及底部的開工率,加工費修復下的重啓隱憂
PTA裝置開工率已觸及歷史底部。截至5月12日,PTA產能運行率跌至63.17%左右,創近5年新低。受3-4月深度虧損與高社會庫存的雙重倒逼,企業被迫進行大規模計劃內及計劃外減停產,5-6月檢修計劃密集,預計月產量將降至585-600萬噸,較2025年月均值大幅縮減,供應端呈現出近年來最強烈的收縮態勢。
檢修潮中也潛藏着供應反彈的風險。隨着加工費的快速修復,部分裝置的減產意願可能動搖。截至5月12日,PTA均加工費已回升至314元/噸,按月大漲59%,利潤的改善為裝置重啓提供了可能。關注部分產能因利潤修復而延期檢修或提前重啓。


二、成本傳導受阻,下游負反饋顯現
下游聚酯需求正經歷近幾年最冷清的嚴峻考驗。截至5月12日,聚酯開工負荷已降至81%,較去年同期下降約9%。聚酯工廠成品庫存積壓,滌綸長絲與短纖庫存分別攀升至30天和19天的高位。儘管終端坯布庫存已降至近7年低點,但極低的採購熱情導致需求傳導受阻,迫使滌綸長絲大廠不得不釋放進一步減產的信號以應對困境。需求的塌陷削弱了PTA供應檢修帶來的供應收縮利好。
終端織造環節的復甦同樣乏力,難以形成有效的需求拉動。截至5月7日江浙地區化纖織造綜合開工率為51.82%,較上期+1.83%。終端織造訂單天數平均水平8.76天,較上周+0.81天。節後開機率雖處於恢復階段,但受原料市場不穩定性影響,下游補貨需求一般。隨着氣溫升高,淡季逐漸來臨,織造行業開工預計再度承壓運行。

三、PTA庫存堰塞湖,檢修與出口驅動去庫
在供需雙減的格局下,儘管4月已開啓去庫進程,但高企的庫存基數仍是懸於市場頭頂的「堰塞湖」,導致自4月9日檢修啓動以來,現貨基差僅微漲,上漲動力明顯不足。5-6月將是驗證去庫邏輯的關鍵窗口期,預計期間PTA將去庫約45萬噸。這一預期的核心驅動力來自檢修計劃的密集兌現將持續收縮國內供應,以及出口端迎來顯著增量,受印度零關稅政策及地緣衝突影響,預計二季度對印月度出口量將增加。

四、總結
綜上所述,當前PTA市場正處於供需雙減的博弈中,上游開工率已跌至63%的低位,下游聚酯需求同樣疲軟,開工負荷跌至81%,這種需求端的塌陷極大對沖了供應縮減的利好,導致PTA雖進入去庫通道但節奏緩慢。在出口增量與檢修兌現的雙重驅動下,預計5-6月將迎來約45萬噸的被動去庫,基本面供需邊際改善有望,建議操作上以區間震盪思路對待,關注裝置重啓風險與下游庫存去化進度。
責任編輯:趙思遠