來源:華泰期貨
作者: 陳莉
市場要聞與數據
無
市場分析
成本端,近期市場焦點依然在伊朗局勢,原油價格跟隨地緣變動。
PX方面,上上個交易日PXN258美元/噸(按月變動-1.00美元/噸)。近期中國PX負荷持穩,當前霍爾木茲海峽通行量按月提升,但整體仍低,亞洲負荷降至近幾年低位。但因PTA負荷集中下降,PX去庫幅度有所縮窄,現貨浮動價格商談明顯回落,但季節性低庫存下有支撐,若霍爾木茲海峽通行問題持續不解決,PX供應缺口仍大。
TA方面,PTA現貨基差 122元/噸 元/噸(按月變動+21元/噸),PTA現貨加工費483元/噸(按月變動+35元/噸),主力合約盤面加工費396元/噸(按月變動+6元/噸),短期PTA負荷預計維持低位。當前倉單和社會庫存仍偏高,但 隨着PX緩衝庫存的消耗,PTA負荷下降至低位,5月去庫幅度預計較大,繼續關注聚酯減產情況。
需求方面,聚酯開工率81.5%(按月-0.3%),本周聚酯小幅下降,織機/加彈負荷小幅反彈,當前訂單整體仍偏弱,同時高價下替代效益顯現,終端以消化原料備貨為主,採購跟進有限,目前織造成品庫存和原料庫存均不高,但下游儘可能降低開機控制庫存上升速度。短期聚酯負荷持穩,但庫存壓力偏高,關注織機負荷變化和訂單變化,需求負反饋仍存。
PF方面,現貨生產利潤55元/噸(按月-36元/噸)。直紡滌短跟隨原料調整,因短纖加工差偏弱,工廠協同減產,短纖負荷下調。需求端,純滌紗盤整為主,銷售一般,庫存增加,負荷略有下滑;滌棉紗走貨一般,價格上漲,庫存維持,負荷微增。綜合來看,在工廠減產及貿易商持貨量減少等支撐下,短纖市場供應過剩壓力有所緩解,但需求弱勢和高價下替代效益依然存在,後期關注原料走勢,負荷仍有進一步下滑趨勢。
PR方面,瓶片現貨加工費1489元/噸(按月變動-52元/噸)。基本面方面,聚酯瓶片裝置負荷持穩,天聖20萬噸新裝置計劃月底出瓶片,聚酯瓶片工廠維持挺價,且多傾向於接出口訂單,流通貨源依然偏緊,同時出口表現較好,瓶片工廠庫存維持在低位,加工費高位運行。
策略
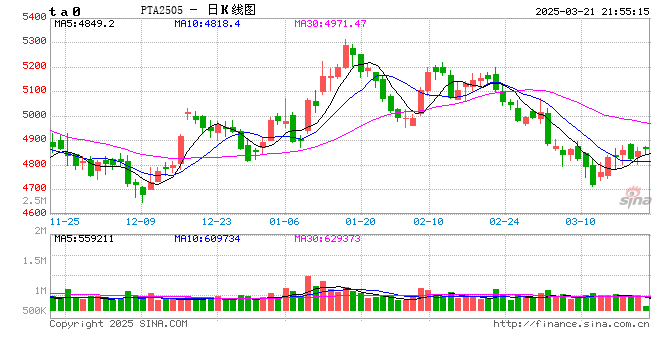
單邊:PX/PTA/PF/PR中性。當前美伊口徑和部分條款仍有分歧,但整體正在向達成協議的方向進展,繼續關注談判細節和霍爾木茲海峽通行情況,目前通行量仍低,但邊際有放鬆跡象。目前來看聚酯產業鏈供應恢復仍需要時間,但供應邊際回升的預期壓制市場心態,同時目前下游處於淡季,短期價格預計還將受到壓制,但市場信息多變,關注成本和需求變化。
跨品種:無
跨期:無
風險
原油和汽油價格大幅波動,宏觀政策超預期,地緣衝突變化超預期
投資諮詢業務資格: 證監許可【2011】1289號
免責聲明:
本報告基於本公司認為可靠的、已公開的信息編制,但本公司對該等信息的準確性及完整性不作任何保證。本報 告所載的意見、結論及預測僅反映報告發布當日的觀點和判斷。在不同時期,本公司可能會發出與本報告所載意 見、評估及預測不一致的研究報告。本公司不保證本報告所含信息保持在最新狀態。本公司對本報告所含信息可 在不發出通知的情形下做出修改, 投資者應當自行關注相應的更新或修改。 本公司力求報告內容客觀、公正,但本報告所載的觀點、結論和建議僅供參考,投資者並不能依靠本報告以取代 行使獨立判斷。對投資者依據或者使用本報告所造成的一切後果,本公司及作者均不承擔任何法律責任。 本報告版權僅為本公司所有。未經本公司書面許可,任何機構或個人不得以翻版、複製、發表、引用或再次分發 他人等任何形式侵犯本公司版權。如徵得本公司同意進行引用、刊發的,需在允許的範圍內使用,並註明出處為 「華泰期貨研究院」,且不得對本報告進行任何有悖原意的引用、刪節和修改。本公司保留追究相關責任的權利。 所有本報告中使用的商標、服務標記及標記均為本公司的商標、服務標記及標記。 華泰期貨有限公司版權所有並保留一切權利。
責任編輯:朱赫楠