近日,四川新荷花中藥飲片股份有限公司(以下簡稱「新荷花」)再度遞表港交所。
翻開新荷花的履歷,會發現公司的行業地位與上市經歷形成強烈的反差。
根據中國中藥協會發布的相關品牌排行榜,新荷花是連續多年的「中國中藥飲片品牌企業」榜首,按2024年銷售收入排名全國第二,其客戶覆蓋全國上千家醫院和連鎖藥店。
然而,在十五年間,公司六次衝擊資本市場,五次正式遞交招股書,經歷了過會後撤回、問詢後終止、招股書連續失效等一系列阻礙,新荷花的上市步伐不斷調整,卻始終未能如願走向資本市場。
那麼,是什麼阻礙了公司的上市腳步,又是什麼原因讓公司一次又一次執着於遞表上市?
1
上市之路一波三折,曾被員工舉報財務造假
新荷花主營中藥飲片研發、生產及銷售,是中國最大的中藥飲片供應商之一,也是國內較早按照GMP體系建設現代化中藥飲片生產體系的企業之一。
根據中國中藥協會發布的相關品牌排行榜,新荷花連續多年位列「中國中藥飲片品牌企業」榜首;按2024年銷售收入統計,公司位居全國第二、並在毒性飲片領域位居第一。
「創業最前線」注意到,新荷花的第一次上市嘗試始於2011年3月。當時,它向深交所創業板提交了IPO申請,憑藉國內首批通過GMP認證的中藥飲片企業身份和良好的業績表現,新荷花一路過關斬將,於2011年11月25日順利通過發審委審核。
就在外界以為公司即將敲開資本市場大門時,2012年8月28日,證監會發布公告,將新荷花列為終止審查的已過會首發企業。
據當時媒體報道,這一結果源於過會後收到的員工實名舉報,舉報內容直指公司存在隱瞞關聯交易、虛增利潤等嚴重財務造假行為。
當時,證監會在《舉報覈查函》中提及,新荷花當時的年產能只有4000萬元至5000萬元,卻申報了3億元的年收入,其中約2億元為虛假交易。
新荷花後來在回覆深交所問詢時稱,前次撤回主要是因為實際控制人持股比例較低、上市動力不足,在遭到舉報的情況下萌生退意。可見,這場「舉報門」還是對公司在資本市場的信譽造成了影響。
時隔八年,新荷花於2020年9月再次向深交所創業板遞交招股書,試圖在註冊制改革的東風下重啓上市之路。然而,這一次依然未能如願。
深交所的首輪審核問詢函中,首先就要求公司詳細說明十年前「舉報門」事件的來龍去脈,包括舉報涉及的主要問題、監管部門覈查情況及處理結果等。雖然新荷花在回覆中對所有舉報內容均予以否認,並提供了時任保薦機構和會計師的核查意見,但市場對其財務真實性的疑慮並未完全消除。
2021年4月,新荷花以「考慮當時市場條件」為由,主動撤回了第二次A股上市申請。
2023年10月,不甘心的新荷花又在四川證監局完成了主板上市輔導備案,這被視為其第三次衝擊A股的信號。但僅僅半年後,公司在2024年4月又宣佈因「未來業務戰略定位調整」終止輔導備案,告別A股市場。
或許意識到A股市場對歷史合規問題和財務質量的嚴格要求,新荷花轉而尋求港股上市。
然而,其港股之路同樣充滿坎坷。2025年4月3日,新荷花首次向港交所遞交招股書,六個月後未獲進展而自動失效;2025年10月17日,公司第二次遞表,時隔六個月再次遭遇招股書失效。
如今,新荷花第三次向港交所發起衝擊,但歷史信任危機的陰影仍然是橫亙在新荷花與資本市場之間的一道坎。
2
商業模式缺乏想象空間,應收賬款高懸
在十五年六次衝擊上市的執着背後,新荷花的業績表現究竟如何?
根據弗若斯特沙利文數據,中國中藥飲片市場規模從2020年的2007億元增長到2024年的3067億元,預計2030年達到4087億元。
以此來看,市場規模、增速不算低,但結構非常分散,2023年國內持有生產許可證的中藥飲片企業達到2334家,前五大企業2024年合計市佔率只有2.7%。按2024年收入計,新荷花排名第二,市佔率只有0.4%。
從業績看,2023年至2025年,新荷花收入分別約為11.46億元、12.49億元及13.35億元;年內利潤分別約為1.04億元、0.89億元及1.07億元。若剔除上市費用等一次性因素影響,公司2025年經調整後利潤約1.27億元。
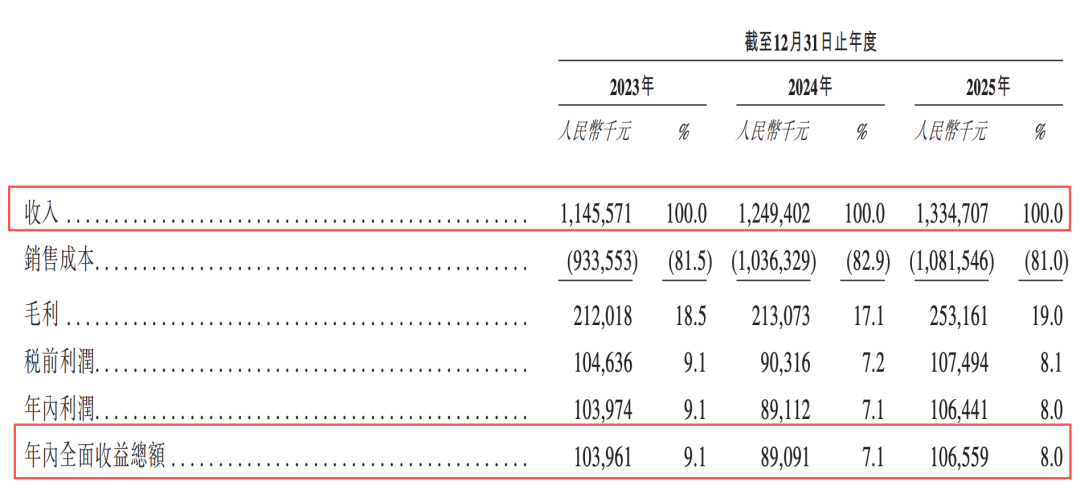
三年間,公司收入累計增長了16.5%,而純利僅累計增長了2.5%,收入增速是利潤增速的近7倍,在2024年甚至已經出現了「增收不增利」現象。
在這背後,公司毛利率也在起伏。2023年至2025年,新荷花毛利率分別為18.5%、17.1%、19.0%。對此,公司解釋稱:「2024年的下滑主要受原材料成本上漲及對醫療貿易公司和藥店等較低利潤率渠道的銷售佔比增加所拖累。2025年毛利率回升,也主要得益於原材料價格回落。」
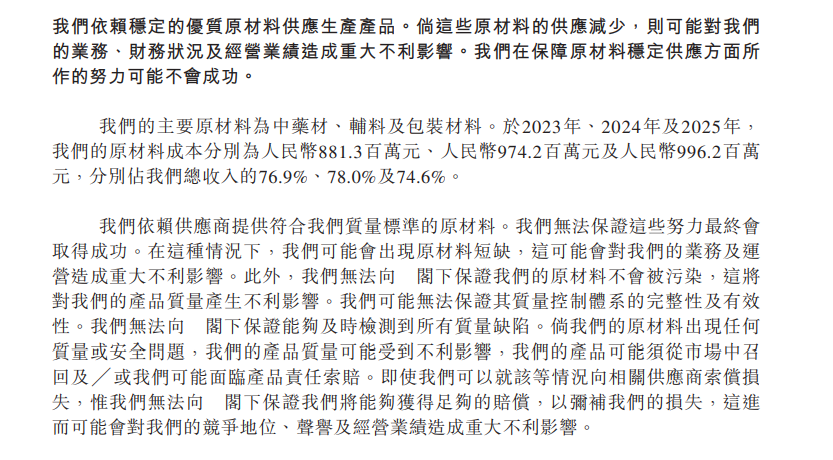
近三年,新荷花原材料成本佔比均在75%左右。倘這些原材料的供應發生明顯變化,公司的盈利能力也會隨之變化。
除了原材料價格之外,中藥飲片的「集採」則是新荷花面臨的另一重挑戰。
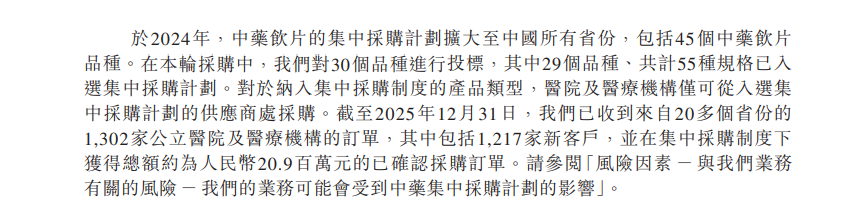
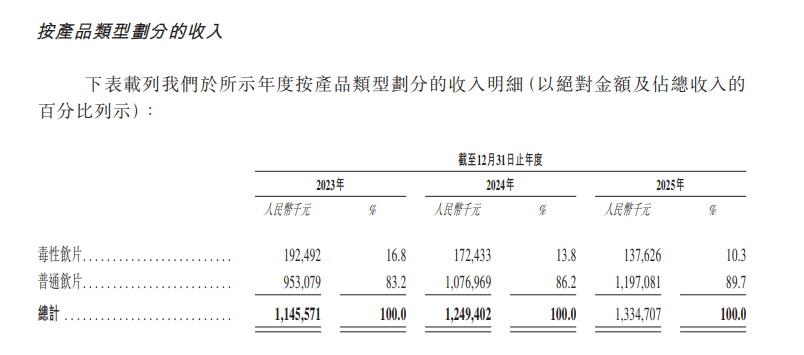
根據招股書披露,2023年15省聯盟啓動21個飲片品種集採,2024年迅速擴至全國45個品種。新荷花雖中標29個品種55個規格,但中標價較2024年平均售價低8%至64%。
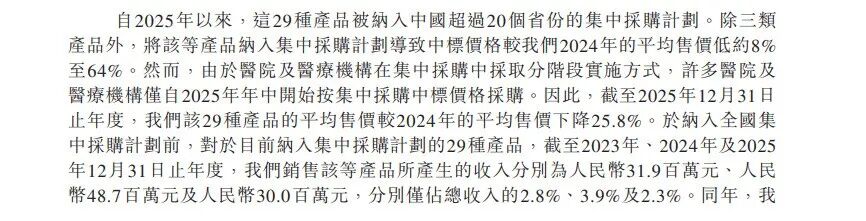
而這其中,由於法半夏等主要產品被列入集採,法半夏所屬的毒性飲片業務在2025年收入按年下滑20.19%至1.38億元。更值得警惕的是,未來集採品種如果繼續擴容,中藥配方顆粒等高附加值產品一旦被納入,可能對新荷花本的盈利能力構成進一步擠壓。
更令外界擔憂的是,新荷花營運資金的周轉能力。
2023年,公司經營現金流淨額為7485.3萬元,而到了2024年,這一數字驟降至-46.7萬元。新荷花解釋稱,主要原因是2023年末大量結算應付款項,以及授予客戶的信貸期較供應商授予的更長。
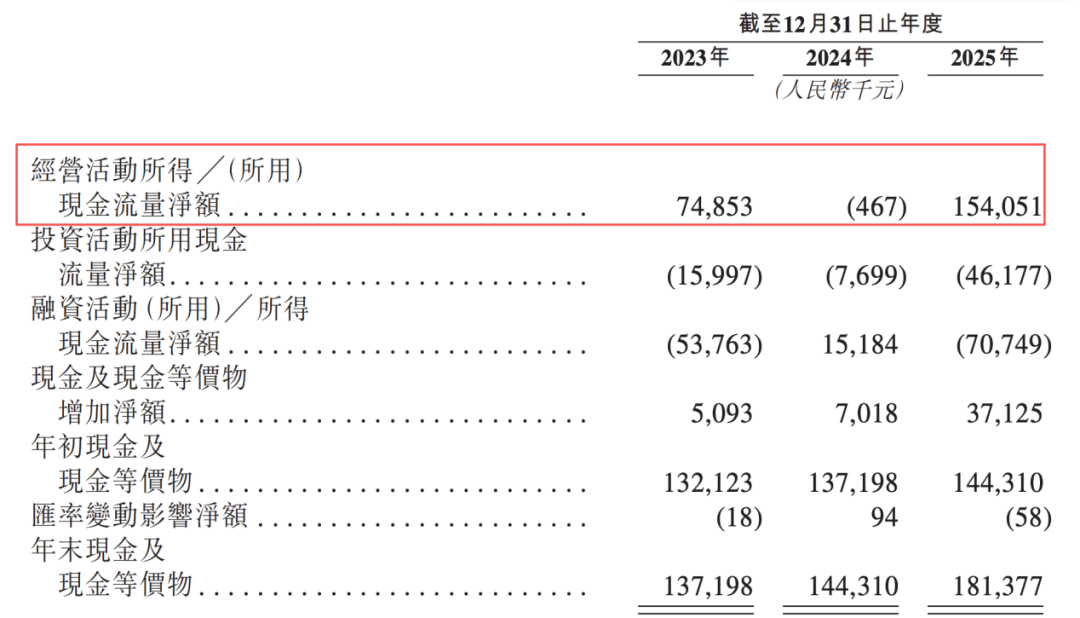
2025年,其經營現金流淨額回升至1.54億元,但貿易應收賬款的周轉天數從2023年的145天持續攀升至2024年的155天、2025年的162天,回款壓力仍不容忽視。
據了解,新荷花的應收賬款主要來自公立醫院客戶,雖然公司強調「大部分賬齡較長款項應收公立醫院,被視為信譽良好」,但在醫藥行業整體下行的背景下,回款周期持續延長仍是不爭的事實。
對於如何評估這些應收賬款的壞賬風險?是否有具體措施來加快回款速度?「創業最前線」也向公司發送了採訪函,但截至發稿尚未得到回覆。
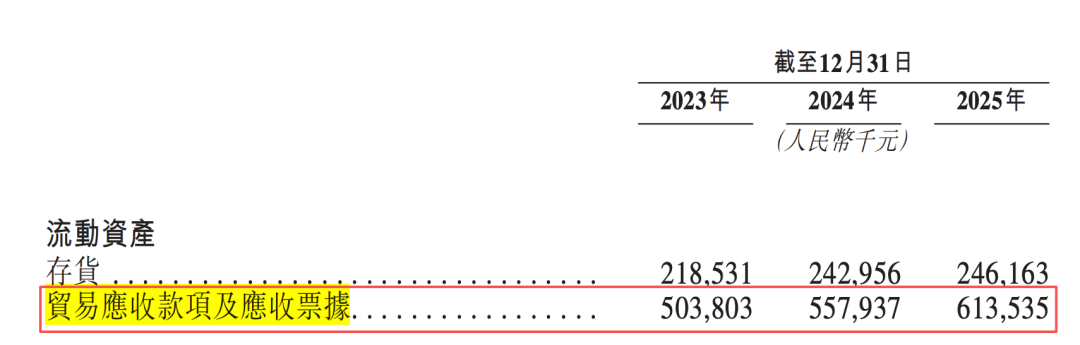
截至2025年末,貿易應收賬款及應收票據已達6.14億元,佔當年收入的46%,幾乎相當於收入的一半,這意味着近一半的收入停留在賬上,尚未轉化為真金白銀。
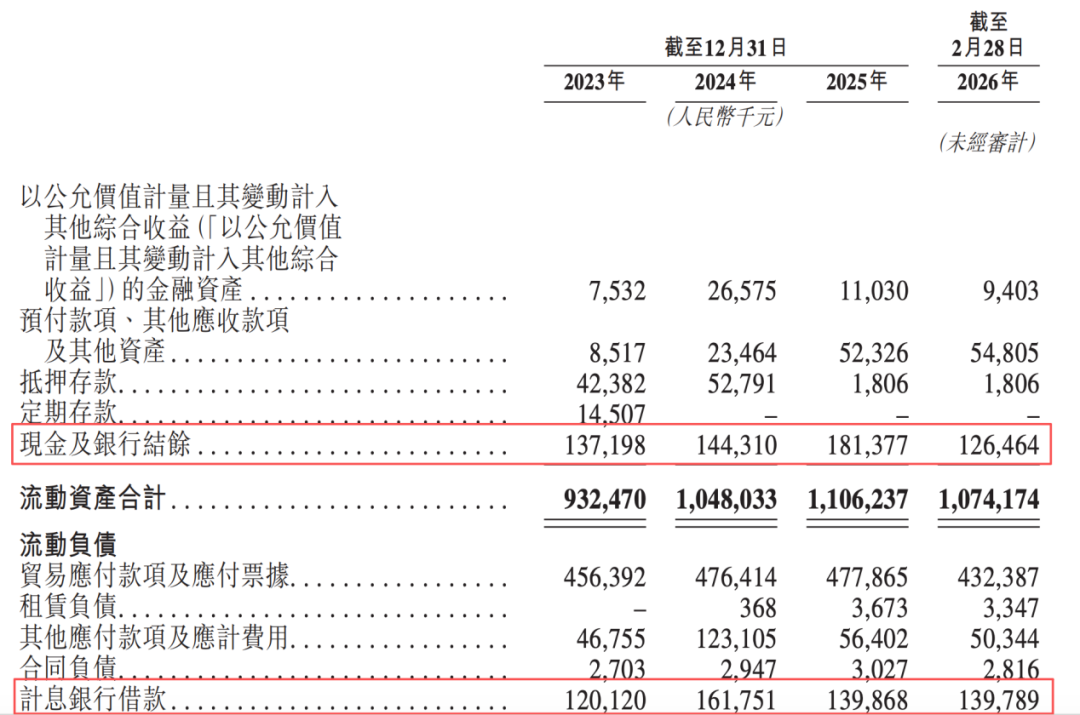
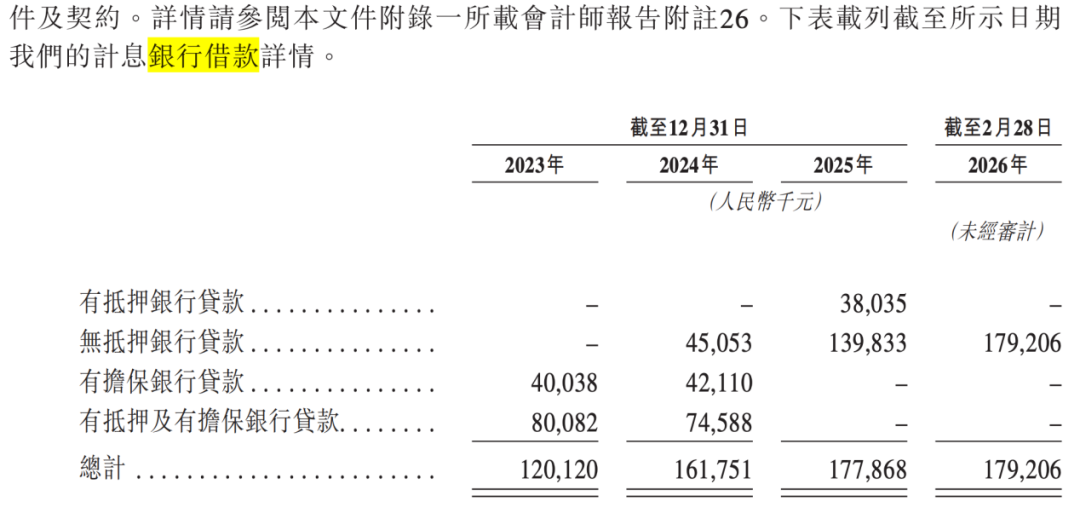
這對公司資金造成的壓力不言而喻。截至2026年2月28日,公司的金孖展產為940.3萬元、現金及銀行結餘1.26億元,合計約1.36億元。同期,其短期計息銀行借款為1.40億元,開始出現短期資金缺口。
或許也正是在資金壓力下,公司才執着於再次IPO,尋求上市。
3
股權結構集中,機構關注度較低
相比於新荷花對上市的渴望,資本市場對新荷花的態度卻顯得冷淡。
自2001年成立以來,新荷花僅完成過二輪正式外部孖展,機構投資者參與度極低,股權結構高度集中在創始人江雲家族手中。
新荷花的第一次外部孖展發生在2009年3月,當時,傳統製造業企業雙良集團和自然人王金茂合計出資4000萬元認購公司新增股份。
這筆資金原本是為了支持新廠區建設,為上市鋪路。不過,隨後出現了「舉報門」事件,公司的上市議程也被擱置。
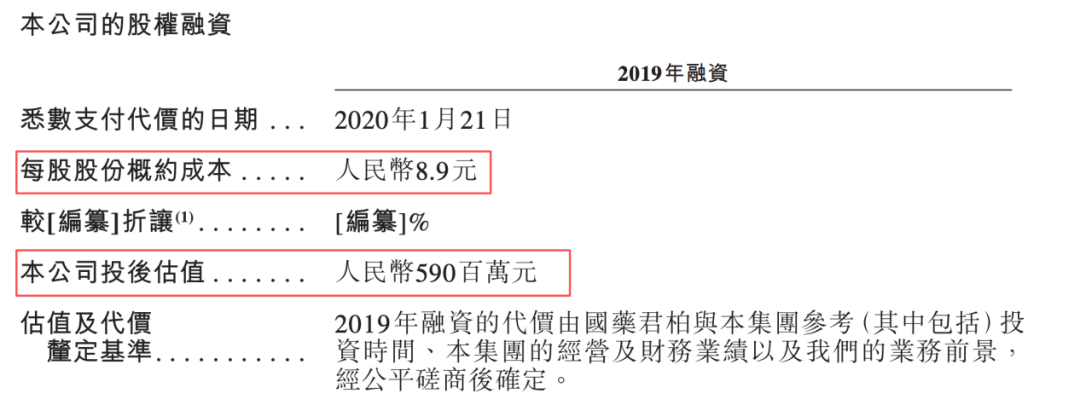
直到2019年12月,新荷花才迎來第二輪孖展,國藥集團旗下的國藥君柏以5000萬元認購559.07萬股股份,投後估值5.9億元。
值得一提的是,此次孖展的每股價格僅為8.9元,低於十年前的13.33元/股,更關鍵的是,雙方簽訂了包含回購條款的對賭協議,為日後的機構退出埋下了伏筆。
在此後的四年間,新荷花再未獲得任何新的外部投資,股東只能通過頻繁的私下股權轉讓來實現部分股權流轉。
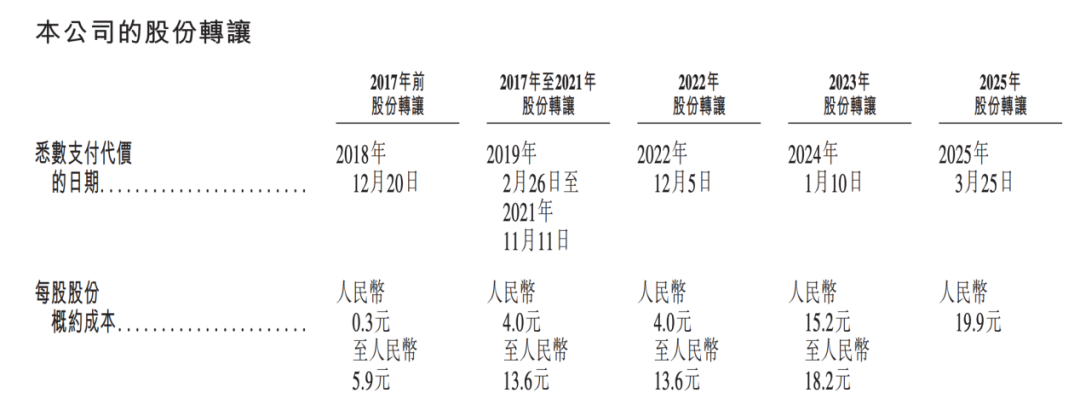
沒有吸引足夠的外部投資者加入,新荷花呈現出高度集中的股權結構。
截至2026年4月,創始人江雲直接、間接控股47.1%,其子江爾成持股18.1%,父子合計控制公司超過65%的股權。
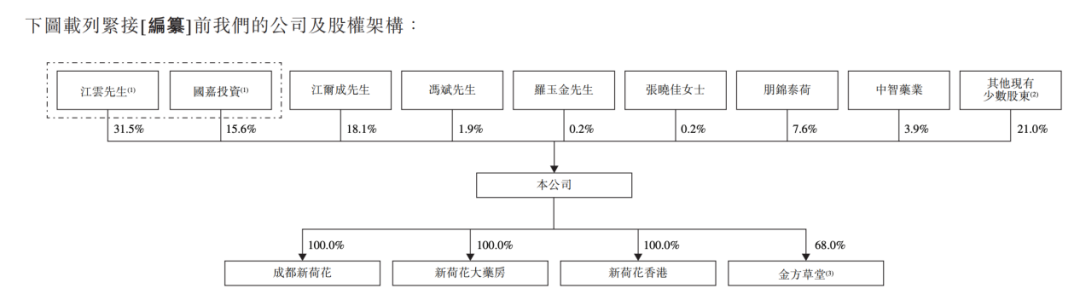
此外,江雲的兄長,江爾成的母親、舅舅等親屬也均在股東行列或管理層任職,形成了典型的家族企業治理結構,這種結構導致外部資本話語權有限,難以參與公司重大決策,也增加了公司治理不規範的風險。
在這一背景下,再疊加中藥飲片自身商業模式缺乏想象空間,高度集中的股權結構,資本開始陸續退出。
2024年12月,因新荷花決定撤離A股市場觸發回購條款,國藥君柏以約6653萬元的價格轉讓全部股份,獲利1653萬元後離場。與此同時,孫渝、杜慶龍、劉彤、謝理、薛萍及禹潤民所持股份也被回購。
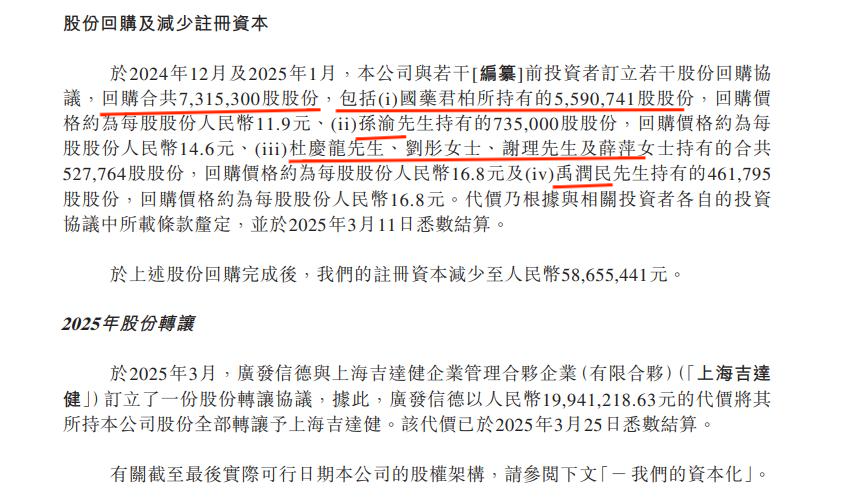
為了支付這些回購款,新荷花不得不增加銀行借款。數據顯示,2024年和2025年,其計息銀行借款攀升至1.62億元、1.78億元。
2025年3月,即新荷花遞表前夕,其港股IPO保薦人之一廣發證券的子公司廣發信德也將所持股份轉讓給私募基金上海吉達健。
如今,新荷花第三次向港股發起衝擊,但這家深耕中藥飲片二十餘年的行業龍頭,能否在第六次衝擊中最終圓夢,仍有待時間檢驗。
*注:文中題圖來自攝圖網,基於VRF協議。
海量資訊、精準解讀,盡在新浪財經APP