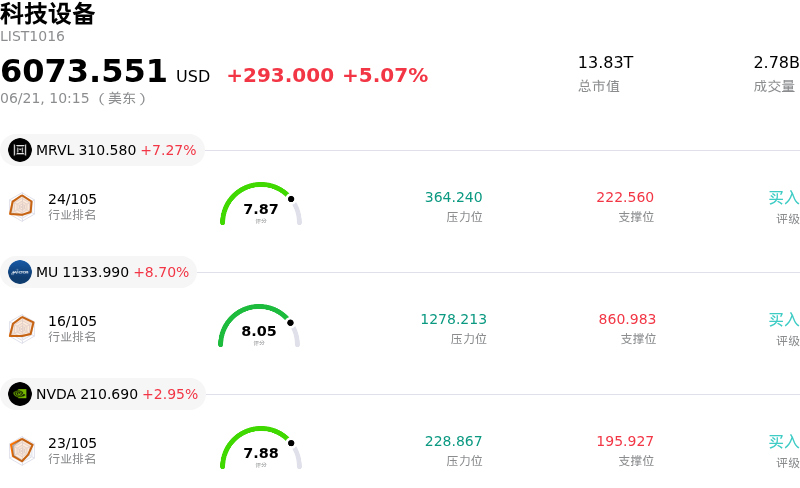
拉姆研究 (LRCX) 盤中上漲3.97%, 所屬行業科技設備上漲5.07% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 邁威爾科技 (MRVL) 上漲 7.27%;美光科技 (MU) 上漲 8.70%;英偉達 (NVDA) 上漲 2.95%。
今日是什麼導致了拉姆研究(LRCX)股價上漲?
在出色的基本面執行力以及更廣泛的半導體資本支出周期大幅擴張的推動下,Lam Research經歷了顯著的上漲勢頭。該公司最近一季的財報在營收和淨利潤兩方面均超出了華爾街的預期,創紀錄的營收和每股收益更是超過了業績指引的上限。此外,管理層對下一季度給出了強勁的前瞻性指引,預示着市場此前未完全預料到的按月加速增長。這一基本面上的成功與全球人工智能基礎設施建設的持續推進密切相關,因為這需要用於高帶寬內存和前沿邏輯處理器的先進沉積與刻蝕工具。
推動這一積極態勢的主要催化劑是全球晶圓製造設備市場前景的修正,該公司將其預期規模上調至1400億美元。這一樂觀預測與近期整個行業的數據相吻合,這些數據突顯了全球數據中心零部件支出實現的三位數按年增長。Lam Research有望成為這一趨勢的主要受益者,預計其自身的先進封裝收入在當前日曆年將增長50%以上。因此,多家主要金融機構紛紛大幅上調了其目標價並重申了買入評級,進一步強化了機構對該股作為核心AI動能股的信心。
半導體設備行業格局的歷史性轉變進一步支撐了這一上行勢頭。先進封裝和高帶寬內存堆疊產能的快速擴張,徹底顛覆了傳統的買賣關係。幾十年來首次,定價權正從前沿晶圓代工廠向一線設備製造商轉移。隨着支撐人工智能硬件的關鍵物理層成為主要瓶頸,像Lam Research這樣的供應商正獲得更強的市場話語權,這極大地激發了機構投資者的積極買入。
儘管上行勢頭強勁,但該股仍經歷了顯著的日內波動。這種波動主要是由高企的估值驅動的,其當前市盈率遠高於歷史中位數,導致增長動能與估值收縮風險之間不斷進行拉鋸戰。此外,由於Lam Research在中國市場的收入高度集中(佔其業務總額的三分之一以上),該公司極易受到地緣政治和監管形勢變化的影響。這些宏觀層面的擔憂,結合近期披露的高調內幕人士減持以及期權市場中的活躍對沖行為,進一步放大了交易波動,儘管其整體趨勢依然非常積極。
拉姆研究(LRCX)技術分析
拉姆研究 (LRCX) 技術面來看,MACD(12,26,9)數值8.446,處於買入狀態,RSI數值68.591處於中性狀態,Williams%R數值12.172處於超買狀態,注意關注。
拉姆研究(LRCX)媒體輿情
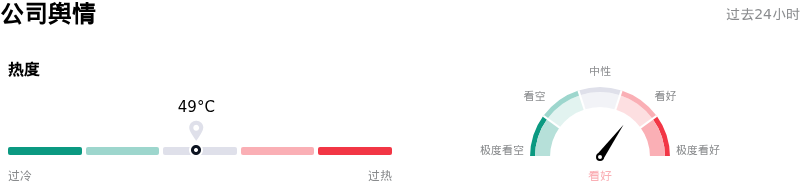
拉姆研究 (LRCX) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
拉姆研究(LRCX)基本面分析
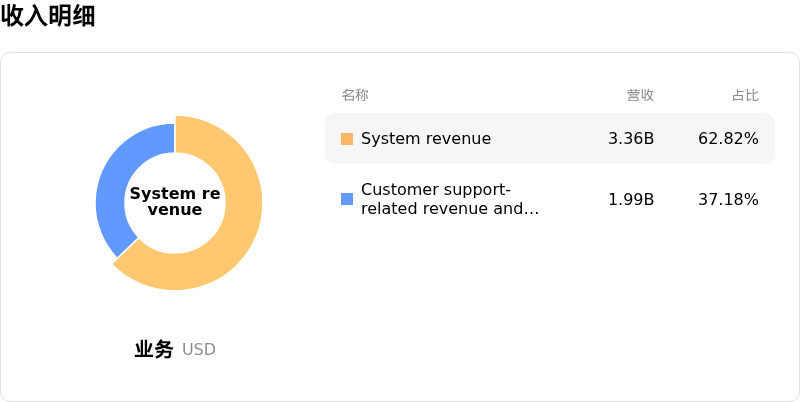
拉姆研究 (LRCX) 處於科技設備行業,最新年度營業收入$18.44B,處於行業12,淨利潤$5.36B,處於行業8。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$332.58,最高價為$450.00,最低價為$213.00。
關於拉姆研究(LRCX)的更多詳情
公司特定風險:
- 大中華區地緣政治與出口管制風險敞口高企:中國市場佔 Lam Research 總收入的約 34% 至 35%,隨着美國技術出口管制的擴大以及出貨許可撤銷威脅到日常運營,這使該公司面臨劇烈的營收波動及潛在的市場份額受損風險。
- 系統出貨量增速預計將大幅放緩:分析師對系統出貨量增速預計將從 2025 年的 82% 驟降至 2026 年的僅 3% 仍存結構性擔憂,這主要受 NAND 閃存和中國邏輯芯片市場預期內的周期性降溫所致。
- 估值過高與倍數收縮風險:在近期 AI 動能的推動下,該股滾動市盈率已飆升至 72 倍以上,遠超其 23 倍的五年曆史中位數,導致其交易價格比分析師共識目標價高出約 16%,極易受到劇烈獲利回吐的影響。
- 估值觸頂之際出現大規模內部人士減持:近期 SEC Form 4 申報文件披露,董事 Eric Brandt 通過公開市場交易減持了 54,500 股股份,套現總額超 1,910 萬美元,這加劇了投資者對短期估值見頂及內部人士淨賣出的焦慮。
原文鏈接