登入新浪財經APP 搜索【信披】查看更多考評等級
來源:中國上市公司協會
編者按
為反映A+H股上市公司可持續信息披露水平,助力做好可持續發展相關工作,中國上市公司協會在《強制披露主體2026年可持續信息披露情況分析報告》的基礎上,結合A股及港股相關監管要求,對171家A+H股上市公司(含H股及紅籌)可持續信息披露情況進行分析總結。以下為報告節選,供市場各方參考。
研究對象及說明:
本報告研究對象為:截至2025年底,在境內發行A股,同時發行H股(為更全面反映工作情況,本報告將6家符合強制披露條件的紅籌公司也納入研究對象)的境內外同時上市公司,共171家。
本報告統計範圍包括可持續發展報告和環境、社會及公司治理(ESG)報告。在不做特別說明的情況下,上述報告統稱為「可持續發展報告」。本報告所標註「年度」是指可持續信息覆蓋年度,而非相關報告披露年份。
本報告數據均來源於上市公司公開披露信息,統計截止時點為2026年4月30日。
截至2026年4月30日,171家內地香港兩地同時上市的公司全部完成2025年度可持續發展報告披露,披露率達到100%。報告中普遍將A股上市公司可持續發展報告指引(以下簡稱「指引」)與香港交易所《環境、社會及管治報告守則》(以下簡稱「守則」)同時作為報告編制依據,落實境內外證券交易所要求,按照治理,戰略,影響、風險和機遇管理以及指標與目標「四要素」框架進行信息披露。相較430家強制披露主體整體披露情況,兩地同時上市的公司在量化指標、應對氣候變化、「四要素-治理」等方面信息披露表現突出,聘請第三方機構開展報告鑑證或審驗的比例相對更高,其中大型股發行人(恒生綜合大型股指數成分股)「樣板」作用明顯。
具體披露情況如下:
一、報告發布情況
1.報告名稱
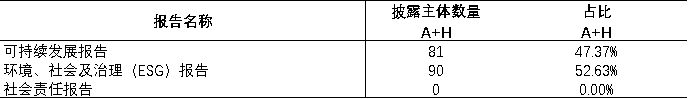
指引要求,強制披露主體應當披露可持續發展報告或者環境、社會和公司治理報告;守則規定,發行人須每年刊發其環境、社會及管治報告。2025年度,兩地同時上市的公司全部以「可持續發展報告」或「ESG報告」命名,二者比例分別為47.37%(81家)和52.63%(90家)。
2.報告發布時間
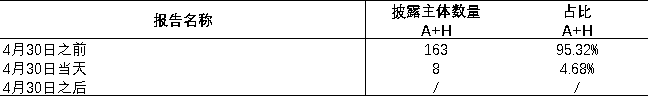
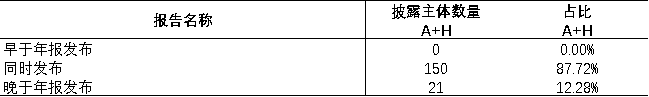
2025年度,上述公司均在4月30日或之前披露可持續發展報告,在4月30日之前和4月30日當天披露報告的佔比分別為95.32%(163家)和4.68%(8家)。87.72%(150家)的報告與年報同時披露。
3.報告篇幅及形式
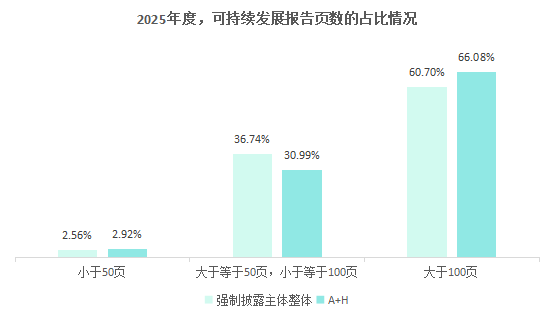
2025年度,上述公司中66.08%的可持續發展報告篇幅超過100頁,76.02%發布中英文兩個版本報告。報告平均篇幅為122頁,超過強制披露主體整體平均篇幅(118頁),發布英文版報告的佔比更高。
4.編制依據
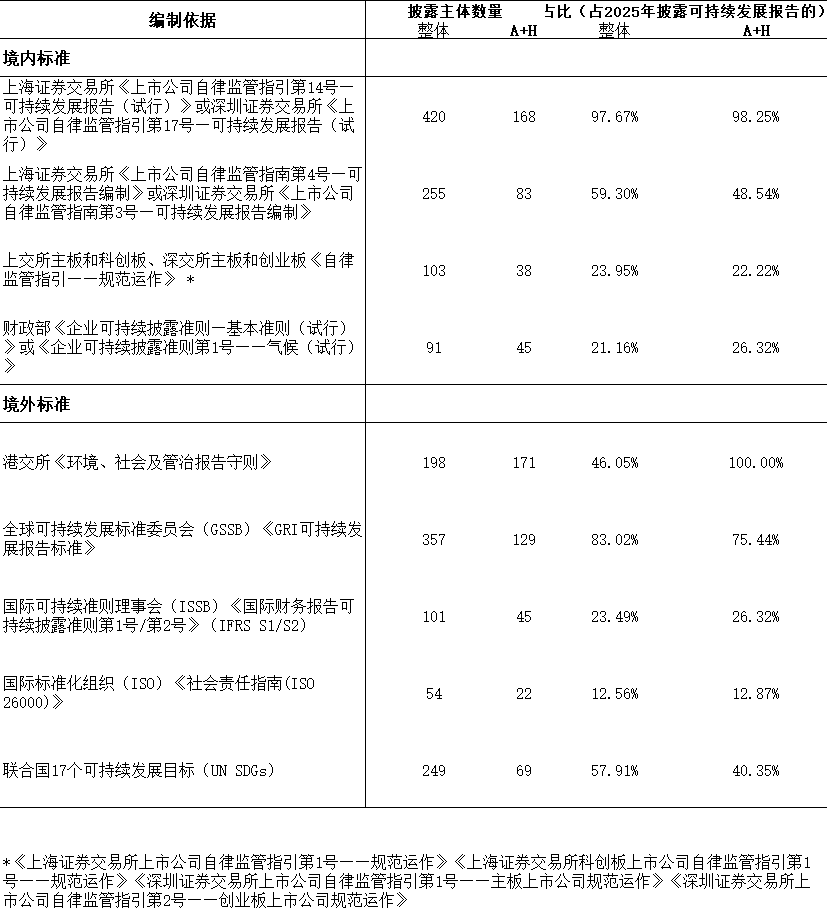
2025年度,上述公司均披露了將守則作為編制依據,98.25%披露了將指引作為編制依據。此外,《GRI可持續發展報告標準》和聯合國可持續發展目標(UN SDGs)是主要參考的標準,二者佔比分別為75.44%和40.35%。
5. 鑑證比例
指引和守則均鼓勵上市公司對報告開展獨立驗證,以提升披露信息的可信度。2025年度,上述公司中,有39.18%聘請了第三方機構開展報告鑑證或審驗,高於強制披露主體整體比例近8個百分點,其中大型股發行人的鑑證比例為73.91%。鑑證依據《國際鑑證業務準則第3000號(修訂版)——歷史財務信息審計或審閱以外的鑑證業務》(ISAE 3000)、AA1000審驗標準(第三版)的公司佔比最高,分別為56.72%(30家)和40.30%(27家)。

二、重要性議題識別與分析
1.重要性議題識別情況
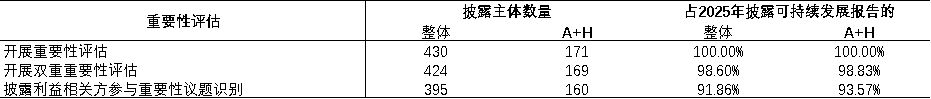
指引要求披露主體按照雙重重要性原則開展議題識別與分析,守則鼓勵發行人識別並披露具有財務重要性或影響重要性的事項。2025年度,上述公司均開展了重要性評估。其中,有98.83%(169家)披露開展了雙重重要性評估分析,93.57%(160家)披露了邀請利益相關方參與重要性議題識別和分析。
2.指引議題覆蓋情況
2025年度,上述公司中,有7.02%(12家)披露了指引要求的全部21項議題,92.40%(158家)披露了16-20項議題。其中應對氣候變化、環境合規管理、能源利用、水資源利用、社會貢獻、產品和服務安全與質量、數據安全和客戶隱私保護、員工、反商業賄賂及反貪污等議題的披露率為100%。


3.利益相關方溝通
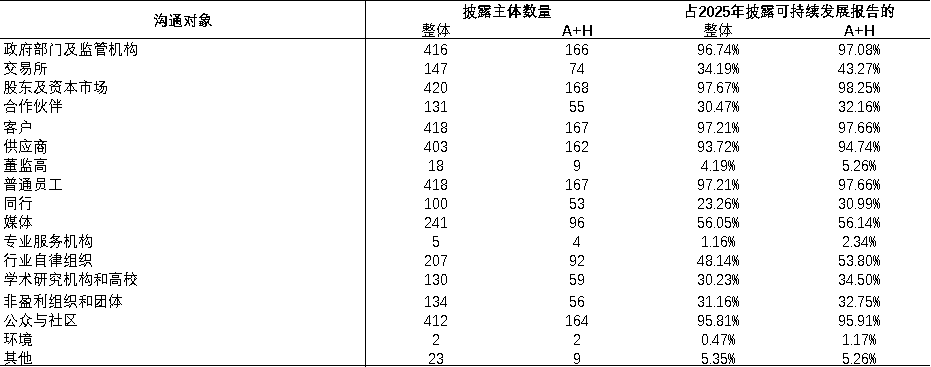
2025年度,上述公司中有98.25%(168家)披露了與利益相關方溝通的相關信息。其中,股東、客戶和員工為主要溝通對象,佔比分別為98.25%(168家)、97.66%(167家)和97.66%(167家)。

三、「四要素」披露情況
1.「四要素-治理」披露情況
守則要求報告必須包含管治架構相關內容。2025年度,上述公司均披露了可持續發展治理架構、董事會對可持續發展事宜進行監督。同時,56.98%的公司披露建立了董事會可持續發展相關專門委員會,其中佔比最高的為「戰略與可持續發展委員會」「戰略與ESG委員會」。
2.「四要素-戰略」披露情況
2025年度,上述公司中有97.08%制定了應對可持續發展相關影響、風險和機遇的規劃或策略。
3.「四要素-影響、風險及機遇管理」披露情況
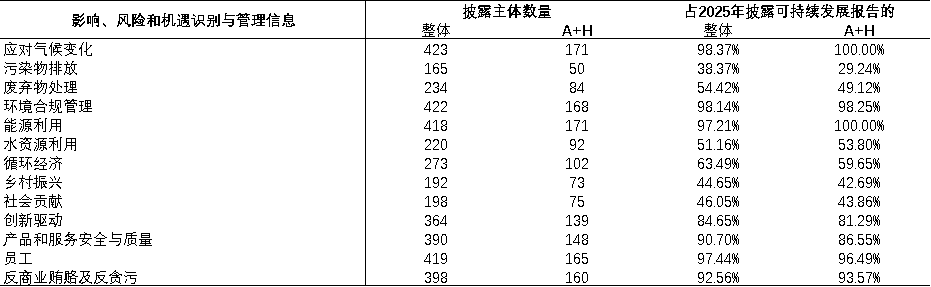
2025年度,有7個議題的影響、風險和機遇識別與管理信息的披露佔比超過80%,包括應對氣候變化、環境合規管理、能源利用、創新驅動、產品和服務安全與質量、員工以及反商業賄賂及反貪污。全部公司均披露了「應對氣候變化」「能源利用」兩項議題的影響、風險和機遇識別與管理信息。
4.「四要素-指標與目標」披露情況
4.1 量化指標披露數量
2025年度,上述公司均披露了量化指標,其中,4.09%的公司量化指標披露數量大於100個,84.21%量化指標披露數量在51至100個之間,均略高於強制披露主體整體披露比例。

4.2 指標平衡性
2025年度,上述公司均在報告中至少披露一項負面指標,包括:環境、勞工管理、職業健康安全、腐敗及產品責任方面的違規事件;員工流失率;非正式員工比例;工傷事故,損失工時,傷亡人數,職業病發生人數等。
4.3 可持續發展目標
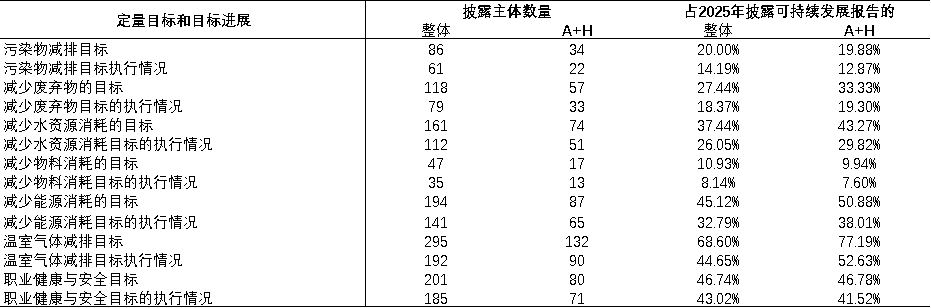
2025年度,上述公司中分別有77.19%、46.78%和50.88%設定了溫室氣體減排、職業健康與安全以及減少能源消耗的目標。披露溫室氣體減排目標的公司中,有68.18%進一步披露了相關目標的執行進展情況。
四、應對氣候變化議題披露情況
1.以「四要素」為披露框架
2025年度,78.95%的上述公司按照「治理」、「戰略」、「影響、風險和機遇管理」以及「指標與目標」四要素框架披露氣候相關信息,高於強制披露主體整體比例超6個百分點。
2.氣候相關風險和機遇分析
2.1 識別出的氣候相關風險和機遇
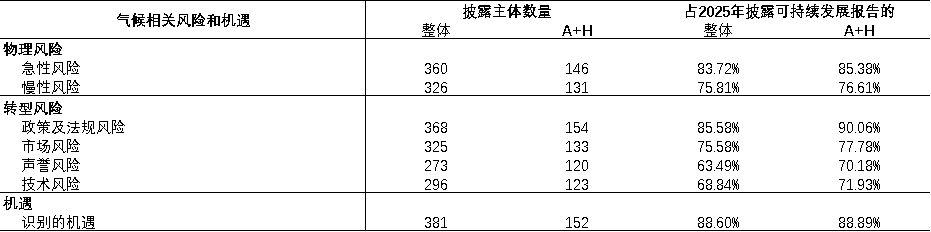
2025年度,上述公司中披露「識別的機遇」佔比為88.89%(152家);披露「急性物理風險」及「政策及法規風險」佔比分別為85.38%(146家)和90.06%(154家)。
2.2 分析氣候相關風險和機遇的財務影響
指引鼓勵上市公司開展氣候相關風險和機遇的財務影響分析;守則規定,發行人須披露氣候相關風險和機遇的當前財務影響和預期財務影響。2025年度,上述公司中,93.57%開展了財務影響分析,大部分採取定性方式來描述相關財務影響,16.96%採取定量形式分析。所有的大型股發行人均開展了氣候相關風險和機遇的財務影響分析,其中30.43%採取定量分析形式,這一比例顯著高於強制披露主體整體比例。
2.3 開展氣候相關情景分析
2025年度,上述公司中65.50%開展了氣候相關情景分析。其中,聯合國政府間氣候變化專門委員會(IPCC)、國際能源署(IEA)以及央行與監管機構綠色金融網絡(NGFS)發布的情景模型是最主要的參考情景。

3.溫室氣體排放量披露情況
3.1 溫室氣體排放量披露率
2025年度,上述公司中披露溫室氣體排放量的佔比達到99.42%,其中披露範圍1和範圍2溫室氣體排放量的佔比分別為98.25%、97.66%。
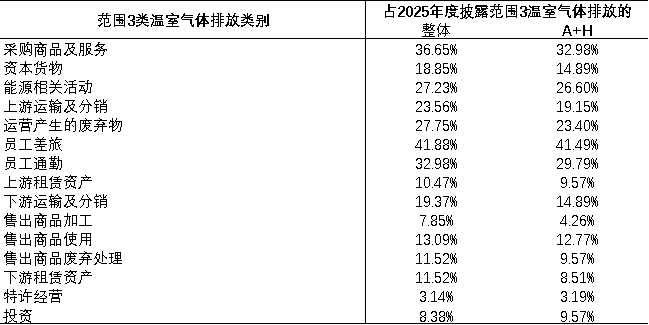
指引鼓勵有條件的披露主體披露範圍3排放量;守則規定,如發行人是恒生綜合大型股指數成分股,須就2026年1月1日或之後開始的財政年度強制披露範圍3排放量。2025年度,上述公司披露範圍3的佔比達54.97%,高於強制披露主體整體比例超10個百分點;大型股發行人中73.91%披露範圍3排放量。員工差旅、採購商品及服務和員工通勤為披露排名前三的溫室氣體範圍3排放類別。

3.2 溫室氣體排放量覈算標準
2025年度,披露溫室氣體排放量的上述公司中,適用《國際溫室氣體覈算體系標準》(GHG Protocol)標準的佔比最高,為50.59%;適用生態環境部及國家發展改革委《企業溫室氣體排放覈算方法與報告指南》的次之,為44.71%。

4.應對氣候變化其他披露情況
守則要求企業將是否採用內部碳定價、是否存在氣候績效與高管薪酬掛鉤等事項納入披露範圍。上述公司中:31.58%提及了內部碳定價機制相關信息;46.20%披露了氣候績效與高管薪酬掛鉤相關信息,兩項指標披露情況均明顯優於強制披露主體整體情況。此外,31.58%的公司披露圍繞碳信用額度應用或碳排放權交易開展了相關研究與籌劃,或已通過具體行動實現碳抵消與效益獲取。

(本報告版權屬於中國上市公司協會,轉載、摘編或利用其他方式使用本報告文字或觀點的,請註明來源。)
責任編輯:宋雅芳