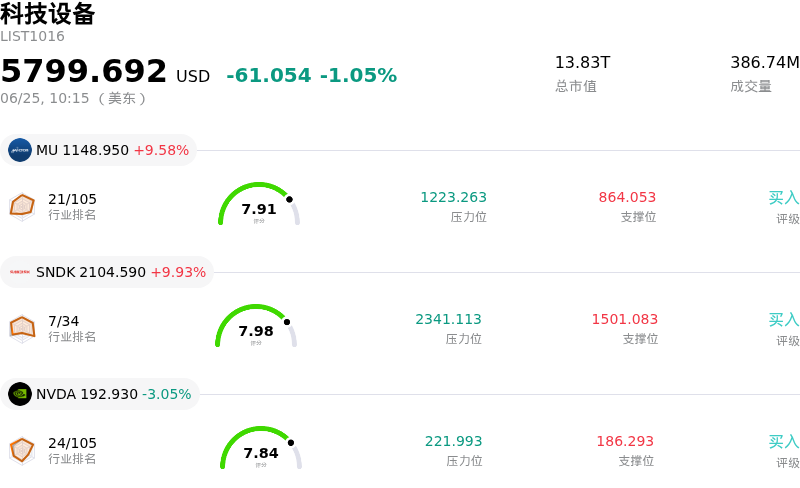
應用材料 (AMAT) 盤中上漲3.99%, 所屬行業科技設備下跌1.05% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 9.10%;閃迪 (SNDK) 上漲 9.93%;英偉達 (NVDA) 下跌 3.05%。
今日是什麼導致了應用材料(AMAT)股價上漲?
應用材料(Applied Materials)呈現出顯著的上漲勢頭,同時伴隨着日內波動的加劇。這主要受到一系列極具影響力的產品發布以及分析師紛紛上調其看漲評級的推動,這些因素進一步鞏固了該公司在人工智能硬件供應鏈中的主導地位。
今日市場表現的主要催化劑是該公司正式推出了一套先進的新型芯片製造系統,旨在構建先進的三維芯片架構。隨着人工智能模型的擴展,數據傳輸速度已遭遇「內存牆」,迫使芯片製造商迅速採用高帶寬內存和先進封裝。為了解決這些工藝複雜性,應用材料推出了增強型外延和先進封裝工具,包括化學機械平坦化和電化學沉積系統,以及下一代電子束工藝控制設備。通過幫助製造商更快地構建良率更高的堆疊架構,該公司已直接佔據了把握人工智能基礎設施繁榮中最具利潤細分領域的有利位置。
這一技術展示立即引發了華爾街分析師的積極反應,進一步推高了股價。Cantor Fitzgerald上調了該股的目標價,將對芯片設備的強勁需求視為主要增長驅動力。在此之前,本周早些時候包括美國銀行、花旗集團和富國銀行在內的其他主流機構也大幅上調了目標價,這些調整是基於該公司極佳的未來業績能見度。這些預期上調突顯出機構投資者日益增強的信心,即半導體設備行業正在經歷結構性擴張,而非單純的周期性好轉。
支持這一樂觀前景的是全球製造業產能擴張的前所未有規模。鉅額資本支出正流向國內和國際晶圓廠,其中以德克薩斯州和歐洲等地區啓動的數十億美元項目最為矚目。應用材料正順應這一趨勢,通過其在新加坡新擴建的園區將潔淨室產能翻倍,並計劃將該地區的員工人數增加25%。得益於其近期破紀錄的季度財報(其中毛利率創下25年新高)以及新宣佈的季度現金股息,該公司繼續展現出穩健的財務狀況。
儘管存在積極勢頭,但日內波動反映出市場對估值過高以及潛在監管障礙的持續爭論。雖然美國的出口管制和多邊貿易限制仍是影響其長期業績指引的變數,但得益於政策驅動的強勁資本支出以及對下一代硅工程的長期需求,應用材料的近期前景依然獲得了有力支撐。
應用材料(AMAT)技術分析
應用材料 (AMAT) 技術面來看,MACD(12,26,9)數值11.238,處於買入狀態,RSI數值63.855處於中性狀態,Williams%R數值27.731處於買入狀態,注意關注。
應用材料(AMAT)媒體輿情
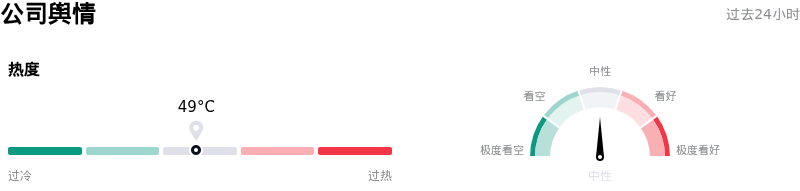
應用材料 (AMAT) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
應用材料(AMAT)基本面分析
應用材料 (AMAT) 處於科技設備行業,最新年度營業收入$28.37B,處於行業10,淨利潤$7.00B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$525.81,最高價為$720.00,最低價為$308.00。
關於應用材料(AMAT)的更多詳情
公司特有風險:
- 存儲芯片資本支出重新定價(SK海力士生產轉向):2026年6月23日,應用材料(Applied Materials)股價暴跌超8%,原因是半導體設備板塊重新評估了短期內存儲芯片資本支出放緩的風險。相關報道指出,存儲芯片製造商SK海力士(SK Hynix)正在放緩其高帶寬內存(HBM)的擴張步伐,這立即引發了整個行業對AI芯片製造設備供過於求的擔憂。由於AMAT對DRAM和NAND閃存的沉積、刻蝕及工藝控制設備需求有着極高的敞口,任何擴張放緩都將直接威脅到其中期訂單管線。
- 公司內部人士激進且集中的減持套現:2026年6月中旬的Form 4和Form 144申報文件披露,公司高管進行了超過1.14億美元的大規模減持避險。主要交易包括:首席執行官Gary Dickerson拋售了價值4250萬美元的股票,高級副總裁兼首席技術官Omkaram Nalamasu出售了價值1440萬美元的股票,以及半導體產品事業部總裁G. Raja Prabu出售了價值2530萬美元的股票。這些在股價接近641.18美元的52周高點時發生的大規模套現,向機構投資者釋放了公司管理層認為估值可能已見頂的信號。
- 自由現金流按年嚴重萎縮:儘管在最近公布的財報中實現了創紀錄的79.1億美元營收,但AMAT該季度的自由現金流卻驟降至僅2.1億美元,遠低於16億美元的市場共識預期。這一現金流收縮主要是由於擴大先進材料庫存導致營運資金需求急劇膨脹,以及公司需要自籌資金支持高資本密集型項目,例如耗資5億美元的新加坡淡濱尼(Tampines)新園區擴建項目。
- 估值倍數高企,易受宏觀壓力衝擊:在強勁的人工智能浪潮推動下,AMAT的滾動市盈率已飆升至53倍至55倍的極高區間,不僅超出了歷史平均水平,且逼近互聯網泡沫時期的峯值。這種估值倍數的擴張使得股價失去了安全邊際,並使其極易受到估值壓縮的衝擊,特別是在科技板塊大範圍回調以及宏觀經濟變量發生變化(例如6月下旬市場對聯儲局利率路徑的重新定價)時。
原文鏈接