本文來自微信公衆號: TOP創新區研究院 ,作者:產業研究組,頭圖來自:AI生成
現在的創投市場,大家越來越擅長把一家公司「生」出來,卻幾乎徹底失去了讓一家公司「死」掉的能力。
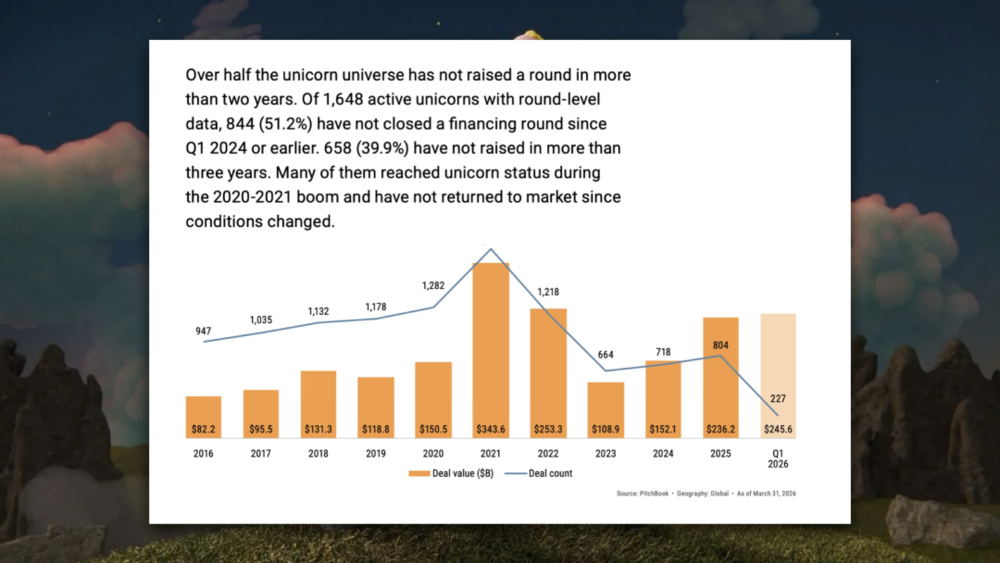
在硅谷,人工智能的孖展額還在創新高。根據PitchBook的數據,2026年第一季度,全球獨角獸企業的交易金額高達2456億美元。
但在一季度那筆龐大的孖展裏,光是OpenAI、Anthropic等極少數AI巨頭,就拿走了近78%的錢,剩下的1600多家獨角獸,大部分都在捱餓……
斯坦福大學有個教授叫伊利亞·斯特布拉耶夫(Ilya Strebulaev),他是頂尖的風投領域專家,一直追蹤風投領域的數據。根據他的統計,到了
截至2026年5月,在約1900家獨角獸中,已有332家是以等於或低於自身歷史峯值的估值完成新一輪孖展的。
PitchBook的數據也差不多:他們統計了全球1648家有輪次數據的活躍獨角獸中,844家(51.2%),也就是超過一半自2024年來就沒有完成過任何一輪孖展,這些公司大多在2020–2021年的繁榮期拿到獨角獸身份,市場環境變化後就再沒回到募資市場。
這些賬面估值很高,但實際上已經沒有錢、沒有增長,也無法上市和被收購的公司,在行業裏有個名字,叫「殭屍獨角獸」(Zombie Unicorns),或者更諷刺一點,叫「獨角屍」(Unicorpse)。
其實,硅谷和中國現在都面臨着這個問題。雖然兩邊的具體規矩不一樣,但結果是一樣的……
01 那些死不了的獨角獸
很多人覺得,公司沒錢了不就該破產嗎?但在現代風險投資(VC)的規則裏,破產成了一件極其困難的事。
前幾年泡沫期,搞出來了個「金融工程學」。
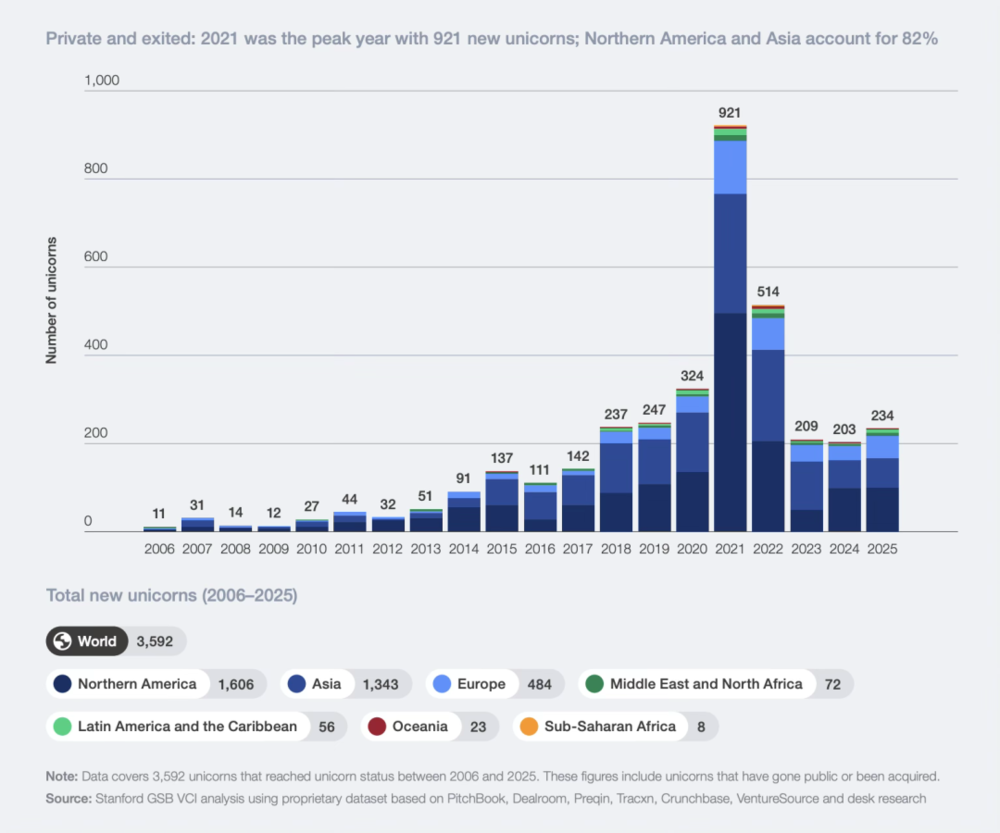
具體來說,就是在2021年錢最便宜的時候,創始人要價高,投資人也急着把錢投出去。可以從下圖看到,2021年底新增獨角獸數量是最多的。
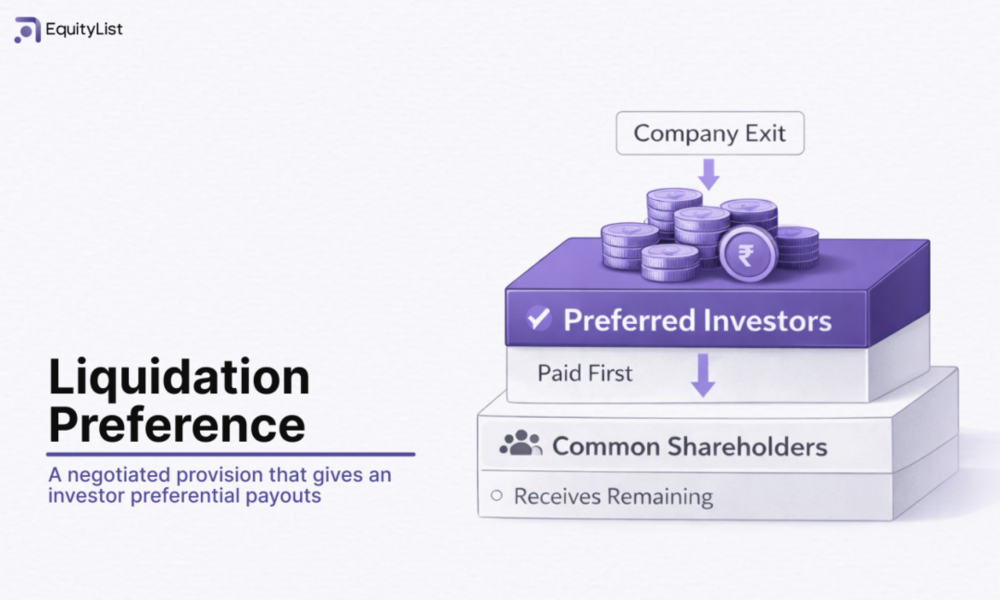
這時候,大家就做了一筆交易:創始人拿到了高估值,但投資人在合同里加了一些保護自己的條款。最常見的就是「清算優先權」(Liquidation Preferences)和「反稀釋棘輪條款」(Ratchets)。
清算優先權簡單來說,就是如果公司以後低價賣掉了,拿到的錢得優先還給後來的投資人,而且可能還要翻倍還(雖然不常見)。
如果一家之前估值50億美元的公司現在賣了15億美元,拿到的錢可能啱啱夠還後期投資人,創始人、員工和早期投資人最後一分錢都拿不到。
而反稀釋棘輪條款則是,只要公司以更低的估值去孖展(也就是所謂的流血孖展Down Round),就必須無償給之前的投資人送股份,直到把人家的損失補回來。
比如,如果A輪投資人以每股2元入股,而B輪降價孖展的發行價為每股1元。在完全棘輪條款下,A輪投資人的入股單價將直接被重新計算為1元。
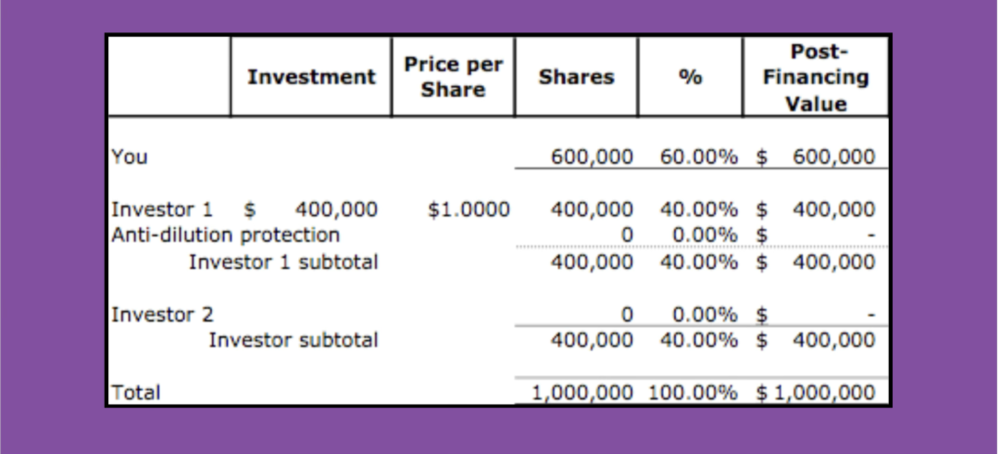
這兩個條款一扣上,遊戲規則就變了。
如果公司承認自己不行了,選擇降估值孖展或者低價賣掉,創始人會發現自己的股份被稀釋乾淨了,自己成了給投資人白打工的。所以,創始人寧可把公司縮減到極小規模,假裝自己是個「能自給自足的私有公司」,也絕對不接受流血孖展。
而對VC(風險投資人)來說,他們也不想承認失敗。如果你把一家獨角獸的估值減記為零,你的基金收益率(IRR)就會變得很難看,你就很難去向LP(出資人)募集下一期基金。在現在這個募資極其困難的時期,VC更需要這些「賬面原值」來充門面。
這就形成了一個大家心照不宣的攻守同盟——
創始人繼續領高薪,VC繼續在報表裏假裝這家公司很值錢。在金融裏,這有個專門的術語,叫「延期並假裝」(Extend and Pretend)。
大家一起裝鴕鳥,假裝問題不存在。
02 真實的債務
當鴕鳥就萬事大吉了麼?
不會的。因為虛構的估值,會帶來真實的債務。
當一家公司之前在賬面上被估值100億美元時,它會根據這個百億估值去招募幾千名高薪員工,給他們發一堆期權;它還會去寫字樓簽下長達15年的高額租約;甚至會用自己的高估值股票去併購其他公司。
這些動作,讓虛假的估值變成了真實的物質實體。
當泡沫破裂,估值在財務報表上可以瞬間縮水九成,但那些15年的寫字樓租約、複雜的組織負債,是無法等比例縮水的。
按理說,只要這麼耗着,總能等到下一個周期來。
但最近爆發的人工智能革命,直接把這部分公司的生路給切斷了。
以前這些殭屍公司能維持,是因為核心研發人員身上還有未行權的期權。哪怕公司不溫不火,員工也覺得未來可能還有希望。
但是現在,AI行業大爆發,OpenAI、Anthropic等巨頭開出了極具吸引力的現金和期權(並且能兌現)。
當一個核心程序員意識到,自己手裏那個基於2021年百億估值的期權已經徹底是一張廢紙時,他唯一的理性選擇就是離職去一家AI公司。
人才一旦流光了,公司的殼再硬,也只是個空殼。
03 回購的死鎖
其實哪兒都有死不了的獨角獸,國內的玩法也很硬,因為有「回購條款」。
比如,我們假設有一個國內獨角獸,它很可能是在2021到2023年踩中了半導體、新能源或自動駕駛等的風口,在美元基金退潮的那幾年,它拿到了地方引導基金的錢,各方合力,把它的估值拱過了10億美元大關。
到了2026年,它的技術在市場上賣不動了。
按商業邏輯,它該清算破產了。
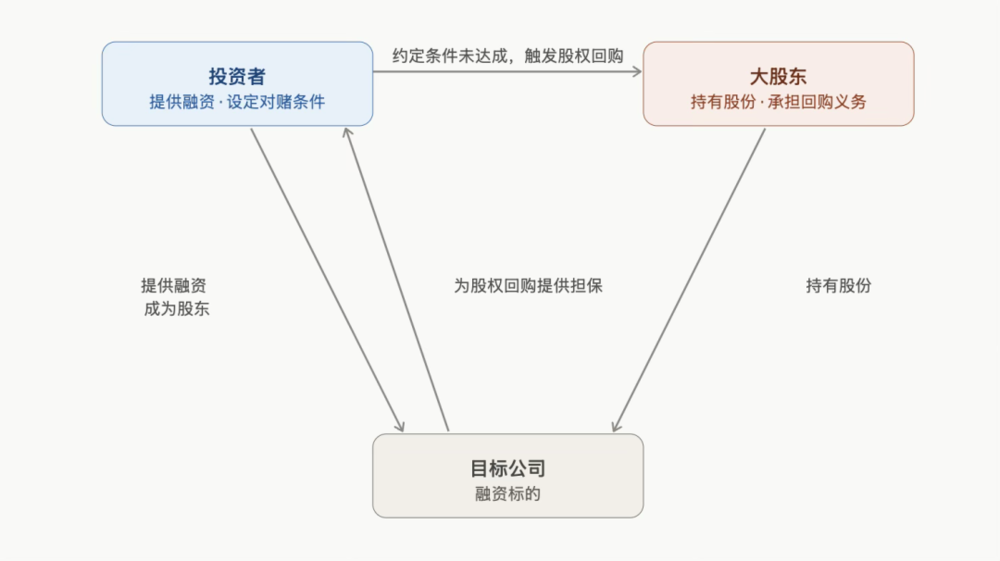
但是,國資引導基金有一條紅線,叫防範「國有資產流失」。為了防範這個,合同裏必須寫明:如果公司沒能按時上市,或者業績沒達到預期,創始人必須把投資人的股份給買回來,而且還要加上利息。
這就是回購。
但在這個規則下,
如果你要降估值,前序投資人的賬面就坐實了虧損,國資的決策人無法交代,沒有一個籤批人能扛得起。
如果你要破產清算,回購條款就自動觸發,而且這個債務會直接綁在創始人個人頭上。一個估值幾億甚至十幾億人民幣的公司,創始人個人怎麼可能還得起?而且破產對創始人來說,不只是公司沒了,而是他自己要被列為失信被執行人,甚至連坐高鐵、出國也都不行了。
所以對創始人來說,最理性的選擇就是假裝還在研發,在關聯交易裏虛構一點營收,把公司當成殭屍繼續開下去。
在回購條款和個人連帶責任面前,假裝活着是他唯一的求生手段。
當然,真正的震中,可能是在獨角獸之下的那上萬家無名公司。
比如哪些估值一兩億、三五千萬的無名公司,沒有任何光環,也沒有人替它們撐傘。當身後的LP開始施壓,它們或許纔是這場出清裏真正的多數。
04 讓死去的真正死去
在奧地利經濟學派的視角中,周期性的衰退和破產不僅是不可避免的,更是資本主義生態健康的必要條件。約瑟夫·熊彼特(Joseph Schumpeter)將其稱為「創造性毀滅」(Creative Destruction)。
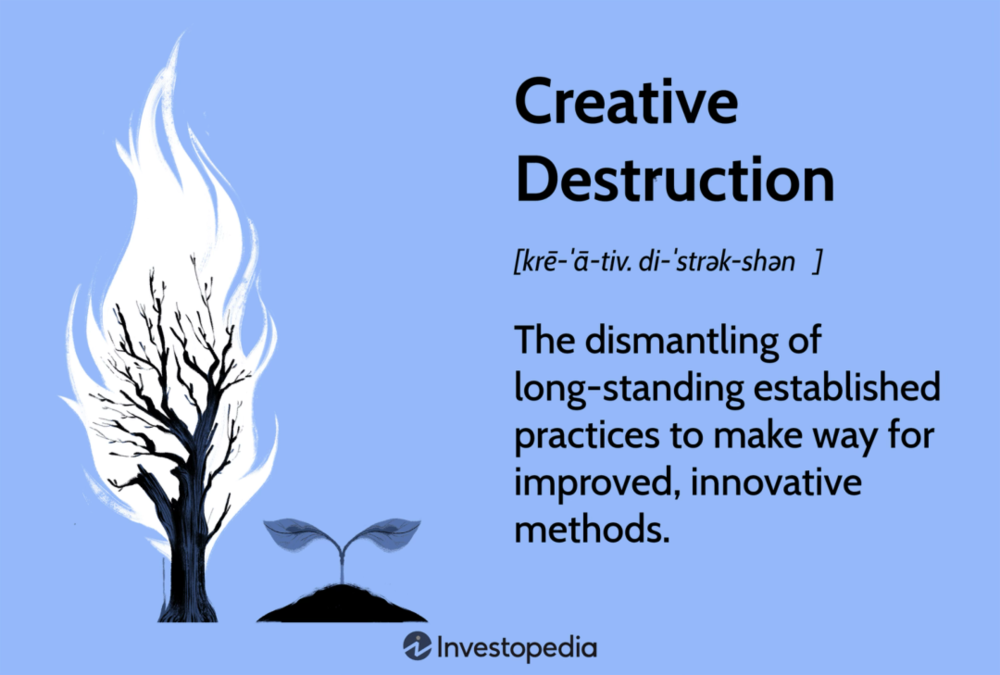
當成百上千家本該倒閉的企業維持在「殭屍狀態」時,在生態學視角中,它們就是森林地表上的寄生蟲。
在硅谷,一隻100億美元的殭屍,鎖死了數千名全美最頂尖的軟件工程師,讓他們把精力耗費在毫無希望的重組和維持性代碼中。
在中國,一隻10億美元的殭屍,同樣僱着數百名優秀的博士和科研人員,讓他們把最旺盛的創造力,消耗在應付政府驗收的PPT、無法量產的樣機演示和各種申報材料裏。
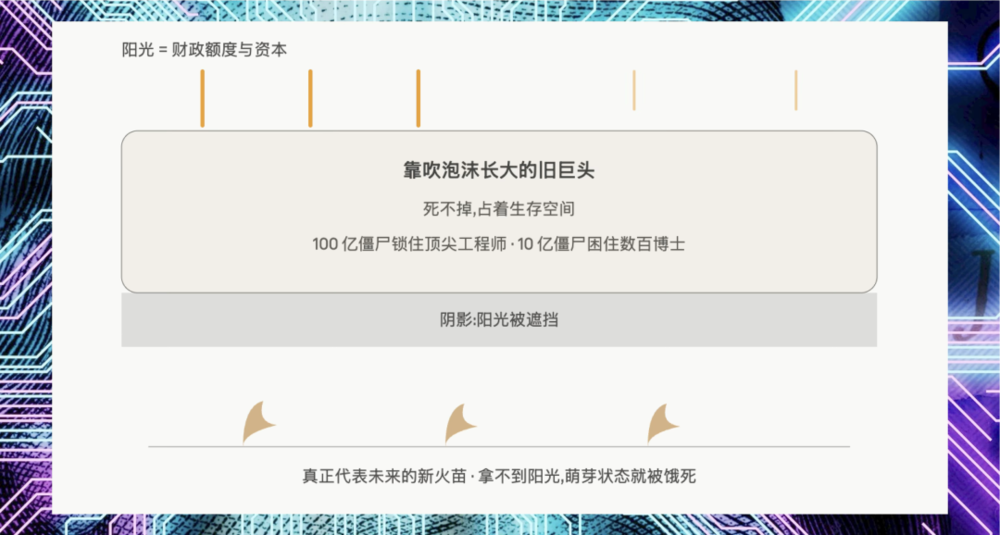
每一筆被用來給殭屍「輸血、續命、展期、擔保」的財政額度和資本,都意味着用於支持新一代火苗的陽光變少了一分。這是一種悲哀的逆向淘汰:
靠吹泡沫長大的舊巨頭死不掉,佔着生存空間;真正代表未來的新火苗,卻因為拿不到陽光和水分,在萌芽狀態就被餓死。
真正的科技創新,本身就是一場在深淵邊緣的極限運動。
它需要澎湃的資金,需要極長的時間,但更需要直面失敗、並從失敗的灰燼中重生的勇氣。
這個體系其實已經不缺錢、不缺政策、甚至不缺修好的出口。
它缺的,是一種更具體、也更難給的勇氣:
敢於宣告失敗的勇氣;
讓那些死去的,真正死去。
只有這樣,那些真正活着的,
才能找到屬於它們的陽光、空氣和未來。
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
想漲知識 關注虎嗅視頻號!