(來源:今日有色)
金屬市場
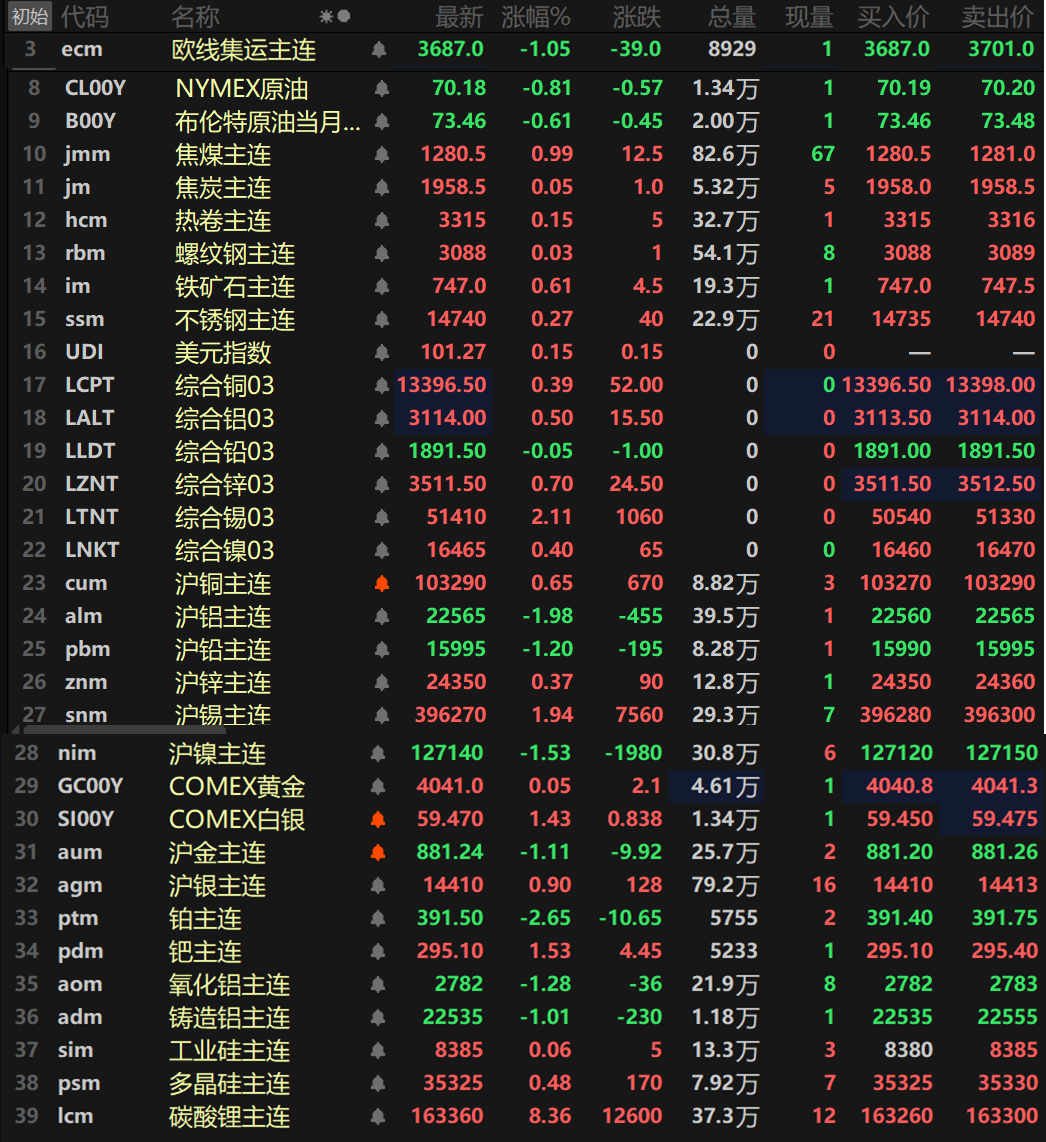
截至日間收盤,內盤基本金屬升跌互現,滬錫漲1.94%,滬鋁、滬鉛以及滬鎳一同跌超1%,滬鋁跌1.98%,滬鉛跌1.2%,滬鎳跌1.53%。其餘金屬升跌幅均在1%以內。氧化鋁主連跌1.28%,鑄造鋁跌1.01%。
此外,碳酸鋰主連大漲8.36%,多晶硅漲0.48%,工業硅漲0.06%。歐線集運主連跌1.05%報3687。
黑色系方面集體上漲,鐵礦漲0.61%,不鏽鋼漲0.27%,其餘金屬跌幅波動均不大。雙焦方面,焦煤漲0.99%,焦炭漲0.05%。
外盤基本金屬方面,截至15:05分,外盤基本金屬中僅倫鉛唯一下跌,跌幅達0.05%。倫錫以2.11%的漲幅領升,其餘金屬漲幅均在1%以內。
貴金屬方面,截至15:05分,COMEX黃金漲0.05%,COMEX白銀漲1.43%,國內方面,滬金跌1.11%,滬銀漲0.9%。
此外,鉑主連跌2.65%,鈀主連漲1.53%。
截至當日15:05分左右,部分期貨行情:
宏觀面
國內方面:
【國家統計局:6月製造業PMI為50.3% 我國經濟景氣水平有所回升】國家統計局數據顯示,6月份,製造業採購經理指數(PMI)為50.3%,比上月上升0.3個百分點,重返擴張區間。從企業規模看,大型企業PMI為50.7%,比上月下降0.4個百分點,仍高於臨界點;中型企業PMI為50.5%,比上月上升1.9個百分點,高於臨界點;小型企業PMI為48.2%,比上月下降0.3個百分點,低於臨界點。從分類指數看,構成製造業PMI的5個分類指數中,生產指數和新訂單指數高於臨界點,原材料庫存指數、從業人員指數和供應商配送時間指數均低於臨界點。國家統計局服務業調查中心首席統計師霍麗慧解讀2026年6月中國採購經理指數,6月份,非製造業商務活動指數為50.2%,比上月上升0.1個百分點,非製造業景氣水平有所回升。服務業擴張加快。服務業商務活動指數為50.4%,比上月上升0.1個百分點,景氣水平有所上升。從行業看,電信廣播電視及衛星傳輸服務、互聯網軟件及信息技術服務、貨幣金融服務、保險等行業商務活動指數均位於55.0%以上較高景氣區間,業務總量增長較快;航空運輸、房地產等行業商務活動指數繼續低於臨界點。服務業業務活動預期指數為56.0%,比上月上升0.6個百分點,企業對市場發展預期向好。建築業景氣有所改善。建築業商務活動指數為49.0%,比上月上升0.2個百分點,景氣水平小幅回升。建築業業務活動預期指數為51.1%,繼續保持擴張。
【中國央行公開市場逆回購操作6695億元 單日淨回籠1550億元】 中國央行今日開展695億元7天期逆回購操作,操作利率1.4%,與此前持平。今日有5245億元7天期逆回購到期。同時,中國央行進行6000億元隔夜逆回購操作,今日有3000億元隔夜逆回購到期。
》6月30日銀行間外匯市場人民幣匯率中間價為1美元對人民幣6.8109元
美元方面:
截至15:05分,美元指數上漲0.15%報101.27, 滙豐表示,美元大幅上漲可能成為今年下半年最大的「痛苦交易」之一。該行預計美元將在2027年上半年逐步走強,並警告稱,如果聯儲局暗示準備收緊政策的力度要強於市場預期,以及如果地緣政治緊張局勢再次爆發,那麼美元可能出現「爆發性」上漲行情。自聯儲局6月會議以來,風險有所增加。在6月會議上,政策制定者將重點放在通脹上,並未提供太多前瞻性指引。這使得市場注意力重新轉向利差,並推動美元兌主要貨幣過去兩周均走強。「美元走強固然會帶來痛苦,但我們認為外匯市場的‘痛苦交易’將表現為美元的爆發性上漲,」Paul Mackel等分析師在6月29日的一份報告中指出。(彭博)
此外,美國將修改聯儲局青睞通脹指標PCE價格指數統計方法,華爾街:旨在「降低」核心通脹,存在操縱風險。
城堡證券表示,投資者低估了聯儲局主席凱文·沃什讓通脹回到央行2%目標的決心,以及這可能給風險資產帶來的拖累。該公司EMEA固定收益銷售主管Nohshad Shah在一份致客戶報告中表示,近期油價下跌,幾乎無助於削弱聯儲局加息的理由,因為基本通脹壓力依然高企。他同時指出,人工智能推動的股市漲勢正變得更加脆弱,跡象包括算力價格下滑、AI服務支出下降,以及市場對於高額開支面前,回報是否充分的審視不斷加強。(來自華爾街見聞APP)
據CME「聯儲局觀察」:聯儲局7月維持利率不變的概率為70.1%,累計加息25個點子的概率為29.9%。 聯儲局到9月維持利率不變的概率為37.2%,累計加息25個點子的概率為48.8%,累計加息50個點子的概率為14.1%。(金十數據APP)
宏觀方面:
今日將公布、美國4月FHFA房價指數月率、美國4月S&P/CS20座大城市未季調房價指數年率、美國6月芝加哥PMI、美國5月JOLTs職位空缺、美國6月諮商會消費者信心指數,英國第一季度GDP年率終值、英國第一季度經常帳,德國6月季調後失業人數、德國6月季調後失業率、德國6月CPI月率初值,法國6月CPI月率初值,瑞士6月KOF經濟領先指標,加拿大4月GDP月率,日本5月失業率等數據。
此外, 需關注:歐洲央行行長拉加德在辛特拉舉行的全球央行論壇上致開幕詞,澳洲聯儲公布6月貨幣政策會議紀要,美伊舉行技術性談判。
值得注意的是,7月1日,中國-香港交易所因香港特別行政區成立紀念日休市一日,南、北向交易關閉。加拿大-多倫多證券交易所因加拿大日休市一日。
原油方面:
截至15:05分,兩市油價一同下跌,美油跌0.81%,布油跌0.61%。美國總統特朗普發文稱,汽油零售商必須立即降低價格。考慮到目前原油價格已跌至每桶68美元且仍在繼續下跌,汽油當前價格實在過高。零售商必須迅速對這一聲明作出反應,並採取他們心知肚明的正確舉措——為了我們偉大的美國人民,降低價格。絕不允許哄擡物價,這種行為完全違法。如果零售商不這樣做,未來將面臨大麻煩!應將目標價格定在每加侖2.50美元左右(注:目前全美汽油均價約為3.86美元/加侖),而加利福尼亞州應停止對汽油徵收如此高額的稅款。很快,稅額將超過產品本身的價格,美國絕不會容忍這種情況,加利福尼亞州人民也不會容忍——他們正遭受這些荒謬稅款以及本州政府的壓榨。(金十數據APP)
歐洲央行首席經濟學家連恩表示,隨着能源企業和各國政府重建庫存,油價可能會維持在高於戰前水平的位置。過去一周,布倫特原油價格已回落至戰前水平,但連恩在歐洲央行論壇期間表示,出於補充庫存目的的石油需求可能會使油價保持高位,並推高通脹。「從我們的角度來看,我們非常歡迎看到油價下跌。但就整體通脹推力而言,油價可能在未來幾年內持續高於戰前水平,這本質上會給經濟帶來推高成本的壓力。」他說道。(金十數據APP)
摩根士丹利稱,由於霍爾木茲海峽的重開速度快於預期,加之美國出口依然居於高位、中國進口處於低位,該行下調布倫特原油價格預測。將2026年第三季度油價預測下調15美元至75美元/桶;第四季度下調5美元至75美元;2027年第一和第二季度下調5美元至75美元;2027年第三和第四季度下調10美元至70美元。其指出:「2027年要實現市場平衡,霍爾木茲海峽的石油運輸量只需恢復到1100萬至1200萬桶/日,即衝突前水平的65%左右。展望2027年,我們的模型假設是這一數字將會超過,且可觀測庫存將增加300萬桶/日,這可能會令油價承壓。」(華爾街見聞)

掃碼進SMM金屬/銅/鋁/鉛鋅/鎳鈷行業交流群
行業交流群/信息數據/會議活動
諮詢掃碼添加進群、諮詢👆
原創聲明:本文為SMM上海有色網傾力製作,請尊重我們的著作權/知識產權。未經許可,不得轉載,如需轉載請在後台-商務合作聯繫小編,取得轉載授權。文中所提供的信息僅供參考,本文並不構成投資研究決策的直接建議,客戶所作出的任何決策與上海有色網無關。