智通財經APP獲悉,日本薪資在5月再次攀升,輕鬆跑贏通脹,並強化了日本央行繼續加息的鷹派政策立場。日本厚生勞動省周二公布的一份統計報告顯示,5月份日本單月的名義薪資較上年同期上漲3.2%,4月經修正後則顯示上漲3.6%。該數據略微弱於經濟學家平均預期,但標誌着日本國內的薪資增長幅度至少達到3%的連續第四個月,一舉創下自1992年以來最長時期的至少3%連續增長紀錄。
統計數據顯示,基本薪資增長3%,而一項更穩定的指標——剔除獎金和加班費的較少程度受樣本扭曲影響後的一項數據顯示,全職員工工資增長2.4%。經通脹調整後,現金收入增長1.4%——即實現連續五個月上漲,創下2021年以來的最長連續漲勢。
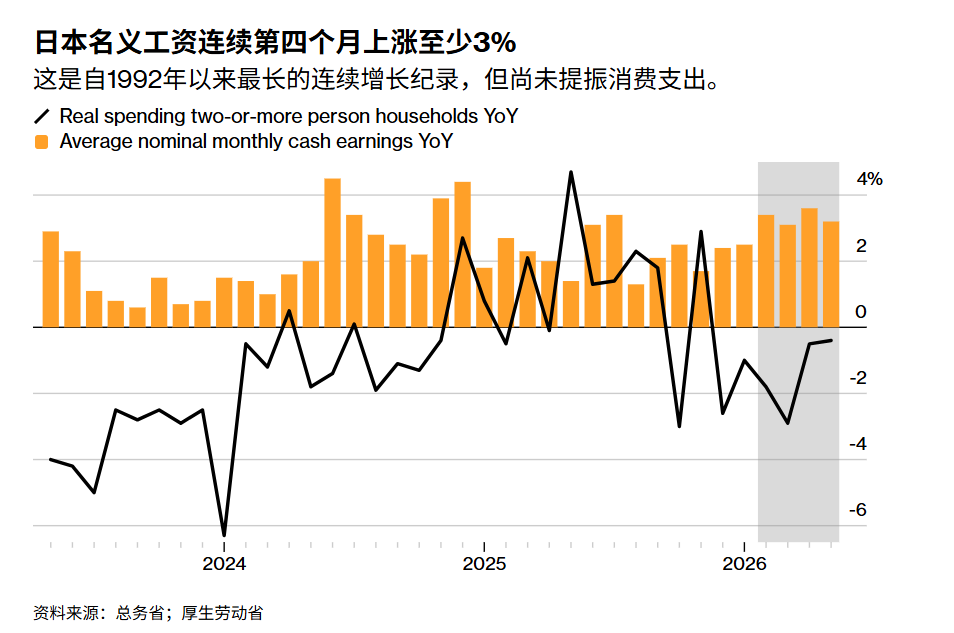
如上圖所示的那樣,日本名義薪資連續四個月至少上漲3%——這一連續薪資強勁增長紀錄為1992年以來最長持續時間,但尚未提振支出。
周二的統計數據出爐之前,上周公布了今年日本薪資談判的最終統計結果。日本最大規模工會聯合會旗下工會組織成員們連續三年獲得超過5%的加薪幅度——這是1989年至1991年以來首次出現這樣的連續增長數據紀錄。
薪資持續強勁凸顯出,儘管中東地緣政治衝突相關困難擾亂日本供應鏈並大幅推高通脹,僱主們仍致力於提高薪酬。這強化了日本央行的看法,即良性的「薪資—價格循環」體系仍然完好,使其繼續走在進一步加息的鷹派政策軌道上。
市場目前定價顯示,到12月日本央行再次加息的概率約為88%,但是近期數據強化了日本央行提前行動的理由。日本央行貨幣政策委員會成員們將在本月底作出下一次貨幣政策決定。
SMBC Nikko Securities Inc.的資深經濟學家Naoto Sekiguchi在接受採訪時表示:「隨着國際原油價格穩定,我認為,如果當前工資水平得以維持,實際工資將在一段時間內繼續顯示正增長。」「我預計日本央行將繼續維持加息方向。」
「由於僱主提高薪酬以在更緊張的勞動力市場中保持競爭力,潛在趨勢仍然穩固……日本央行繼續削減刺激措施的理由依然強勁。」來自Bloomberg Economics的經濟學家Taro Kimura表示。
日本央行在4月的經濟前景展望報告中表示,緊張的勞動力市場狀況應會使名義薪資保持穩步增長。日本失業率已連續五年多維持在3%以下,在發達經濟體中處於最低水平之列。
實際薪資近期強勁上漲,部分得益於通脹放緩,而這在一定程度上源於首相高市早苗政府對汽油、教育和其他家庭支出的愈發升級補貼。這些措施緩和了總體通脹,同時掩蓋了潛在的價格增長壓力,也有助於解釋為什麼持續的實際薪資增長迄今尚未支撐消費者支出。
日本總務省周二公布的另一組數據顯示,經通脹調整後的家庭支出5月較上年同期下降0.4%。這標誌着連續第六個月下降,為2024年初以來最長連續跌勢。
持續的勞動力短缺繼續迫使企業維持較高薪酬,以吸引和留住員工,同時也日益擠壓生產率較弱、定價能力有限的小型企業。東京商工調查上周發布的數據顯示,今年上半年有創紀錄的237家公司因勞動力短缺而破產,其中一半將勞動力成本上升列為主要原因。
毋庸置疑的是,這組1992年以來最強勁薪資數據對日本央行而言是明確偏鷹派的信號:5月實際現金工資按年增長1.4%、連續五個月轉正,疊加今年「春鬥」的最大工會薪資談判最終結果顯示,日本最大規模工會聯合會成員企業平均加薪5.01%、連續三年超過5%,說明日本央行最重視的「薪資—物價良性循環」仍未斷裂。
日本央行6月已把政策利率上調至1%、為31年來最高,並釋放仍將繼續加息的信號;因此,名義薪資連續四個月超過3%、實際工資連續轉正,將強化市場對年內再次加息的定價,甚至提高7月底或之後會議「提前加息政策行動」的市場討論強度。不過,家庭實際支出仍在下降,意味着日本央行更可能採取漸進式正常化,而不是激進追趕聯儲局。
對日元而言,這份數據是一個邊際利好,但不是趨勢反轉的充分條件。薪資持續上行會提高日本央行繼續加息的可信度,從而壓縮美日利差、抬高沽空日元的持倉成本;同時,日元已在162兌1美元附近、接近40年低位,日本官員干預風險也在上升,過於擁擠的空頭倉位容易遭遇階段性軋空。只有美國收益率明顯下行或日本央行更快加息,日元纔可能從「干預威脅與震懾性反彈」轉向「趨勢性升值」。