智通財經APP獲悉,隨着日元匯率(與美元之間的匯率基準)交投接近四十年來最疲軟水平,全球範圍對沖基金機構們對日元的看空程度達到2007年以來最極端。根據美國商品期貨交易委員會(CFTC)周一發布的數據,截至6月30日,在期權和期貨交易市場,對沖基金機構的槓桿交易員們將押注日元進一步下跌的悲觀頭寸增加至近13.8萬份合約。
對沖基金關於日元的看跌倉位激增之際,日元跌至1986年以來最弱水平,上穿1美元兌換162日元的非常關鍵技術關口,引發市場猜測日本財務省官員們何時可能干預外匯交易市場以幫助支撐日元匯率。周二東京時間上午亞洲早盤交易時段,美元兌日元報162.07日元點位。
美元兌日元已跌破162,接近1986年以來最弱區間。華爾街金融巨頭高盛把12個月美元兌日元預測點位從155上修至165,本質上是承認「歷史性低估」並不等於馬上見底:只要聯儲局在現任主席沃什偏鷹派管理框架下維持高利率更久的政策基調,而日本央行正常化仍被財政擴張、債務負擔和政治壓力約束,日元反彈更可能是干預或風險事件觸發的短線修正,而不是趨勢性反轉。
從11.73萬億日元干預到突破162日元,日本匯市風暴再升級!
日元當前不是單純「破位與全面超跌」問題,而是利差、財政、能源進口缺口與極端看跌倉位結構共同驅動的宏觀趨勢交易主題。
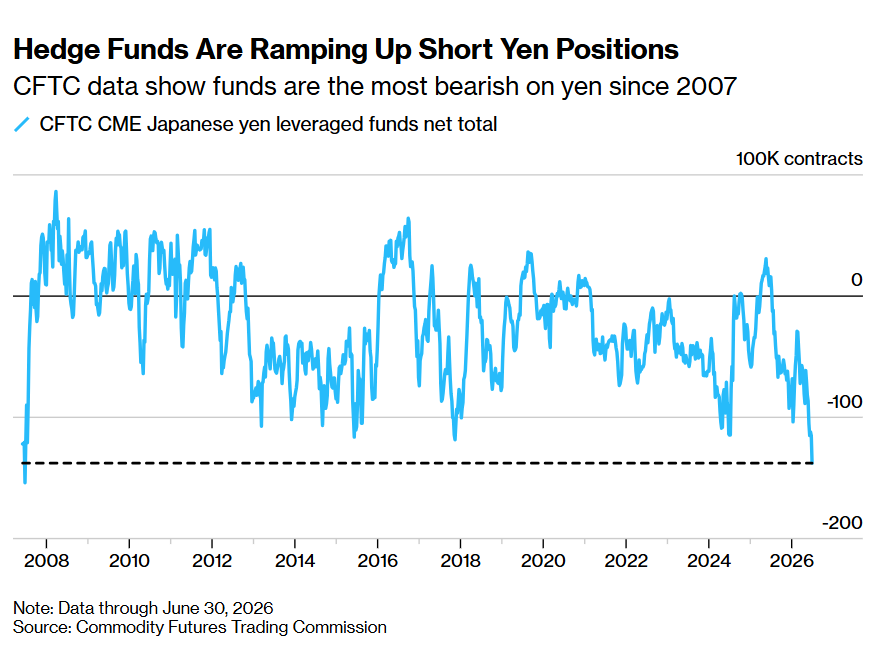
如上圖所示的那樣,對沖基金正在加大日元空頭頭寸——CFTC數據顯示,基金機構們對日元的看空程度達到2007年以來最猛烈。注:數據截至2026年6月30日。
日元仍是今年發達市場主要貨幣中表現最差的貨幣之一,受到日本與美國等其他發達國家之間巨大利差鴻溝的重大拖累。儘管日本央行在6月早些時候如市場所預期的那樣選擇加息,這本應有助於日元,但隨後產生更大影響的事件是,聯儲局主席沃什(即Kevin Warsh)誓言恢復美國價格穩定。
沃什執掌聯儲局後把價格穩定機制以及變革聯儲局預期管理機制至「少溝通模式」重新置於聯儲局貨幣政策中心,疊加華爾街重新定價加息路徑,美元指數近期大幅走強。
來自摩根大通、美國銀行和高盛集團等大型銀行的頂級外匯市場策略師們,在聯儲局新任主席凱文·沃什誓言恢復價格穩定從而刺激市場加息押注不斷升溫後,重新表達了對美元匯率的強勁看漲信心。
來自摩根大通的全球外匯策略聯席主管Meera Chandan在接受採訪時表示,聯儲局已經「激活」了美元看漲前景。「看起來其他央行不會追上來,美元相關的利率與國債收益率差距也不會大幅縮小。」
沃什執掌聯儲局的早期信號非常清晰:聯儲局的貨幣政策與預期管理函數正在重新向「通脹控制」傾斜,而不是向國際市場穩定、匯率協調或風險資產舒適度傾斜。對亞洲金融市場而言,這是一記現實提醒——美國央行的首要約束仍是美國國內通脹和金融條件。
最具衝擊力的是預期差。沃什在上任前曾被市場部分視為更接近特朗普偏好寬鬆貨幣政策的候選人,但首次主持政策會議後,他展現出的姿態明顯比預期更鷹派,並且更多聯儲局官員開始傾向於今年加息。這一轉變迅速推升美元,意味着全球匯市重新進入「聯儲局鷹派重估——美元走強——亞洲貨幣承壓」的傳統鏈條。
此外,日本貨幣還面臨首相高市早苗主導的龐大支出與發債計劃以及其長期以來偏好貨幣寬鬆立場所聯合施加的貶值壓力。不過在政府年度經濟和財政政策計劃草案中,高市早苗政府稱適當的貨幣管理「對於實現強勁經濟極其重要」,與去年相比措辭有所強化;該計劃將於7月中旬獲得批准。
日本財務大臣片山皋月上周再次表示,她和同僚們可隨時在外匯方面採取適當行動。4月28日至5月27日期間,日本財務省當局已支出創紀錄的11.73萬億日元(727億美元)來捍衛日元,但此後日元迅速貶值至40年最低位附近,日本政府十萬億日元級別干預化為泡影。
從162到165,再到200日元的「重大尾部風險」
隨着日元空頭擁擠到2007年以來極值,加之美元兌日元165成為高盛基準情景,200日元點位可謂從「不可想象」變成中期投資視野層面的重大尾部風險。
CFTC數據顯示,槓桿資金對日元的看空押注升至近13.8萬份合約,為2007年以來最極端水平;美元兌日元已跌破162,接近1986年以來最弱區間。高盛把12個月美元兌日元預測從155上修至165,本質上是承認「歷史性低估」並不等於馬上見底。
交易層面,市場焦點已經從「日本會不會干預」轉向「干預能否改變趨勢」。日本在4月28日至5月27日期間動用創紀錄11.73萬億日元支持日元,但效果主要是階段性減速,而非逆轉美元兌日元上行通道;外匯期權市場也開始給極端貶值定價,一年內升至180的概率約15%,200仍是低概率尾部風險,但已經不再是完全不可想象的情景。
真正的200日元尾部風險觸發組合,是聯儲局比預期更鷹派、美國長端收益率再上行、油價或地緣風險推高美元避險需求,同時日本央行繼續慢加息、政府維持擴張財政,最終使外匯干預從「政策強烈威懾」退化為「交易減速帶」。更大規模的全球金融市場系統性風險不是日元慢貶,而是失序貶值:如果市場開始懷疑日本當局干預邊界,美元兌日元的技術位將被重新定價。
值得注意的是,愈發疲軟的弱日元趨勢會繼續支撐以日元孖展、買入高收益貨幣和風險資產的跨境交易,但空頭擁擠度越高,越容易在日本突襲式干預、美國經濟數據大幅轉弱或風險資產大規模去槓桿時引發劇烈軋空。