

本末科技IPO!
出品 | 美港探案
作者 | 探長
資本市場對機器人賽道的熱情,已經不需要任何修飾詞。
2026年前五個月,國內具身智能賽道共完成437起孖展,孖展規模約489億元,孖展體量已追上2025年全年。
2026年6月29日,港交所披露,以直驅技術為核心能力的機器人技術企業本末科技通過港交所主板上市聆訊,獨家保薦人為中信證券(香港)。
本末科技脫胎於香港科技大學3126實驗室,有着純正的科創基因。孖展的股東名冊陣容也是頂級的,松山湖機器人研究院、聯想系三支基金(聯想創投、聯想之星、君聯資本)、商湯旗下的北京成琨、地平線關聯的南京創熠、北京國資等,橫跨了明星投資機構+國資+產業資本。
今年港股IPO火爆,本末科技這家機器人技術公司質地如何?
我一直覺得,看一家機器人公司的質地,不能只看它站在哪個概念上,關鍵要看它解決了產業鏈裏哪一個關鍵矛盾。
前瞻來看,本末科技是衆多機器人IPO裏值得多看的稀缺玩家。
邏輯不到三十個字:
機器人需求激增+三大技術支柱協同效應,從而推動機器人量價齊升。
說實話,機器人從演示走向真實場景,最後一定會回到幾個樸素指標:能不能穩定運行,噪音夠不夠低,壽命夠不夠長,維護成本能不能降下來。
一、機器人從系統約束出發的代際替換:直驅路徑的確立
首先,理解本末科技的選擇,必須先回到機器人關節的技術原點。
傳統機器人關節的動力系統,遵循一個基本公式:電機+減速器。
減速器的任務是把電機的高速低扭矩輸出,轉換成低速高扭矩,讓關節有足夠的力氣去完成動作。諧波減速器、RV減速器,就是這個環節的核心角色。
但這個架構存在一個內在矛盾。
減速器本質上是精密機械件——有體積、有噪音、柔輪會疲勞、存在機械背隙。它承擔着最關鍵的力傳遞任務,卻也是系統裏最容易出問題的那一環。
重要,但天生帶着容易磨損的特性。
多數玩家是在原有框架裏優化,而本末科技的路線更前瞻:能不能減少中間傳動環節,讓電機更直接地驅動負載?
這就是直驅。
不借助減速器,直接提升電機自身的扭矩密度來輸出動力。相當於造一個不需要半月板、依靠肌肉和神經直接驅動的關節。一旦實現,優勢是結構性的:零機械背隙,控制精度直接提升;沒有齒輪的物理磨損,壽命顯著延長;去掉齒輪齧合環節,噪音和摩擦發熱問題同步改善。
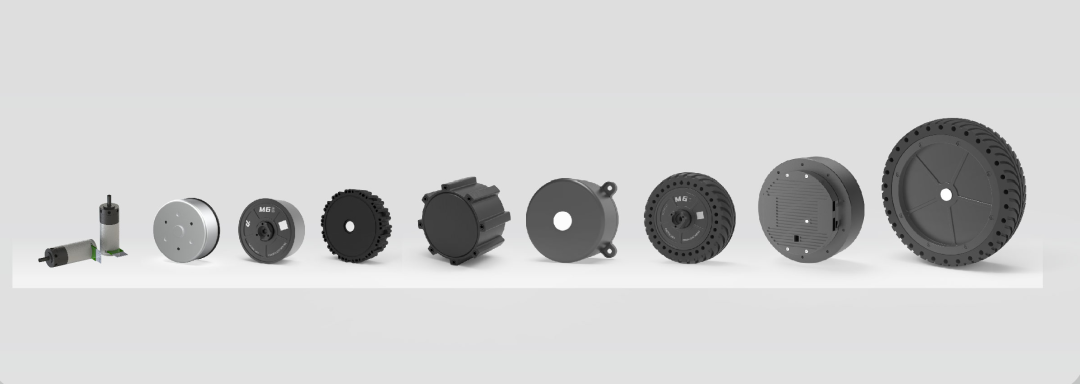
弗若斯特沙利文數據顯示,按2025年收入計,本末科技在中國消費機器人直驅動力模組市場排名第一,市場份額61.1%。2025年本末科技用於消費機器人的機器人直驅動力模塊的出貨量約850萬套,是全球首家和唯一實現用於消費機器人的機器人直驅動力模塊出貨量超過5百萬套的企業。
截至2025年12月31日,公司已與全球前十大消費機器人提供商中的4家建立合作,動力模組已整合至家用清潔機器人、AI陪伴機器人,以及協作機器人、AMR等工商業應用平台。
這證明動力模組已經不是實驗室裏「看起來很美」的東西了。它已經進了客戶體系,進了真實產品,也開始接受大規模交付的驗證。
二、三大核心技術支柱:機器人動力模組、輪足機器人、模塊化拼接形成產業鏈閉環
只講直驅還不夠,本人從本末科技搭起來的三層核心技術進行解析。
第一層,是機器人動力模組技術
這是技術底座。本末科技將電機、驅動系統及控制部件等核心部件進行高度集成,形成面向不同場景的動力模組產品。產品矩陣已經覆蓋M05、M06、M15、P10等系列,分別面向消費機器人、工商業機器人、具身機器人等場景。
簡單來說AI模型是機器人的靈魂,動力模組就是肌肉和關節。靈魂再宏大,肌肉拉胯,也只能原地哲學。
第二層,是輪足機器人技術
這是機器人動力模組技術的集成與躍遷。
輪足機器人比普通輪式機器人更復雜,輪式機器人效率高,但怕複雜地形;足式機器人適應性強,但成本和控制難度高。輪足結構做的是兩頭都要:平地上像輪子一樣跑,複雜環境裏又有一定跨越能力。
雖然本末科技的輪足產品線不長,但每款都對應一個技術節點:刑天是全球首款商業化直驅型雙輪足機器人;TITA是全球首款商業化八自由度雙輪足機器人;TITATIT由兩台TITA拼接而成,是全球首款商業化可拼接輪足機器人;D1採用模塊化設計,3秒內即可完成分離組合,實現雙足、四足形態靈活切換,是全球首款商業化整機模塊化雙輪足機器人。
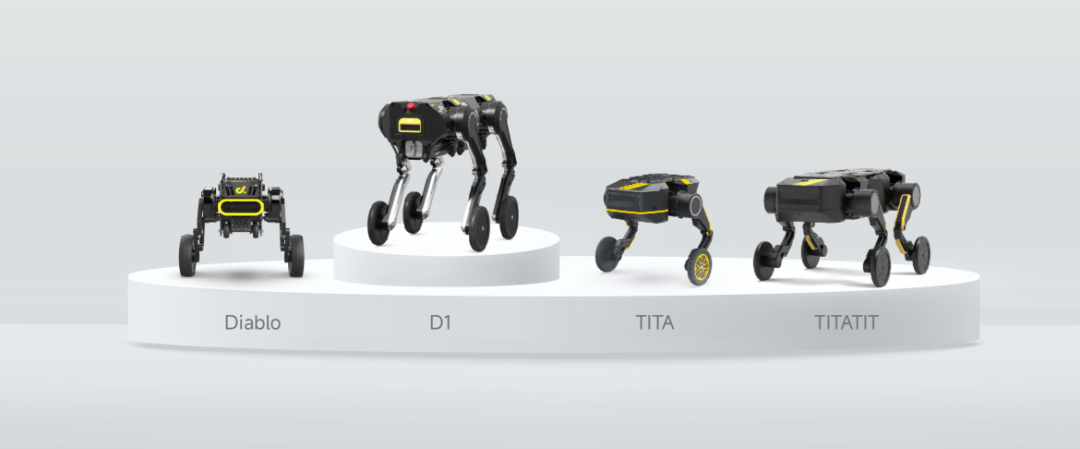
它們更像是一個測試場:公司的直驅模組、控制算法、結構設計,到底能不能在真實場景裏扛住。
第三層,是模塊化拼接技術
這條線很關鍵。
因為機器人未來不會只有一種形態。家庭、園區、倉儲、巡檢、商業服務,每個場景都不一樣。如果每個場景都重新造一台機器人,那成本會把商業化當場抬走。
模塊化的意義,就是讓機器人從「固定形態的機器」,變成「可組合的能力單元」。
D1三秒分離組合,本質上不是炫技,而是在回答一個更長期的問題:機器人能不能像積木一樣,根據任務重新組織身體?
這三層合起來,纔是本末科技的技術閉環。三大技術之間是形成協同效應的。機器人動力模組的進步會提升整機性能。整機在真實場景裏測驗的數據,能夠反哺模組的技術更新。
企業護城河也在這裏形成,經過產品、客戶和場景反覆驗證的技術系統,很難在短時間裏複製。
三、收入增長和出貨數據,商業化邏輯逐步驗證
再好的故事,最終也要回到數據。
招股書顯示,2023年至2025年,本末科技分別實現總營收1753.8萬元、7980.2萬元、28171.5萬元,三年增長超過15倍;毛利率由13.5%提升至19.3%,再提升至21.5%。
這組數據說明兩件事:
1、收入規模快速放大,直驅動力模組和整機機器人相關產品正在進入更多客戶和更多場景;
2、毛利率同步提升,說明規模擴大沒有以犧牲盈利質量為代價,產品結構、技術能力或生產效率正在改善。
同時,工商業動力模組、具身關節模組、機器人本體批量交付等業務也在推進,第二增長曲線開始成型。
商業化最終還是要落到交付能力上。
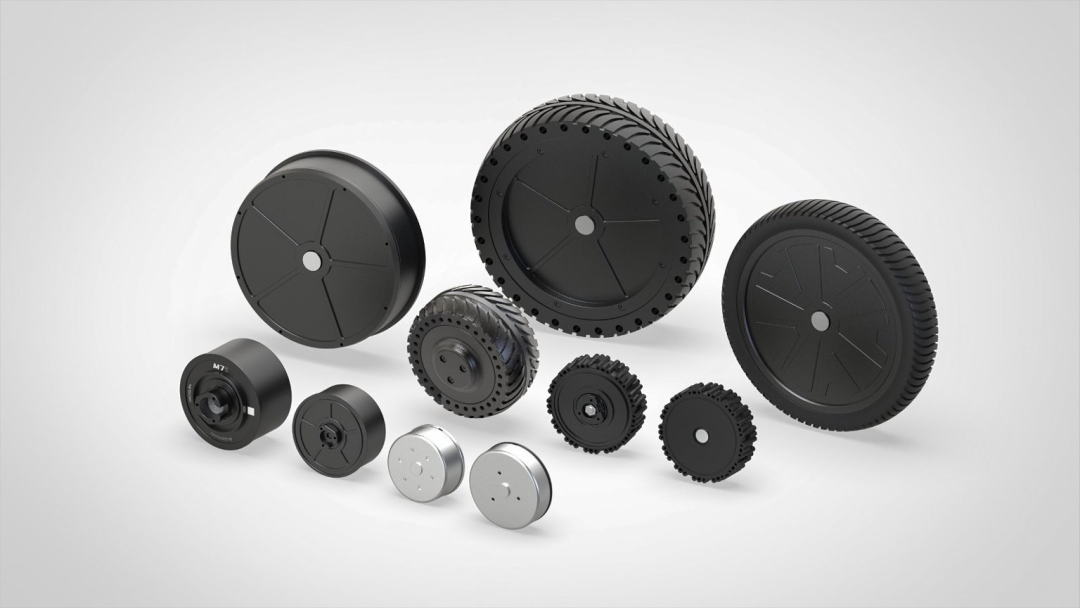
機器人動力模組並非普通標準件。客戶前期要小批量試樣,中期要快速改版,後期產品跑通後,又會突然進入大批量交付。考驗的是供應鏈彈性、工藝控制和產品一致性。
招股書顯示,公司可實現最短30天交付針對客戶需求量身定製的小批次樣品訂單,也能滿足客戶對快速、零散訂單及研發生產節奏的需求。
同時,公司作為全球首家、也是唯一一家用於消費機器人的機器人直驅動力模組出貨量超過500萬套的企業,已經在量產過程中積累了工藝控制經驗,能夠保持大批量產品的一致性,並在產量擴大時維持穩定製造表現。
這個能力雖然不太容易寫進估值模型,但對機器人產業很關鍵,直接決定了公司能否在客戶從試樣到批量的全周期中持續鎖定訂單,這恰恰是高增長賽道中最關鍵的競爭壁壘之一。
四、港股賽道的稀缺性就是上市最佳時機
全球機器人市場正在經歷一輪結構性擴張。根據MarketsandMarkets數據,全球機器人市場預計從2025年的約718億美元增長至2030年的1508億美元,CAGR達16%。
弗若斯特沙利文資料顯示,全球機器人動力模組市場規模從2021年的838億元增長至2025年的1100億元,預計2030年將達到2063億元。更重要的是,消費機器人直驅動力模組仍處於低滲透階段。同時,全球消費機器人直驅動力模組市場預計到2030年達到95億元,複合年增長率高達97.4%。
另一邊,輪足機器人也在高增長早期。中國輪足機器人市場規模預計到2030年達到31.4億元,複合年增長率為90.1%。
這就形成了一個比較有想象力的結構。
目前,港股機器人板塊的分佈也比較清晰。優必選上市後估值經歷波動,市場對人形機器人商業化節奏存在不同看法。微創機器人依靠醫療場景的剛需屬性撐住估值,但應用領域的天花板也相對清晰。
整個港股,缺少一個同時具備硬核技術壁壘和短期規模化收入能力的標的。
這也是本末科技最稀缺的地方。
我相信,在物理AI真正落地之前,市場會不斷尋找機器人產業鏈裏的核心入口。
而本末科技現在要證明的,已經不再是它能不能講一個宏大的機器人故事,而是它手裏的直驅技術,能不能隨着物理AI和具身智能放量,從一門好技術,變成一門大生意。
這也是它作為港股「去減速器」機器人投資標的,真正值得被重新定價的地方。


美股
港股IPO
大金重工小鵝通 零一汽車 商米科技
鎂伽科技 巴奴 紫光股份
港股生物醫藥
德適生物維立志博禮來減肥藥
派格銀諾醫藥瑞博生物藥明合聯
Mirxes覓瑞
港股科技明星股
機器人AI
免責聲明:本文章是基於上市公司的公衆公司屬性,美港探案力求文章所載內容及觀點客觀公正,但不保證其準確性、完整性、及時性等;本文中的信息或所表述的意見不構成任何投資建議,美港探案不對因使用本文章所採取的任何行動承擔任何責任。