
來源:中糧期貨研究中心
摘要
本次報告項目偏差是即使國內消費超預期,但是出口需求差且進口增加,國內庫存按月再度增加,產地需要解決庫存偏高的隱患。
6月MPOB供需報告解讀:
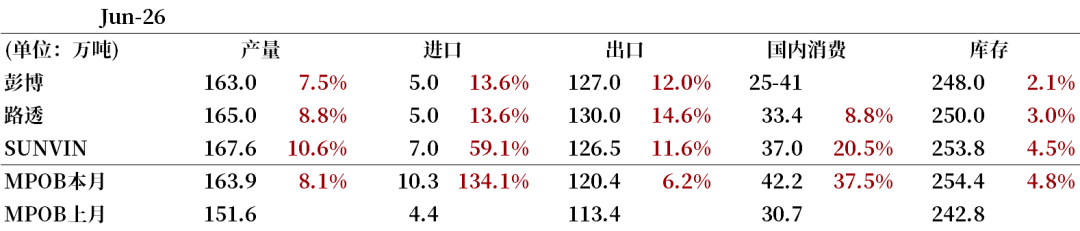
本周五MPOB 公布了6月月度供需報告,其中產量按月增加8.1%至163.9萬噸,進口大幅增加至10.3萬噸,出口按月增加6.2%至120.4萬噸,國內消費大幅激增37.5%至42.2萬噸,庫存按月增加4.8%至254.4萬噸。
與市場前置預估相比,本次報告偏差主要體現為進口多,且出口需求差,但是被國內超預期的消費對沖,結轉庫存仍然高於市場預估上沿,報告偏利空。
圖1 市場預估與官方披露
 數據來源:公開信息整理,中糧期貨研究院整理
一
供給端
從供給端看,6月產量按月增加8.1%高於歷史同期按月增幅均值,主要系5月產量相對低基數(齋月結束後的第二個月產量相對疲軟),6月產量按月增加基本在預期之內,並且MPOA和UOB也給出了大致的指引(高頻的前置預估更加樂觀),從絕對值角度看當前的產量是高水準,今年1-6月累計產量902.3萬噸僅次於2020年,當前應該仍然認為馬來產量具備增產慣性。
天氣方面,馬來全境6月降雨量小幅回落至280MM,但是超過近十年6月同期的最高水準,其中柔佛地區降雨仍然維持極高水準,近期馬來不存在長期偏乾地區。中長期天氣展望,市場關注三四季度的強厄爾尼諾預期,截止目前東南亞的降雨並未受到影響,關注後續的降雨兌現,當前的contango結構已經注入天氣升水。
圖2 馬來西亞棕櫚油產量
 數據來源:MPOB,中糧期貨研究院整理
圖3 馬來西亞月度降雨
 數據來源:REUTERS,中糧期貨研究院整理
二
需求端
從出口需求端看,6月出口按月增加6.2%,這個月份沒有明顯的季節性,出口需求還是參考前置買船時期的性價比,6月棕櫚油FOB報價相對3/4月份已經降到回落,需求好轉在市場預期之內,但是按月增幅明顯不及彭博路透的前置預期。近期東南亞棕櫚油相對阿根廷豆油已經具備性價比,預計能見到出口需求好轉。
國內消費端,本月消費大幅增加至42.2萬噸,市場將主要驅動歸功於6月落地的B15,但是該政策不能推動如此明顯的增量,部分參與者預估在庫存高企狀態下出口未明顯放量,預計部分棕櫚油流通至國內渠道端,關注在B15落地後是否消費會持續高位。
圖4 馬來西亞棕櫚油出口
 數據來源:MPOB,中糧期貨研究院整理
圖5 馬來西亞棕櫚油國內消費
 數據來源:MPOB,中糧期貨研究院整理
三
小結
庫存端,本月庫存按月增加4.8%至254.4萬噸,連續第三個月增加,市場感受到馬來增產增庫存帶來的壓力,馬來需要為後面的最高產月份做庫存管理,避免國內庫存重複去年走勢。
以上,本次報告偏利空,本次報告的國內消費大幅超預期,比市場預估的B15增量更顯著,但是出口需求仍然不夠好,產地還需要通過性價比來改善棕櫚油需求,在厄爾尼諾實質性造成東南亞少雨之前,預計產地價格會承壓。
圖6 馬來西亞棕櫚油庫存
 數據來源:MPOB,中糧期貨研究院整理
作者簡介
張如峯
中糧期貨研究院 油脂油料高級研究員
責任編輯:趙思遠