智通財經APP獲悉,一項最新研究報告顯示,人工智能技術大規模滲透至各行業可能不會導致大規模就業崗位流失。金融科技公司Ramp分析了21,559家美國企業的人工智能支出和員工招聘與裁撤記錄,長期跟蹤後的研究結果表明,人工智能正在促進企業擴大員工規模,而非大規模取代勞動者。
這種凸顯AI帶來就業而非導致人類社會大規模失業的反直覺結論的背後,全球頂級另類投資與私募巨頭阿波羅(Apollo Global Management)將其解釋為「傑文斯悖論帶來的就業與AI算力擴張效應」,並指出AI部署層面的專家招聘、專業人才薪資以及AI算力基礎設施強勁需求所驅動的AI半導體、先進封裝與半導體制造設備、數據中心電力設備以及能源實際需求也將長期處於大規模擴張階段。
Ramp跟蹤多家企業嵌入人工智能應用軟件後的研究報告顯示,企業採用人工智能技術後的兩年內,整體員工規模意外增長了10%。研究報告顯示,這一增長完全由高強度採用人工智能的所有類型企業所強勁推動,其中這些企業的入門級崗位意外增加了約12%。
「傑文斯悖論帶來的就業效應」在法律、會計、諮詢、金融等可擴張服務市場尤其具有合理性:單位服務成本下降後,中小企業和個人客戶能夠購買更多服務,從而增加AI實施、數據工程、模型治理、網絡安全、合規審查及行業專家需求;與此同時,重複性文書、初級編程、基礎客服和標準化分析等「高暴露、低互補性」崗位則有可能持續受到壓縮。
受益於AI技術大規模滲透帶來員工數量與實際生產率按年激增大趨勢的股票市場投資標的,不僅包括覆蓋AI GPU/AI ASIC、數據中心高性能CPU、DRAM/NAND/HBM存儲、AI PCB、液冷系統、數據中心光互連繫統、ABF載板/玻璃基板、MLCC、高級電子布與廣泛晶圓代工、先進封裝等等領域AI算力產業鏈領軍者們,還將包括能夠把AI生產率轉化為營收大擴張而非單純裁員的那些需求長期未被滿足、具有實體交付環節、專業責任和監管壁壘的行業。
傑文斯悖論帶來的就業效應
Ramp與Revelio Labs對超過2.1萬家美國企業的研究發現,高強度採用AI的企業在兩年後員工規模平均增長約10%,入門級崗位增長約12%,這一最新研究所凸顯出的就業增長模式體現了經濟學家們所稱的「傑文斯悖論」——當人工智能工具降低起草合同、準備審計報告或製作演示文稿等專業類型高成本任務的實際經營成本時,市場經濟活動對這些服務所衍生出的一系列需求反而會大幅上升。
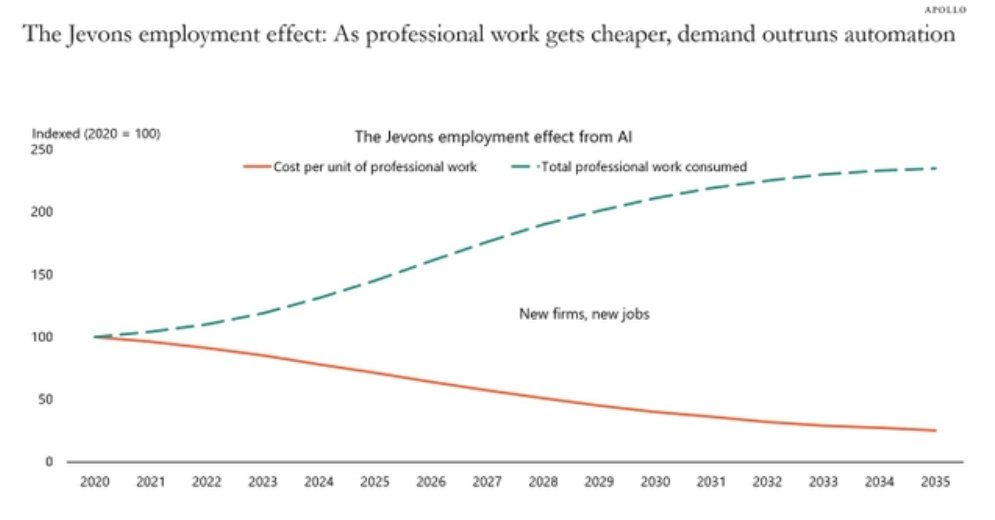
「當專業工作的成本大幅下降時,可觸達市場也將隨之擴大,該領域的企業和員工總數也會增加,」阿波羅全球管理公司首席經濟學家託斯滕·斯洛克表示。
這一現象與工業革命時期的歷史先例相似。當蒸汽機提高煤炭使用效率後,英國並沒有減少煤炭消耗,反而使用了更多煤炭。研究人員認為,同樣的動態如今正在法律、諮詢和金融服務行業上演。
「更便宜的投入品不會令行業萎縮,」斯洛克表示。「相反,人工智能將同時提高人類社會勞動生產率和就業水平。」
這種影響不僅體現在單個企業層面,還延伸至更廣泛的宏觀經濟。分析報告指出,美國ADP公司的每周非農就業數據顯示,「完全沒有證據表明人工智能造成了就業崗位流失」。
相反,人工智能支出熱潮正在推動對AI部署與AI功能實施層面技術專家的強勁需求,抬高人工智能專業人才的薪資水平,並持續大幅推動AI數據中心建設進程加速擴張,從而推高AI半導體、半導體制造設備、數據中心核心電力鏈設備以及能源需求與銷售價格。也就是說隨着最前沿AI技術大規模滲透至全球各行業,AI部署層面的專家招聘、專業人才薪資以及AI算力基礎設施強勁需求所驅動的AI半導體、先進封裝與半導體制造設備、數據中心電力設備以及能源實際需求也將長期處於大規模擴張階段。
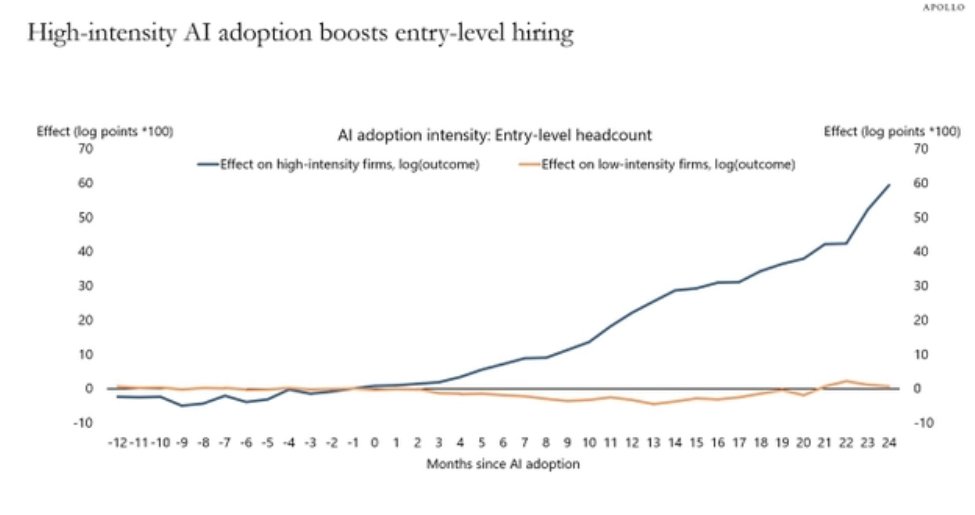
「史無前例的人工智能支出熱潮正在同時推高就業和薪資通脹,同時也將持續推高AI算力基建需求。」Ramp與Revelio Labs研究人員總結稱,並補充表示,「這正是傑文斯悖論的實時體現:更便宜且更加先進的技術正在創造更大規模市場需求和更大規模就業崗位。」
近期討論火熱所謂的傑文斯效應(Jevons Effect),又稱傑文斯悖論,是一個反直覺的經濟學理論:當前沿技術進步提高了某種資源(如能源、原材料或AI算力基礎設施資源)的使用效率時,它會降低單位成本,從而刺激市場需求大規模擴張,最終導致所有類型資源的總消耗量不降反增。該概念由英國經濟學家威廉·斯坦利·傑文斯(William Stanley Jevons)於1865年在《煤炭問題》一書中首次提出。
「傑文斯悖論」重寫AI投資版圖:醫療、工業、金融與AI算力基礎設施擴容,低壁壘SaaS迎來利潤池大遷徙
AI技術大規模滲透的同時,若持續提高人類社會勞動生產率以及就業規模,當前全球市場邏輯最硬的賽道——AI數據中心算力與電力鏈條,毋庸置疑仍將繼續是股票市場最大受益板塊。
比如「供給端受限+技術壁壘極高」全球最先進芯片製造與封裝測試廠商、HBM/高端服務器存儲芯片製造商、高性能AI服務器代工廠與數據中心電力基礎設備、液冷設備等AI數據中心核心硬件設備組裝商們,以及打造這些芯片以及高性能AI訓練/推理服務器集群所需的一系列重要加工進程與零部件(比如AI PCB、MLCC與電子布等等),主要因為AI應用一旦進入真實生產環境,天量級推理負載、存儲、網絡、冷卻和供電需求都會繼續上升;當前白宮正推動大型科技公司為AI數據中心自擔新增電力成本,核心原因正是AI基礎設施擴張狂潮已對電網和電價形成現實層面的不可衡量壓力。
華爾街知名投資機構野村發布研報反駁「半導體見頂論」,美國銀行(BofA)本周最新發布的研報則顯示,預計到2027年,在AI智能體大浪潮之下AI推理算力持續激增的強力推動大趨勢背景下,全球雲計算和人工智能相關基礎設施資本支出將達到1.5萬億美元,並指出,當前包括存儲芯片股票的AI半導體夏季回調是一輪健康重置軌跡,而不是人工智能算力需求層面出現任何結構性變化。
在高盛看來AI算力超級牛市遠未宣告結束,而是從「AI芯片購置狂潮」進入「大規模建設AI工廠」的第二階段——即下一輪超額阿爾法收益也將不再僅僅屬於AI GPU/AI ASIC領域最強龍頭名單,而會系統性擴散到數據中心高性能CPU、DRAM/NAND/HBM存儲、AI PCB、液冷系統、數據中心光互連繫統、ABF載板/玻璃基板、MLCC、電子布與廣泛晶圓代工等「AI工廠」全棧AI算力基礎設施層。
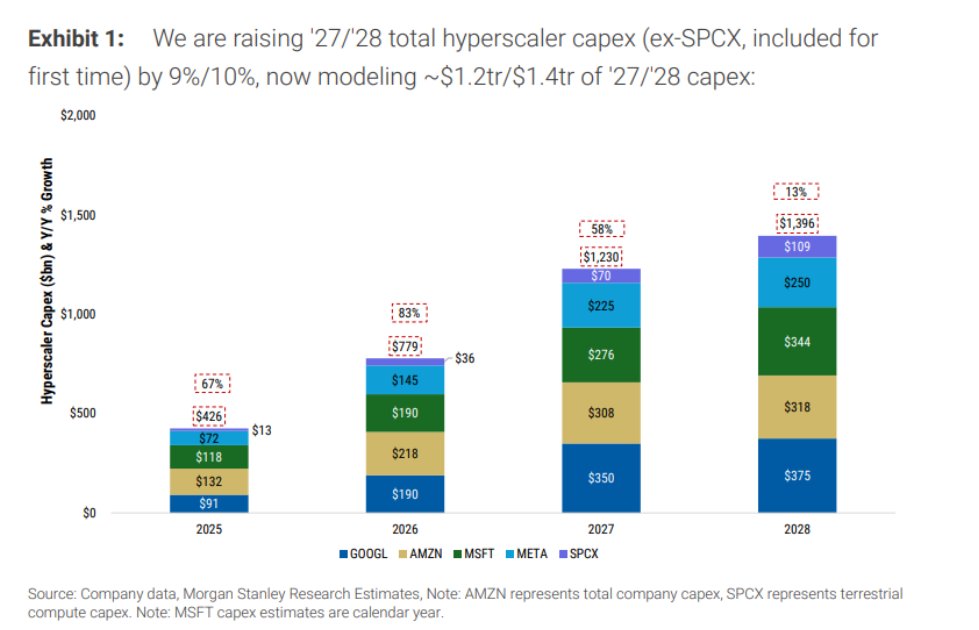
來自華爾街金融巨頭摩根士丹利的資深分析師Brian Nowak領銜分析團隊7月12日發布最新研報,將全球市場規模最龐大的五家超大規模雲計算與廠商(Meta、亞馬遜、微軟、谷歌、SpaceX)的2027/2028年資本開支預測再度顯著上調,分別達到約1.2萬億和1.4萬億美元。該機構對於2026年美國大型科技巨頭們資本開支預期則從一年前的4330億美元大幅上修至8050億美元。
摩根士丹利此次最新研究將Meta的2027年和2028年資本開支預測分別上調29%和22%,至2250億美元和2500億美元;將亞馬遜相應預測上調 15%和29%,至3080億美元和3180億美元。摩根士丹利表示,資本開支超級周期尚未結束,但2026年以及2027年可能是增速最陡峭的年份,2028年以後決定股價的將不再只是「誰花錢最多」,而是「誰能最快把AI算力資源轉化為營收、利潤和自由現金流」。
最有可能把AI生產率轉化為營收與利潤大規模擴張而非單純裁員的,是需求長期未被滿足、具有實體交付環節、專業責任和監管壁壘的行業——比如醫療、金融、工業和專業服務龍頭。醫療服務可利用AI處理病歷、排班、保險審核和輔助診斷,使醫生與護士服務更多患者,但最終診療、護理和責任承擔仍需人類;工業製造、物流、能源、公用事業和建築可藉助預測維護、數字孿生、供應鏈優化與機器人提高設備利用率;銀行、保險、製藥和專業服務則能通過風險定價、研發篩選、合規自動化和客戶覆蓋擴大可服務市場。
美國勞工統計局仍預計2024—2034年醫療與社會援助就業增長8.4%,即有望大幅增加約200萬個崗位,專業、科學與技術類型服務群體有望增長7.5%;微觀研究也發現,生成式AI令專業化服務人員生產率大幅提高約14%,且經驗較少的員工受益最大。
風險最高的並非所有傳統SaaS軟件公司,而是依賴按員工席位收費、功能易被模型複製、缺少專有數據且客戶轉換成本較低的橫向軟件:當AI智能體能夠直接完成數據錄入、報表生成、簡單營銷內容、基礎代碼和工作流編排時,客戶可能減少席位、壓低單價,谷歌、微軟這類大型雲平台也可能把相關功能內置為基礎能力。傳統軟件行業的相對贏家勢力將是掌握行業專有數據、深度嵌入關鍵業務流程、承擔安全合規責任,並按交易量、資產規模或業務成果收費的垂直軟件與平台;其AI效率提升不僅降低成本,還能擴大交易、診療、研發或最終產能規模。