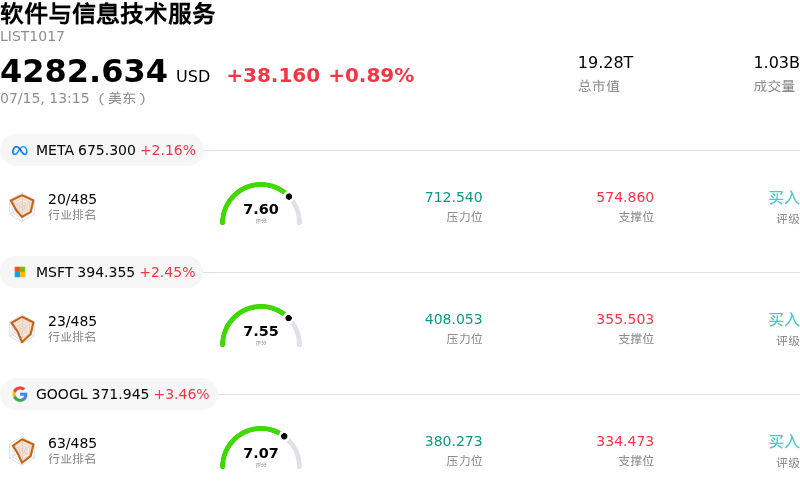
甲骨文 (ORCL) 盤中上漲3.46%, 所屬行業軟件與信息技術服務上漲0.89% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 2.16%;微軟 (MSFT) 上漲 2.45%;谷歌-A (GOOGL) 上漲 3.46%。
今日是什麼導致了甲骨文(ORCL)股價上漲?
甲骨文今日的上漲走勢主要得益於其雲基礎設施持續旺盛的需求以及機構情緒的顯著回暖。隨着該公司繼續從傳統數據庫根基向雲優先模式轉型,市場正越來越多地將甲骨文雲基礎設施視為全球生成式人工智能生態系統的關鍵組成部分。近期行業報告顯示,甲骨文已成功擴大其高容量GPU集群,以滿足AI模型開發商的巨大需求,這提供了實質性的助力,並強化了市場對該公司正有效搶佔更大規模超大型競爭對手市場份額的信心。
除了技術基礎設施方面的進展外,該公司軟件即服務(SaaS)應用(尤其是其企業資源規劃工具)的強勁表現,繼續為公司估值提供了可靠的底部支撐。投資者對相關數據反應積極,這些數據表明近期專注於醫療保健領域的收購整合正帶來超出預期的交叉銷售機會。這種協同效應至關重要,因為它證明了甲骨文在保持其核心軟件業務典型高利潤率的同時,將專業垂直市場變現的能力,從而創造了更具多元化和韌性的收入流。
從宏觀經濟角度來看,盤中波動受到大盤對通脹降溫數據反應的影響,這推動了資金重新輪動回高增長科技股。隨着利率預期趨於穩定,甲骨文等大盤科技股的折現現金流(DCF)模型對機構基金經理而言更具吸引力。這引發了一波投資組合再平衡浪潮,多位知名分析師基於該公司加速增長的剩餘履約義務(RPO)積壓上調了其目標價,這預示着長期的業績可見度和運營穩定性。
劇烈的價格走勢也反映出機構在短期獲利了結與長期建倉之間的戰略博弈。儘管市場對該公司高企的資本支出水平仍較為敏感,但主流觀點認為,甲骨文在數據中心擴張方面的積極投資,是抓住向主權雲環境轉型趨勢的必要戰略。這種清晰的戰略,結合強勁的基本面執行力以及競爭格局的有利轉變,依然是當前看漲動能的主要驅動力。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-2.831,處於賣出狀態,RSI數值25.520處於賣出狀態,Williams%R數值99.109處於超賣狀態,注意關注。
甲骨文(ORCL)媒體輿情
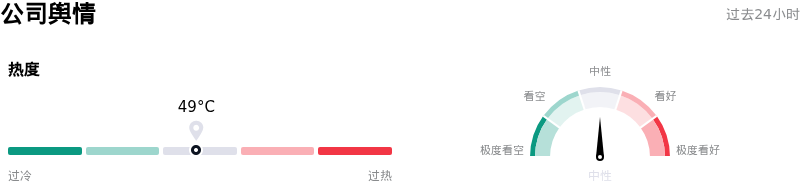
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
甲骨文(ORCL)基本面分析
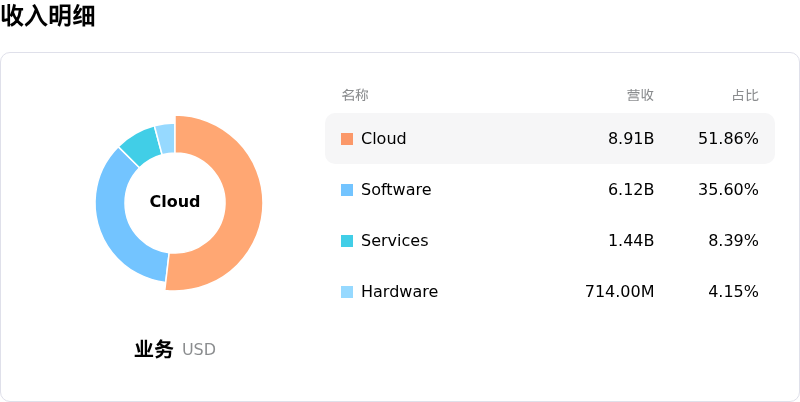
甲骨文 (ORCL) 處於軟件與信息技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$255.57,最高價為$400.00,最低價為$155.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 數據隱私法律責任: 甲骨文最近就涉嫌未經授權收集個人數據和進行「影子畫像」的指控達成了一項1.15億美元的集體訴訟和解協議;這突顯出,隨着全球數據隱私法律的收緊,該公司面臨着重大的持續監管風險,並存在面臨進一步訴訟的可能。
- 資本支出與利潤率承壓: 機構對於擴大甲骨文雲基礎設施(OCI)規模以與超大規模雲廠商競爭所需的大額資本支出日益感到擔憂;如果向高利潤率經常性收入的轉化出現滯後,在AI硬件和數據中心領域的重金投入恐將壓縮營業利潤率。
- 傳統業務板塊對收入的拖累: 傳統本地部署軟件許可和硬件板塊的持續停滯,繼續抵消雲業務部門的增長;在雲服務達到完全規模之前,這些高利潤率傳統業務的任何加速下滑,都會對整體盈利穩定性構成結構性風險。
- 醫療保健現代化中的執行風險: 收購塞納(Cerner)帶來的持續整合挑戰,特別是在將傳統臨床系統遷移至雲端的速度方面,對該公司的醫療健康和生命科學增長目標以及整體業績指引構成了威脅。
原文鏈接