
來源:新能源萱言
觀點小結
核心觀點:震盪 近端26Q3基本面預計維持良好態勢,但市場對於基本面往後能否持續向好出現分歧,考慮到26Q4至明年的終端需求預期難以迅速將分歧兌現到價格上,鋰價開啓震盪也屬合理,短期預計鋰價在基本面的支撐下延續高位震盪。後續仍建議關注電池的訂單情況,需求的落地程度或階段性影響市場信心。
碳酸鋰現貨價格:偏空電碳現貨價格周按月-5000元/噸至155000元/噸。
月差:中性暫無新驅動。
鋰礦-港口可售庫存:偏多 截至7月10日,國內貿易商鋰礦總庫存、可售庫存較7月3日分別-0.36、+0.1萬噸至9.9、5.7萬噸。
鋰礦-進口價格:偏空上周澳大利亞、巴西鋰輝石精礦CIF價格按月分別-85、-85美元/噸至2295、2275美元/噸。
鋰礦-國內價格:偏空上周國內鋰輝石精礦5%-5.5%價格按月-1150元/噸;國內鋰雲母精礦2.0%-2.5%價格按月-500/噸。
碳酸鋰-產量:偏多 上周國內碳酸鋰產量按月-860噸至24855噸,其中輝石產、雲母產、鹽湖產、回收端碳酸鋰分別-406、-600、+113、+33噸至14001、2405、5079、3370噸。
碳酸鋰-成本:偏空上周外購鋰輝石精礦生產成本按月-6527元/噸至155553元/噸,外購鋰雲母生產成本按月-11538元/噸至142404元/噸。
碳酸鋰-庫存(含倉單):偏多 總庫存方面,截至7月9日,碳酸鋰樣本總庫存按月-2337噸至92236噸,其中冶煉廠、下游、其他碳酸鋰庫存分別-1175、-1113、-50噸至12415、50339、29482噸;大樣本總庫存按月-3423噸至124381噸,其中,其他(大樣本)碳酸鋰庫存按月-1135噸至61627噸。
註冊倉單方面,截至7月10日,註冊倉單共42067噸,較7月3日減少-6139噸。
三元-產量、庫存:偏多 截至7月9日,三元材料周度產量按月+169噸至19670噸,周度庫存按月+390噸至20199噸。
磷酸鐵鋰-產量、庫存:偏多截至7月9日,磷酸鐵鋰周產量按月+439噸至119149噸,周庫存按月-2430噸至136416噸。
-
上周總結:考慮到26Q4至明年的平衡存在不確定性,做多力量有所走弱,期價震盪下跌。基本面上,供應端,碳酸鋰周產量按月基本減少,其中鋰輝石產碳酸鋰降幅較大,存在津巴布韋鋰精礦運回不暢的影響,關注後續精礦到港情況,此外,若梘下窩復產順利,鋰雲母產碳酸鋰或在Q4對供應有明顯補充。需求端,下游正極材料、電池7月排產按月繼續保持正增長,磷酸鐵鋰正極、電池7月排產按月增幅接近,需求預計淡季不淡,對鋰價有一定支撐。整體來看,近端26Q3基本面預計維持良好態勢,但市場對於基本面往後能否持續向好出現分歧,考慮到26Q4至明年的終端需求預期難以迅速將分歧兌現到價格上,鋰價開啓震盪也屬合理,短期預計鋰價在基本面的支撐下延續高位震盪。後續仍建議關注電池的訂單情況,需求的落地程度或階段性影響市場信心。
【LC】碳酸鋰平衡表

碳酸鋰價格:期價震盪下跌
主力合約價格下跌
-
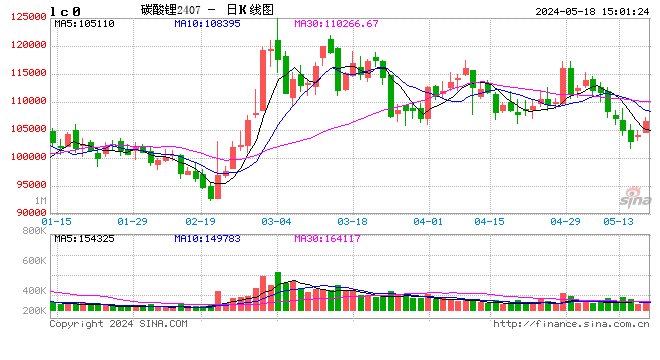
上周碳酸鋰期貨主力合約價格下跌。主力LC2609合約開於166980元/噸,收於151600元/噸,期間高點168720元/噸,低點150260元/噸,周跌10.18%。
現貨報價周按月下跌 電/工價差按月持平
-
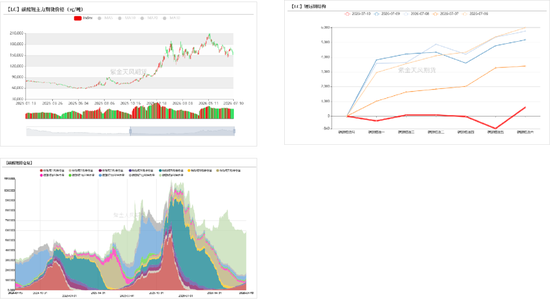
現貨價格周按月下跌,電碳現貨價格周按月-5000元/噸至155000元/噸。
-
價差方面,電/工碳價差按月持平於+0元/噸至4000元/噸,電池級氫氧化鋰/碳酸鋰價差按月-250至-13000元/噸。

鋰礦:近期現貨價格震盪下跌
國內鋰礦現貨、進口鋰礦價格周按月下跌
-
上周國內鋰礦現貨、進口鋰礦價格周按月下跌。其中:
-
國內鋰輝石精礦3%-4%、4%-5%、5%-5.5%均價格周按月分別-800、-1000、-1150元/噸至8775、11925、14750元/噸;國內鋰雲母精礦1.5%-2.0%、2.0%-2.5%均按月分別-335、-500元/噸至3265、4600元/噸。
-
進口鋰輝石原礦1.2%-1.5%、2%-2.5%、3%-4%CIF價格按月分別-15、-30、-40美元/噸;澳大利亞、巴西鋰輝石精礦CIF價格按月分別-85、-85美元/噸至2295、2275美元/噸。

鋰礦港口總庫存周按月減少
-
上周國內貿易商鋰礦庫存周按月減少、貿易商鋰礦可售庫存周按月增加。截至7月10日,國內貿易商鋰礦總庫存、可售庫存較7月3日分別-0.36、+0.1萬噸至9.9、5.7萬噸。
-
據鋼聯,鋰鹽廠外採鋰礦庫存方面,截至2026年6月,鋰鹽廠外採鋰礦總庫存達45.8萬噸。按月+1.3萬噸,其中,廠內庫存、在途庫存分別達36.3、9.5萬噸,按月-1.5、+2.8萬噸。
-
據SMM,截至2026年6月,鋰鹽廠鋰礦庫存共132984噸,按月-4193噸(折LCE),礦山端鋰礦庫存共34030噸,按月+3230噸(折LCE)。

碳酸鋰:供應繼續增加
周產量按月減少 7月產量按月預計持平
-
周度產量方面,上周國內碳酸鋰產量按月-860噸至24855噸,其中輝石產、雲母產、鹽湖產、回收端碳酸鋰分別-406、-600、+113、+33噸至14001、2405、5079、3370噸(SMM)。分地區來看,上周,青海、江西、四川周產按月分別+65、-276、+365噸至4140、7247、5740噸;周度開工率按月+1.5個百分點至54.4%(百川盈孚)。
-
月度產量方面,2026年7月產量按月預計+90噸至115410噸,按月+0.1%,其中輝石產、雲母產、鹽湖產、回收產碳酸鋰分別-4500、+2700、+1390、+500噸至62250、16530、21940、14690噸(SMM)。6月產量達115320噸,按月+2%,符合月初預期。

外購鋰礦生產成本按月下跌
-
外購鋰輝石精礦(Li_2O:6%)生產成本按月-6527元/噸至155553元/噸,利潤按月-3620元/噸至-2697元/噸。
-
外購鋰雲母鋰雲母精礦(Li_2O:2.5%)生產成本按月-11538元/噸至142404元/噸,利潤按月+14945元/噸至6674元/噸。
-
外購磷酸鐵鋰電池黑粉(Li:2.0%-2.8%)生產成本按月-2597.8元/噸至164305.8元/噸,利潤按月-7652.2元/噸至-13305.8元/噸。
-
外購磷酸鐵鋰極片黑粉(Li:3.2%-4.2%)生產成本按月-3011.11元/噸至163018.71元/噸,利潤按月-7238.89元/噸至-12018.71元/噸。
-
外購三元電池黑粉(Li:3.0%-3.5%)生產成本按月-4344元/噸至159103.9元/噸,利潤按月-1265.6元/噸至-5488.8元/噸。
-
外購三元極片黑粉(Li:5.5%-6.5%)生產成本按月-8430.28元/噸至155833.21元/噸,利潤按月-1819.72元/噸至-4833.21元/噸。

總庫存周按月下降 倉單量周按月減少
-
總庫存方面,截至7月9日,碳酸鋰樣本總庫存按月-2337噸至92236噸,其中冶煉廠、下游、其他碳酸鋰庫存分別-1175、-1113、-50噸至12415、50339、29482噸;大樣本總庫存按月-3423噸至124381噸,其中,其他(大樣本)碳酸鋰庫存按月-1135噸至61627噸。
-
註冊倉單方面,截至7月10日,註冊倉單共42067噸,較7月3日減少-6139噸。

碳酸鋰庫存總天數按月下降
-
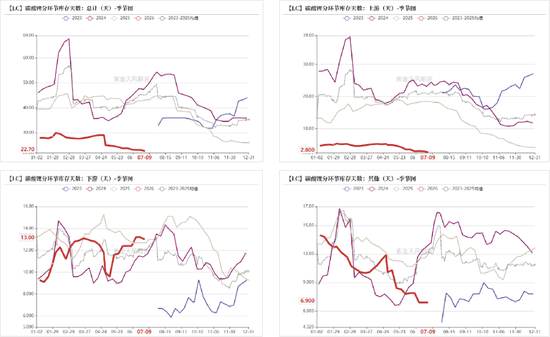
庫存天數方面,截至7月9日,碳酸鋰上下游總庫存天數為22.7天,按月-0.5天。
-
其中,上游(鋰鹽廠)庫存天數為2.8天、按月-0.2天,下游(正極材料)庫存天數達13天、按月-0.2天,其他渠道的庫存天數達6.9天,按月+0天。
正極、電解液:7月排產繼續增長
三元材料:7月排產按月+3%
-
上周三元材料價格周按月整體上漲,升跌在-4400元/噸至-3100元/噸。
-
截至7月9日,三元材料周度產量按月+169噸至19670噸,周度庫存按月+390噸至20199噸。
-
三元材料7月產量預計達89690噸,按月+2630噸、+3%;6月產量達87060噸,按月-1890噸、-2.12%,低於月初預期。
-
7月8日較7月2日,523型三元材料生產利潤按月+440至-1135元/噸,811型生產利潤按月+325至792.5元/噸。

磷酸鐵鋰:7月排產按月+6.8%
-
上周動力型、低端、中高端磷酸鐵鋰價格分別-2490、-2490、-2510元/噸.
-
截至7月9日,磷酸鐵鋰周產量按月+439噸至119149噸,周庫存按月-2430噸至136416噸。
-
磷酸鐵鋰7月產量預計達536850噸,按月+34400噸、+6.8%。6月產量達502450噸,按月+13350噸、+3%,基本符合月初預期。

鈷酸鋰、錳酸鋰7月排產按月基本持平
-
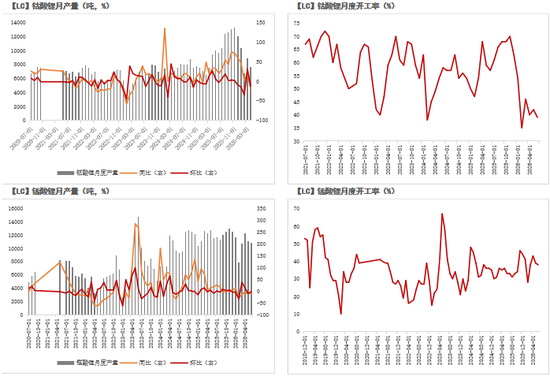
鈷酸鋰7月產量預計達7740噸,按月+3.3%。6月產量達7490噸,按月-6.84%。
-
錳酸鋰7月產量預計達10770噸,按月-60噸、-1%。6月產量達10830噸,按月-200噸、-2%,符合月初預期。
電解液:價格周按月下跌、6F月排產按月預計增加
-
上周六氟磷酸鋰價格-6000元/噸至96500元/噸,周按月-5.9%。
-
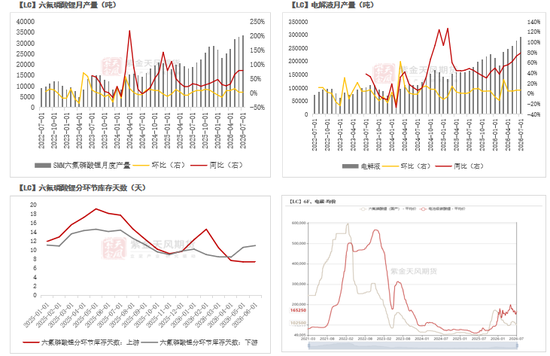
六氟磷酸鋰7月產量預計達33700噸,按月+3%;電解液7月產量預計達292080噸,按月+5%(SMM)。
-
庫存天數方面,截至26年6月,六氟磷酸鋰上游、下游庫存天數分別為7.3、11天,月按月-0.1、+0.4天。
電池:7月電池排產按月+7%
產量:7月電池排產按月+7%
-
26年7月電池總產量預計達268.74GWh,按月+17.15GWh、+7%。其中,分類型看,三元電池、磷酸鐵鋰電池產量預計分別達44.07、214.95GWh,按月分別+2.8、+14.23GWh,增幅分別為+7%、+7%;分用途看,儲能電池、動力三元電池、動力磷酸鐵鋰產量分別達85.25、40.85、128.36GWh,按月分別+3.06、+2.7、+11.1GWh,增幅分別為+4%、+7%、+9%。
-
動力電芯周度產量方面,截至7月10日,國內動力電芯周度總產量達36.1GWh,周按月+1.4GWh,其中磷酸鐵鋰電芯、三元電芯周產分別達28、8.1GWh,周按月分別+0.8、+0.6GWh。

庫存:5月國內電芯庫存總量按月走高
-
截至26年5月,分類型來看,國內磷酸鐵鋰電池、三元電池庫存分別為142、51.7GWh,按月分別+1%、+0%;分用途來看,截至26年5月,國內儲能電芯、動力電芯(磷酸鐵鋰)、動力電芯(三元)庫存分別為28.7、113.28、51.65GWh,按月分別+3%、+2%、+0%。
-
庫銷比方面,截至2026年5月,儲能電芯、動力電芯(磷酸鐵鋰)、動力電芯(三元)庫銷比分別為0.36、1.09、1.52個月,按月分別-0.02、+0.04、-0.3個月。

作者:陳琳萱
從業資格證號:F03108575
交易諮詢證號:Z0021508
責任編輯:李鐵民