當全球投資者開始懷疑人工智能行業是否買了太多芯片、建了太多數據中心時,一家中國人工智能公司卻不得不暫時拒絕新客戶。
7月19日晚,月之暗面向Kimi用戶發布了一封說明信。公司稱,Kimi K3發布後的48小時內,用戶請求量大幅超出預估,並逼近現有集群的承載極限。為了保證已有付費用戶的體驗,Kimi決定暫停C端新用戶訂閱,把現有算力優先投入已訂閱用戶,同時加快擴容。

可是,就在三天前,Kimi K3還被視為「算力過剩」的最新證據。
7月16日晚,月之暗面發布Kimi K3。憑藉2.8萬億參數、開源、多模態和超過100萬詞元的上下文窗口。更令市場關注的是,月之暗面並未擁有與美國頭部實驗室相匹配的訓練資源,卻依靠架構創新、合成數據和後訓練技術,大幅縮小了與頂尖閉源模型之間的差距。這一路徑與DeepSeek此前的開源策略高度相似,再度引發市場對「DeepSeek時刻」重演的擔憂。
對於正在經歷大幅回調的全球AI市場,這很快被翻譯成一個更悲觀的投資命題:如果更少的算力也能訓練出更強的模型,那麼科技公司投入數萬億美元購買芯片、建設數據中心,是否從一開始就高估了算力需求?
Kimi K3因此成為華爾街拋售AI股票的新理由。高盛合夥人、股票業務負責人Rich Privorotsky將Kimi K3的發布定性為行業深層信號,警告「算力擴張時代」或已走向終結,AI估值邏輯面臨重塑。
但Kimi的這封公開信很快便讓這套論證陷入尷尬:訓練模型可以更高效,不代表運行模型不再需要算力。恰恰相反,模型越強、成本越低,用戶越可能把更多、更復雜的任務交給AI。
Kimi大概想對華爾街說一句:這個鍋,我不背。
算力過剩,還是需求被低估
Kimi的公開信當然不能證明,全球每一座數據中心都不會過剩。
一些企業可能高估客戶需求,一些芯片可能在充分折舊前便被新架構取代,一些依靠高成本孖展建設的數據中心,也可能始終無法獲得足夠高的利用率。隨着AI基礎設施投資進入萬億美元規模,華爾街的關注點正在從「芯片夠不夠」,轉向「芯片會不會太多」。
這種擔憂並非毫無依據。瑞銀預計,超大規模雲廠商的資本開支增速可能從2026年的76%,降至2027年的25%,並在2028年進一步放緩至6%。美國銀行7月基金經理調查顯示,82%的受訪者將半導體視為當前市場最擁擠的交易。隨着部分科技公司更多依賴債務和外部孖展擴建數據中心,投資者也開始要求它們拿出更清晰的收入、現金流和資本回報證據。
但資本開支增速下降,並不等同於算力需求下降。一個行業不可能永遠以70%以上的速度擴大投資。增速從極高水平回落,可能只是基數擴大,也可能意味着供應正逐步追上此前被壓抑的需求。近期AI股票的拋售,部分反映的並不是基礎設施突然失去客戶,而是此前的估值幾乎不允許資本開支出現任何放緩。
市場進一步推導出的另一個結論同樣值得商榷:模型訓練效率提高,將減少整個行業對算力的需求。
Kimi展示的事實恰好相反。Kimi「因算力不足暫停新用戶註冊」的動作,把抽象的資本開支爭論重新拉回到真實的服務現場。訓練一個更強的模型,或許不再需要完全複製美國頭部實驗室的資源投入;但模型一旦真正獲得用戶,推理需求可能以更快的速度增長。模型效率降低的是單次調用成本,同時也降低了使用門檻。能力越強、價格越低,用戶交給AI的工作越多,總體算力消耗反而可能增加。
訓練模型需要多少算力,與模型上線後需要多少算力,並不是同一個問題。訓練方法可以更加高效,但模型一旦獲得大量用戶,持續增長的調用量仍需要更多推理資源。
同時,算力也不是可以隨時調撥的標準化商品。閒置服務器未必能夠直接承接熱門模型的推理任務,芯片、顯存、網絡、存儲、電力、液冷和軟件調度中的任何一個瓶頸,都可能使賬面產能無法轉化為穩定服務。因此,部分數據中心閒置與熱門AI集群供不應求完全可能同時發生。
Kimi揭示的不是所有算力都短缺,而是匹配真實需求的「有效算力」仍然稀缺。這也意味着,AI市場需要重新評估的不只是算力需求,還有產業收益的分佈。隨着AI建設從購買GPU走向服務器交付、企業部署和規模化推理,增長紅利也可能從少數芯片和存儲公司,向基礎設施、雲服務、應用和智能終端擴散。
華爾街撤離的,可能只是「最擁擠的交易 」
近期AI市場的劇烈回調,未必意味着AI行情的結束。更可能的情況是,資金正在退出過去一年最集中、槓桿最高、估值最難繼續擴張的交易。
韓國是這種變化最鮮明的樣本。
在AI芯片和存儲行情推動下,韓國綜合股價指數今年一度成為全球表現最強的主要股指。但三星電子和SK海力士兩家公司合計已佔該指數權重的一半以上。韓國股市從高點回落約25%並進入熊市時,年內漲幅仍接近60%。路透社指出,這輪賣出並非單純的避險,而更多是基金在巨大漲幅後進行獲利了結和基準再平衡,以降低投資組合的集中度。
花旗近期將韓國從超配下調至中性,同時在新興市場配置中將中國上調至超配。這個變化值得注意,花旗並未改變對AI長期趨勢的積極判斷,它降低的只是對韓國AI芯片交易的戰術性暴露。摩根士丹利近期的全球路演反饋也顯示,國際投資者對中國股票的興趣正在回升。
在這場區域再平衡中,中國股票正成為重要的承接市場,但A股與港股扮演着不同角色。A股更受益於政策支持、本土流動性以及製造業和科技硬件的盈利修復;港股則聚集了互聯網平台、AI應用、智能終端和全球化科技公司,同時仍存在估值折價,是國際資金配置中國科技資產的主要入口。
近期,韓國市場進入劇烈調整後,恒生科技指數從6月底低點反彈約12%,分析人士將其視為全球資本從擁擠交易轉向低估值資產的表現。
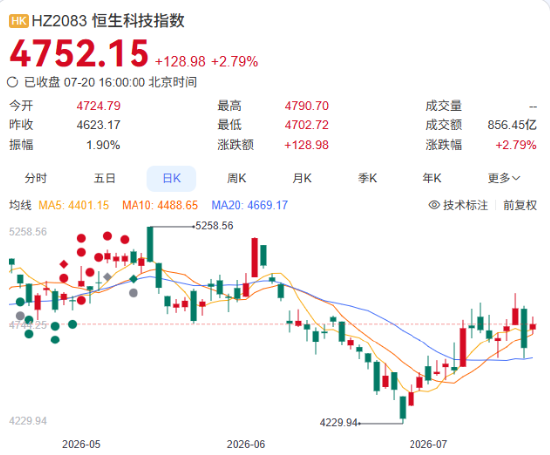
這並不意味着資金會機械地「賣出韓國、買入中國」。更準確地說,AI行情正在從少數上游芯片公司的單線交易,擴散到服務器、企業部署、互聯網應用和智能終端等更廣泛的產業鏈環節。資金撤離的或許不是AI,而是最擁擠的AI表達方式。
資金輪動之後,港股等待一組AI成績單
資金從擁擠的韓國芯片交易轉向中國資產,可以帶來估值修復,卻不能替代盈利兌現。8月12日騰訊發布二季度業績,次日聯想集團公布截至6月底的季度數據,隨後阿里巴巴、小米等港股科技龍頭也將陸續進入財報觀察窗口。
這將構成一組更完整的中國AI樣本:騰訊需要證明持續增加的AI投入能夠轉化為廣告、遊戲和企業服務的增長;阿里巴巴需要在雲業務加速與即時零售投入之間找到利潤平衡;聯想集團既需要證明AI PC等AI終端能否形成新的盈利組合,同時需要證明基礎設施業務——AI服務器需求能否從訂單和商機儲備,真正進入收入和利潤表。
聯想的這份財報尤其需要被放在「高預期」中審視。上一季度,公司收入按年增長27%,調整後淨利潤翻倍,已經顯著抬高市場基準。考慮到低基數、部分提前備貨以及存儲成本壓力等因素,投資者不宜機械地把27%的收入增速和利潤翻倍外推為新常態。8月13日更值得觀察的,是集團能否維持雙位數增長,利潤增速能否繼續快於收入,以及ISG的規模擴張能否持續轉化為經營利潤,同時PC業務在存儲等部件成本上漲時守住利潤底盤。
近期的評級調整顯示,市場已經提前計入了部分樂觀預期。摩根士丹利將聯想上調至「超配」,目標價提高至30港元;花旗和野村分別維持買入評級,並將目標價上調至31港元和35港元。機構看好的共同基礎,是AI服務器增長、ISG盈利改善,以及供應鏈能力可能帶來的份額和利潤紅利。這些上調首先表達了對聯想增長延續性的認可,也隱含了對利潤彈性的期待。如果財報顯示利潤改善與收入增長同步兌現,聯想從規模擴張走向高質量增長的空間將得到進一步驗證;若利潤表現超過市場預期,近期的估值上修也可能獲得更強的基本面支撐。市場已經看見增長,8月13日或許將進一步看見增長背後的利潤彈性。
在當前全球AI板塊大幅回調的背景下,這輪財報季非常關鍵。其最終要回答的,是海外資金對中國資產的重新配置,究竟只是從高估值和高集中度市場撤離後的戰術輪動,還是一次由盈利支撐的長期重估。
Kimi的用戶「熔斷」已經證明,真實世界並不缺少算力需求。接下來,騰訊、阿里和聯想的利潤表將共同檢驗,這些需求能否沿着雲計算、服務器、應用和智能終端,轉化為港股科技公司的收入、利潤與現金流。其中,聯想並不是唯一的樣本,卻是這組財報中最接近「算力需求如何進入基礎設施利潤表」這一問題的公司。
如果這組業績能夠給出肯定答案,港股接住的就不只是從擁擠交易中撤出的資金,而可能是下一階段全球AI配置的重新定價。
責任編輯:孫同懷